En este artículo
Muchas personas descubren que la financiación de su coche era cara cuando ya la han terminado de pagar, o al cancelarla antes de tiempo. Y suelen pensar que, terminado el contrato, no hay nada que hacer. No es así: un contrato cerrado se revisa igual que uno vivo. Si es tu caso, revisamos tu financiación sin coste, aunque ya esté pagada.
Terminado no significa sin revisar
Lo que se examina en una financiación de coche es lo que se pactó al firmar: el interés, la comisión de apertura, los seguros y los extras. Que hayas terminado de pagar no cambia lo que dice el contrato. Si había algo abusivo o un interés usurario, lo sigue habiendo.
El plazo que importa
Aquí está la clave, y el motivo para no dejarlo:
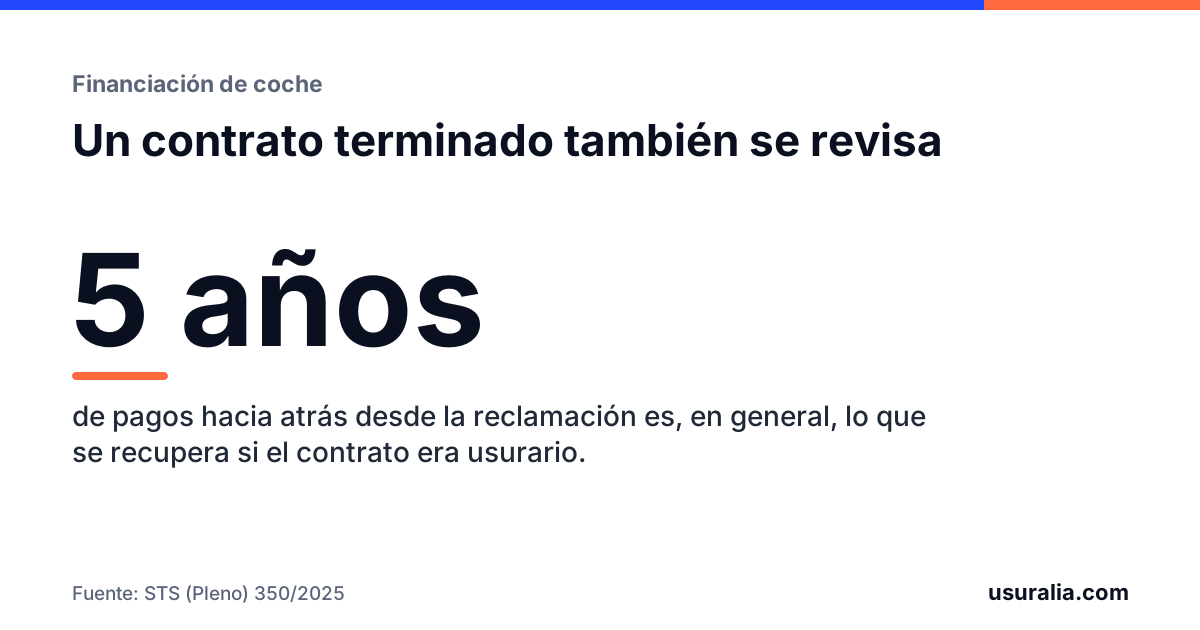
Si el interés era usurario, pedir la nulidad del contrato no tiene plazo. Pero el Pleno del Tribunal Supremo fijó en 2025 que el dinero se recupera de los pagos hechos en los cinco años anteriores a la reclamación. Cada mes que pasa, el pago más antiguo se queda fuera. Lo explicamos en la sentencia de 2025 sobre el plazo de cinco años y en el plazo para reclamar la usura.
Si se reclama una cláusula concreta, como la comisión de apertura o un seguro, también hay plazos para pedir la devolución, y cómo se cuentan depende del caso. Por eso conviene que alguien revise las fechas de tu contrato cuanto antes.
Qué se puede revisar en un contrato terminado
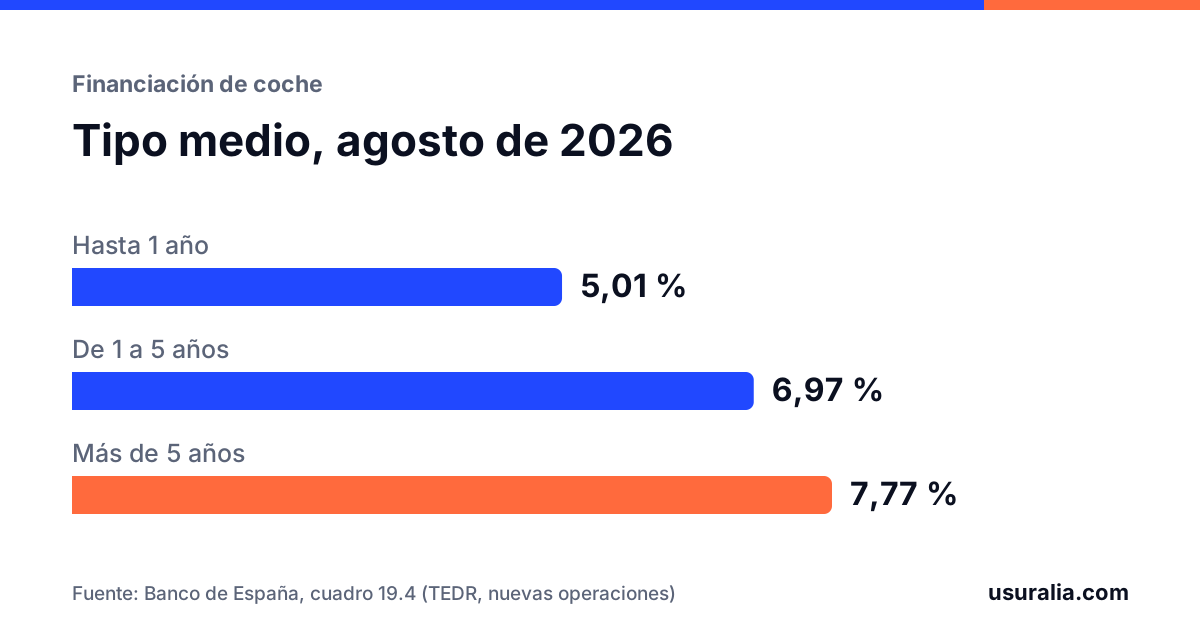
- El interés. Si la TAE era muy superior al tipo medio del Banco de España del mes de la firma. La calculadora de financiación de coche lo compara en un minuto.
- La comisión de apertura. Si no fue transparente o no respondía a un servicio real: la comisión de apertura en la financiación del coche.
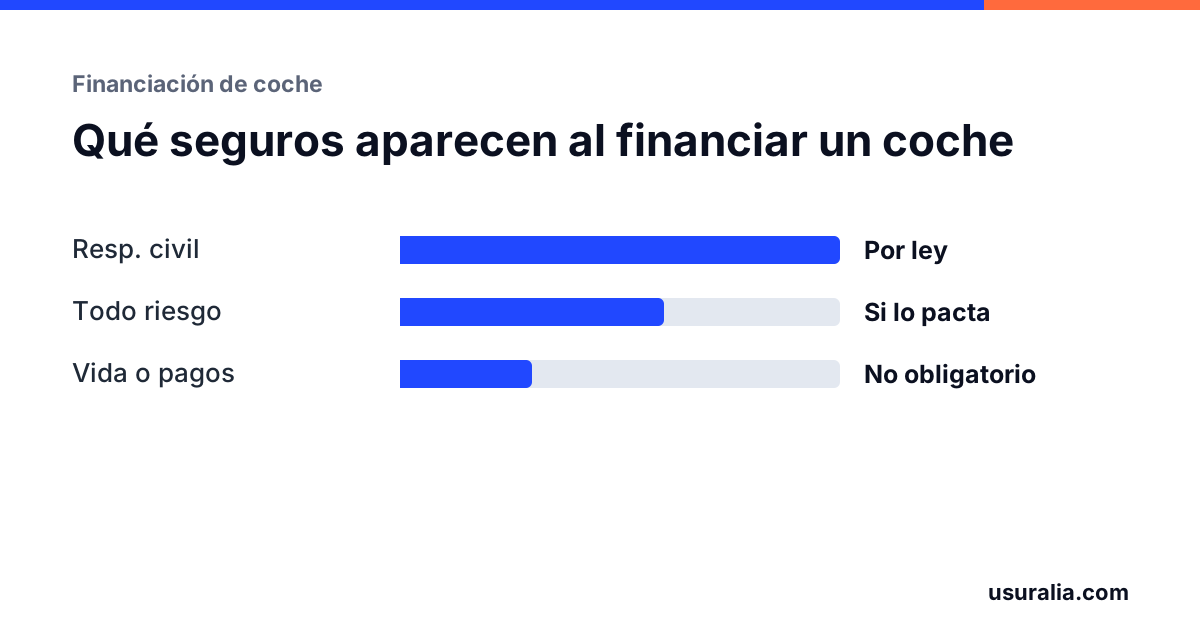
- El seguro sumado al préstamo. Si te lo impusieron o no te lo explicaron: el seguro que te colaron con la financiación.
- La cancelación anticipada. Si te cobraron más comisión de la permitida o no te descontaron intereses futuros ni la parte del seguro no consumida: cancelar la financiación antes de tiempo.
Si no tienes los papeles
Es lo más habitual en un contrato terminado. La financiera está obligada a darte una copia del contrato y puedes pedirle también el cuadro de amortización y el historial de pagos. Tienes un modelo para hacerlo en la solicitud de copia del contrato y la lista completa en documentos para revisar la financiación del coche.
Para saber a quién dirigirte, mira quién aparece como prestamista en el contrato. En los concesionarios suele ser la financiera de la marca: Stellantis o PSA Finance, Volkswagen Financial Services, Mobilize Financial Services, o financieras como Santander Consumer, BBVA Consumer o Cetelem.
Preguntas frecuentes
Pagué el coche hace años. ¿Llego a tiempo?
Depende de cuándo hiciste los pagos y de lo que se reclame. En usura, la nulidad no caduca, pero solo se recupera lo pagado en los cinco años anteriores a la reclamación. Por eso lo primero es mirar las fechas del contrato.
Ya no tengo el contrato. ¿Qué hago?
Puedes pedir una copia a la financiera, que está obligada a conservarla y a entregártela. Con el contrato y el cuadro de amortización se puede revisar todo.
Cancelé antes de tiempo y me cobraron una comisión. ¿Se revisa también?
Sí. La comisión por cancelar tiene un límite legal, y además debían descontarte los intereses futuros y la parte del seguro no consumida. Si no lo hicieron, se puede pedir.
¿Revisamos el tuyo?
Envíanos el contrato del coche y te decimos si hay algo que reclamar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de financiación de cocheCompara tu TAE con el tipo medio del mes de la firma y estima lo que podrías recuperar.
- Simulador de préstamo de cocheCuota mensual, intereses totales y TAE real con la comisión y el seguro.
- Modelo para pedir el contratoSi no lo conservas, la financiera está obligada a darte una copia.
Reclamar a tu financiera
Santander ConsumerBBVA ConsumerCetelemStellantis / PSA FinanceVolkswagen Financial ServicesMobilize / RCI
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Ley de 23 de julio de 1908, de Represión de la Usura, artículos 1 y 3.
- Código Civil, artículo 1964.2 (plazo general de cinco años).
- STS (Pleno) 350/2025, de 5 de marzo (plazo para recuperar lo pagado por usura).
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículo 30.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.