En este artículo
Al financiar un coche aparecen seguros por todas partes: el del coche, el que te pide la financiera y, a veces, uno de vida que nadie recuerda haber pedido. No todos son iguales ni todos son obligatorios. Si quieres que miremos los tuyos y el resto del contrato, revisamos tu financiación sin coste.
El único seguro que exige la ley
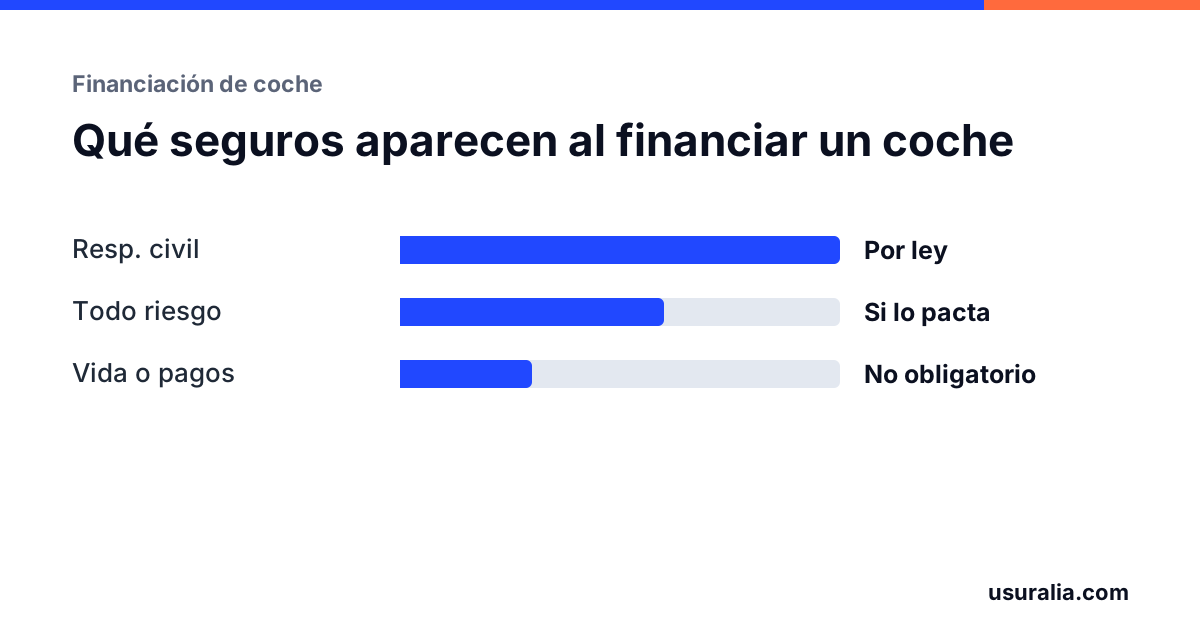
Cualquier coche que circule tiene que tener el seguro obligatorio de responsabilidad civil, esté financiado o no. Cubre los daños que causes a otros. Es lo mínimo legal y lo contratas con la aseguradora que quieras.
Cuándo pueden exigirte un todo riesgo
El todo riesgo no es obligatorio por ley. Pero la financiera puede pedirlo por contrato mientras dure el préstamo, porque el coche es su garantía: si se destruye, quiere que haya un seguro que lo cubra. Es frecuente en financiaciones con cuota final y en las que tienen reserva de dominio.
Lo que conviene comprobar en el contrato:
- Si de verdad lo exige. Si no hay ninguna cláusula, no estás obligado.
- Si exige una aseguradora concreta. Que pida una cobertura no significa que tengas que contratarla con la compañía que te ofrece el concesionario, salvo que se pactara así de forma clara.
- Si la financiera figura como beneficiaria. Es habitual y es legal, pero tienes que saberlo.
Seguro obligatorio para el préstamo: cuenta en la TAE
Hay una regla que muchos contratos no cumplen: si un seguro era condición para concederte el préstamo, su coste forma parte del coste total del crédito y tenía que estar incluido en la TAE. Si no lo estaba, la TAE que te enseñaron era más baja que la real.
Eso se aplica a cualquier seguro que te exigieran para darte la financiación, ya sea del coche o de vida.
El seguro de vida o de protección de pagos
Este es el que más se reclama. No es el seguro del coche, sino uno que cubre la deuda si mueres, enfermas o te quedas sin trabajo. Suele venderse como prima única: se paga de golpe por todo el contrato, se suma al préstamo y genera intereses durante años.
No lo exige ninguna ley. Si te lo impusieron, si no te explicaron qué contratabas o si no podías elegir, se puede reclamar. Lo contamos con detalle en el seguro que te colaron con la financiación del coche.
Y si cancelas el préstamo antes de tiempo, te corresponde la parte de prima no consumida, como explicamos en cancelar la financiación del coche antes de tiempo.
Cuánto encarece un seguro financiado
Un seguro de 1.500 € sumado a un préstamo de 17.000 € a seis años al 8,99 % sube la cuota unos 27 € al mes y la TAE de un 10,5 % a cerca de un 14 % si la comisión de apertura también se financia. Puedes verlo con tus números en el simulador de préstamo de coche y en cuántos intereses se pagan al financiar un coche.
Qué revisar en tu contrato
- El importe total financiado frente al precio del coche menos la entrada. Si es mayor, hay algo sumado.
- Las palabras «seguro», «prima», «protección de pagos» o el nombre de una aseguradora en las condiciones particulares.
- Si firmaste una solicitud de seguro aparte, aunque sea una hoja entre muchas.
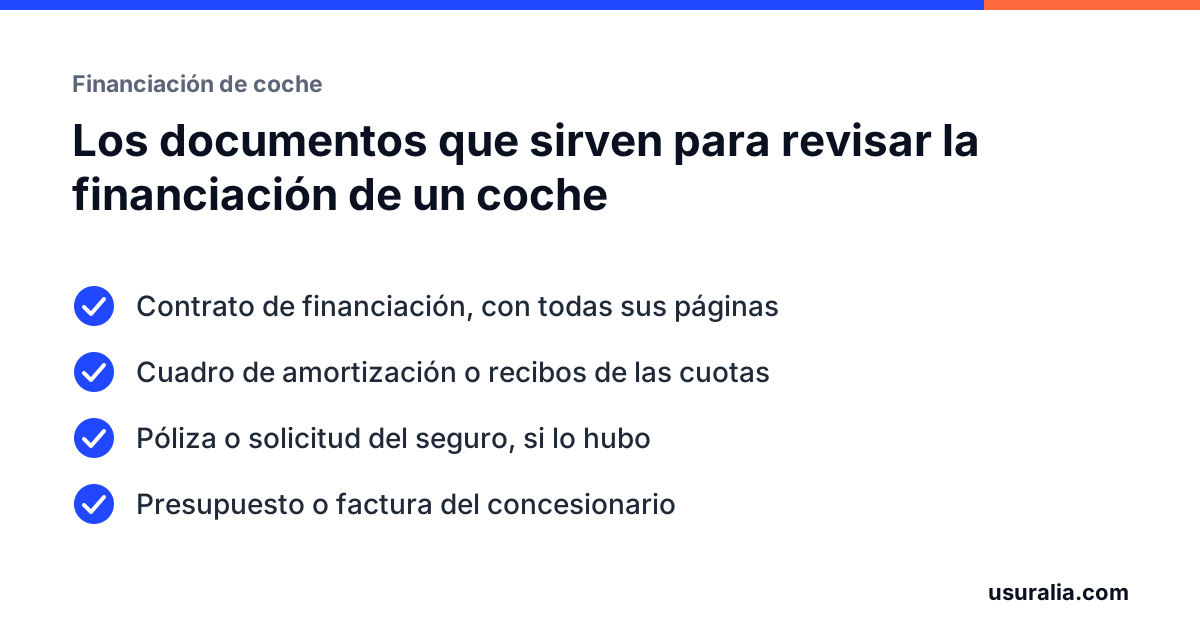
Si no tienes los papeles, la lista de documentos para revisar la financiación del coche te dice qué pedir.
Preguntas frecuentes
¿Es obligatorio el seguro a todo riesgo en un coche financiado?
La ley solo obliga a tener el seguro de responsabilidad civil. Algunas financiaciones, sobre todo las de cuota final, exigen por contrato un todo riesgo mientras dure el préstamo. Si el contrato no lo dice, no es obligatorio.
¿Es obligatorio el seguro de vida al financiar un coche?
No lo exige ninguna ley. Si la financiera lo puso como condición para conceder el préstamo, su coste debía figurar en la TAE, y si se impuso o no se explicó con claridad, puede reclamarse.
¿Puedo cambiar de aseguradora con el coche financiado?
Depende del contrato. Si exige un tipo de cobertura pero no una compañía concreta, normalmente puedes cambiar manteniendo esa cobertura. Revisa también si la financiera figura como beneficiaria.
¿Revisamos el tuyo?
Envíanos el contrato del coche y te decimos si hay algo que reclamar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
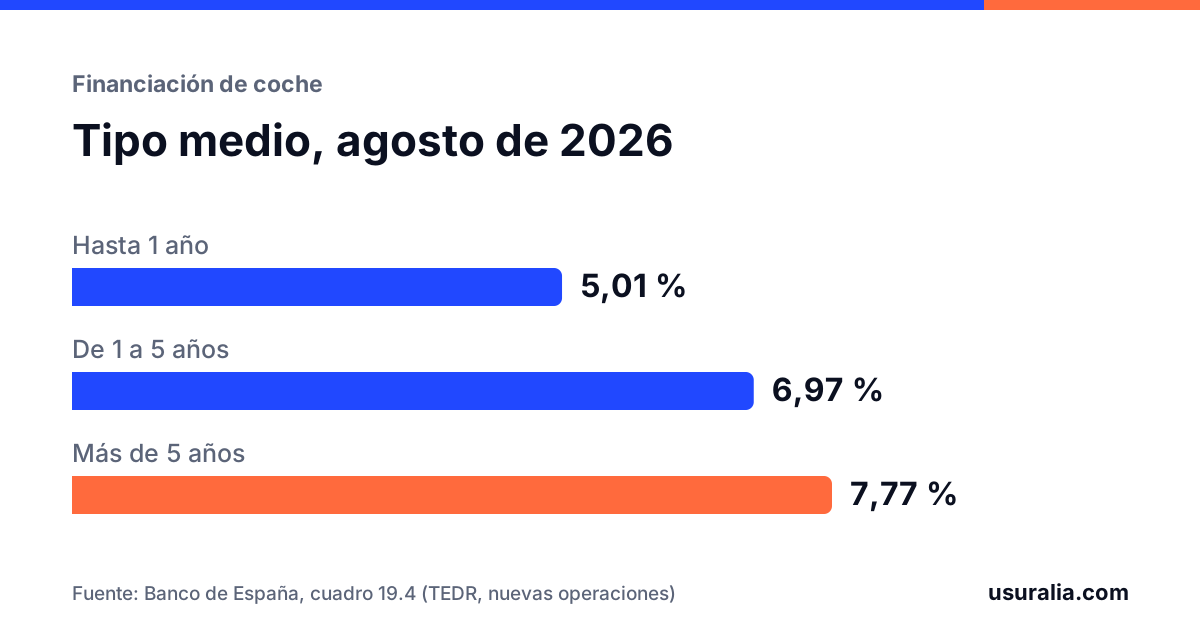
- Calculadora de financiación de cocheCompara tu TAE con el tipo medio del mes de la firma y estima lo que podrías recuperar.
- Simulador de préstamo de cocheCuota mensual, intereses totales y TAE real con la comisión y el seguro.
- Modelo para pedir el contratoSi no lo conservas, la financiera está obligada a darte una copia.
Reclamar a tu financiera
Santander ConsumerBBVA ConsumerCetelemStellantis / PSA FinanceVolkswagen Financial ServicesMobilize / RCI
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Real Decreto Legislativo 8/2004, de 29 de octubre (seguro obligatorio de responsabilidad civil en la circulación de vehículos a motor).
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículos 16 y 32.
- Texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, artículo 89.4.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.