En este artículo
En el concesionario se habla de la cuota: «se te queda en 300 al mes». Casi nunca se habla del total. Y el total es lo que de verdad cuesta el coche. Estos son ejemplos con cifras para que veas cuánto se paga en intereses según el plazo, el tipo y los extras. Si tu financiación ya está firmada y los números no te cuadran, la revisamos sin coste.
El ejemplo de partida
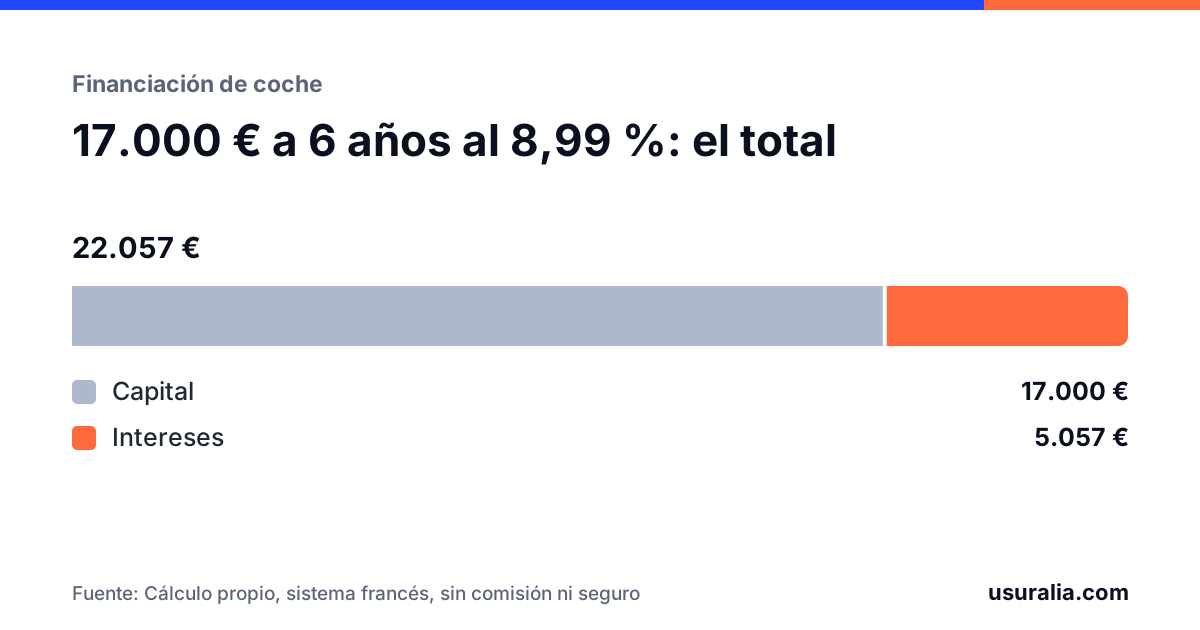
Un coche de 20.000 €, 3.000 € de entrada y 17.000 € financiados a 72 meses (seis años) al 8,99 % TIN, sin comisión ni seguro:
- Cuota: 306 € al mes.
- Total pagado en cuotas: 22.057 €.
- Intereses: 5.057 €, casi un 30 % de lo financiado.
Todas las cifras de este artículo salen del sistema francés de cuotas fijas, el que usan casi todas las financieras. Puedes repetir el cálculo con tus datos en el simulador de préstamo de coche.
Lo que cambia con el plazo
Con el mismo coche y el mismo interés, solo cambiando el número de cuotas:
| Plazo | Cuota | Intereses totales |
|---|---|---|
| 4 años (48 cuotas) | 423 € | 3.302 € |
| 6 años (72 cuotas) | 306 € | 5.057 € |
| 8 años (96 cuotas) | 249 € | 6.901 € |
Pasar de cuatro a ocho años baja la cuota unos 170 € al mes, pero duplica los intereses. Es la razón por la que en el concesionario se ofrecen plazos cada vez más largos: la cuota parece asequible y el coste total queda en segundo plano.
Lo que cambia con el interés
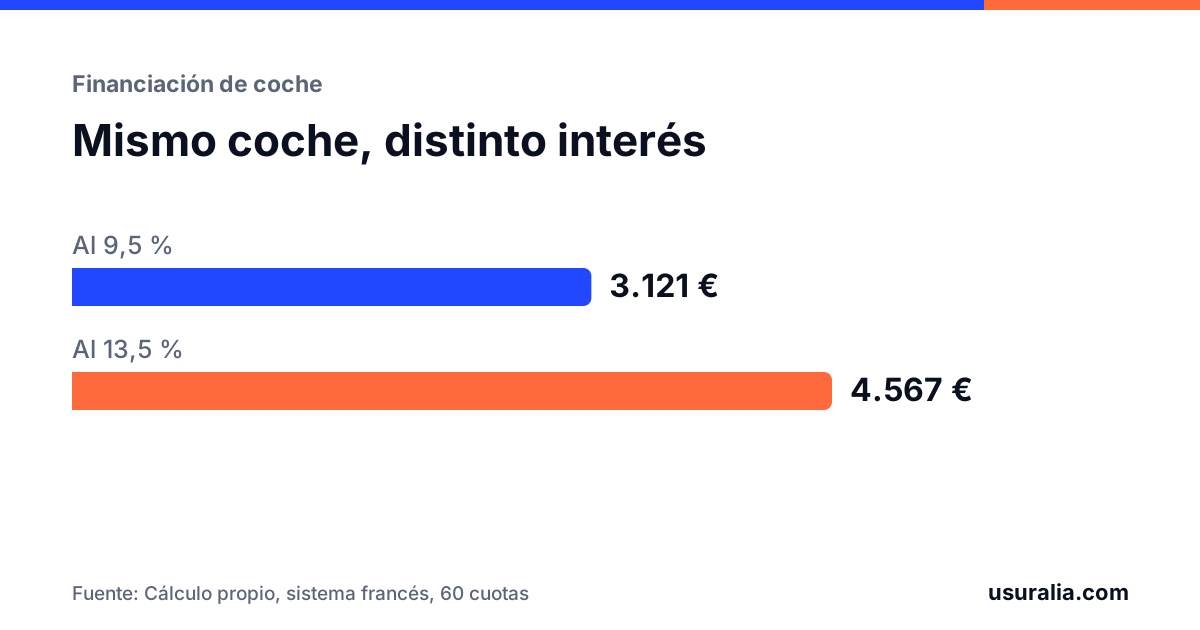
Dos puntos de diferencia en el tipo se notan mucho en seis años. Con los mismos 17.000 € a 72 meses:
- Al 6,99 %, los intereses son unos 3.860 €.
- Al 8,99 %, unos 5.060 €.
Son 1.200 € de diferencia por el mismo coche. Para saber si tu tipo es normal hay que compararlo con la media del mes de la firma, como explicamos en qué TAE es normal en la financiación de un coche.
Lo que añaden la comisión y el seguro
Aquí está lo que más se pasa por alto. Si la comisión de apertura y un seguro de prima única se suman al préstamo, también pagas intereses por ellos durante seis años:
| Qué se financia | Cuota | Pagas por encima de los 17.000 € | TAE aproximada |
|---|---|---|---|
| Solo el coche | 306 € | 5.057 € | 9,4 % |
| Coche + comisión del 3 % | 316 € | 5.719 € | 10,5 % |
| Coche + comisión + seguro de 1.500 € | 343 € | 7.665 € | 14,0 % |
El mismo coche, al mismo TIN, puede costar 2.600 € más según lo que se sume al préstamo. La TAE de la última fila incluye el seguro como coste del crédito, que es lo que corresponde cuando el seguro era condición para obtener la financiación.
Cómo funciona cada uno: la comisión de apertura y el seguro que te colaron con la financiación.
Qué parte se puede revisar
Pagar intereses es lo normal en un préstamo. Lo que se puede revisar es:
- Un interés muy por encima de la media del mercado en el mes de la firma, que puede hacer el contrato nulo por usura. La calculadora de financiación de coche hace esa comparación.
- Una comisión de apertura que no te explicaron o que no se corresponde con nada.
- Un seguro impuesto o mal explicado, o el que no te devolvieron al cancelar.
- Servicios y extras metidos en el capital sin que los pidieras.
Si cancelaste antes de tiempo, revisa también lo que te cobraron al cancelar. Para reunir los papeles, te sirve la lista de documentos para revisar la financiación del coche.
Preguntas frecuentes
¿Cómo calculo los intereses de mi financiación?
Multiplica la cuota por el número de cuotas y réstale el importe financiado. Si quieres verlo en detalle, el cuadro de amortización del contrato dice cuánto de cada cuota va a intereses.
¿Es mejor dar más entrada o financiar más?
Cada euro que no financias es un euro sobre el que no pagas intereses durante años. A cambio, el concesionario a veces condiciona un descuento a que financies una cantidad mínima, y conviene hacer las cuentas de las dos opciones.
¿Puedo reducir los intereses una vez firmado?
Sí, amortizando antes de tiempo, total o parcialmente. La ley limita la comisión que pueden cobrarte por hacerlo y obliga a descontar los intereses y costes del periodo que ya no vas a usar.
¿Revisamos el tuyo?
Envíanos el contrato del coche y te decimos si hay algo que reclamar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de financiación de cocheCompara tu TAE con el tipo medio del mes de la firma y estima lo que podrías recuperar.
- Simulador de préstamo de cocheCuota mensual, intereses totales y TAE real con la comisión y el seguro.
- Modelo para pedir el contratoSi no lo conservas, la financiera está obligada a darte una copia.
Reclamar a tu financiera
Santander ConsumerBBVA ConsumerCetelemStellantis / PSA FinanceVolkswagen Financial ServicesMobilize / RCI
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículos 16, 30 y 32.
- Banco de España, Boletín Estadístico, cuadro 19.4 (tipos medios de crédito al consumo por plazo).
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.