En este artículo
- Marzo de 2020: Europa abre el examen
- Noviembre de 2020 y enero de 2022: el Supremo responde
- 2021 y julio de 2023: Europa insiste
- Diciembre de 2024: Europa aprieta
- Noviembre de 2025: el Pleno del Supremo fija los criterios
- 2026: se aplica, con algunas excepciones y nuevas preguntas
- Lo que queda abierto y lo que ya no
- Qué hacer ahora
Pocas reclamaciones bancarias han dado tantos titulares contradictorios como el IRPH. Un año Europa «da la razón a los hipotecados» y al siguiente el Supremo «cierra la puerta». Para entender dónde está el asunto hay que leer las resoluciones en orden: cada una cambia algo concreto para quien tiene este índice.
Marzo de 2020: Europa abre el examen
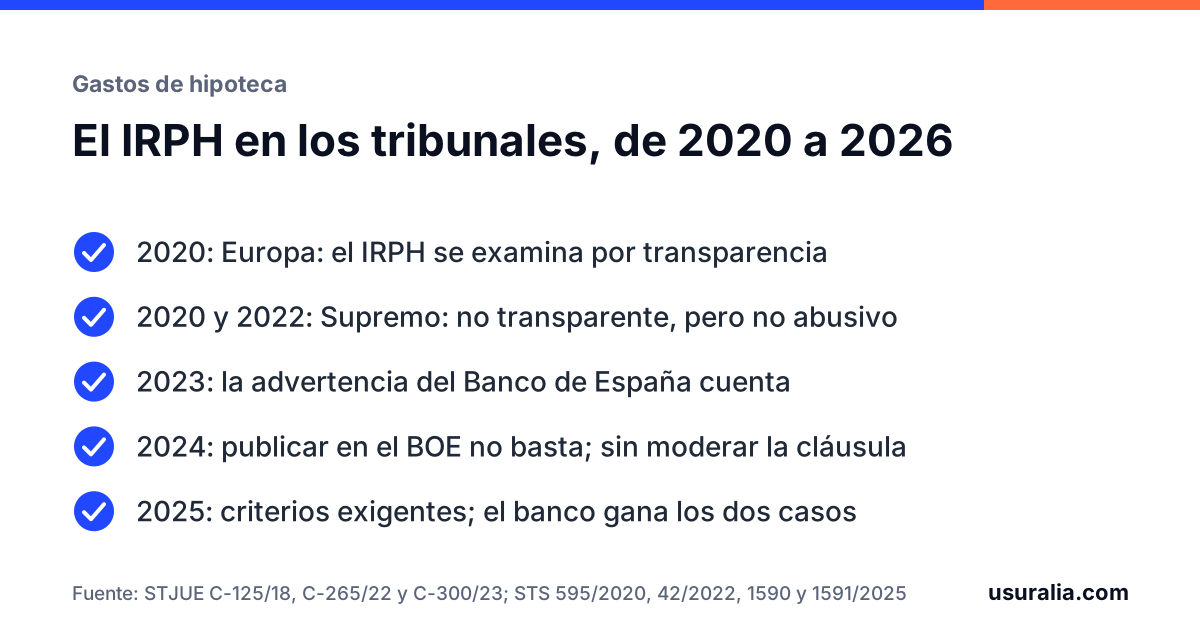
La sentencia del Tribunal de Justicia de la Unión Europea de 3 de marzo de 2020 (asunto C-125/18) respondió a un juzgado de Barcelona. Hasta entonces el Supremo sostenía, desde 2017, que el IRPH era un índice oficial y por tanto no podía revisarse.
Europa dijo lo contrario: que un índice sea oficial no excluye que la cláusula que lo incorpora se someta al control de transparencia. El banco debía poner al consumidor en condiciones de entender cómo se calculaba el índice y lo que iba a pagar, y era relevante que le informara de su evolución pasada. Dejó al juez español decidir qué pasaba si la cláusula no era transparente.
Para ti: desde ese día, tu cláusula IRPH se puede discutir en un juzgado.
Noviembre de 2020 y enero de 2022: el Supremo responde
El Pleno del Supremo dictó cuatro sentencias el 12 de noviembre de 2020 y otra el 27 de enero de 2022. Aceptó el control de transparencia, y en muchos casos admitió que la cláusula no era transparente porque el banco no había explicado el índice. Pero añadió un segundo paso: para anularla, además de no ser transparente, tenía que ser abusiva, es decir, causar un desequilibrio importante con mala fe del banco. Y concluyó que no lo era, porque el IRPH era un índice oficial y el banco no podía prever cómo evolucionaría frente al euríbor.
Para ti: durante esos años la mayoría de demandas por IRPH se desestimaban en España.
2021 y julio de 2023: Europa insiste
En noviembre de 2021 el tribunal europeo resolvió por auto dos nuevas cuestiones y mantuvo su criterio sin corregir al Supremo de forma expresa. El 13 de julio de 2023 (asunto C-265/22) fue más concreto: la advertencia del Banco de España de 1994, que recomendaba aplicar al IRPH un diferencial negativo para que no saliera más caro, es información relevante para la transparencia, y el juez debe comprobar si el consumidor medio podía acceder a ella y entenderla.
Para ti: lo que importa no es solo si te dijeron qué era el IRPH, sino si te avisaron de que, tal como se calculaba, salía más caro.
Diciembre de 2024: Europa aprieta
La sentencia de 12 de diciembre de 2024 (asunto C-300/23), a preguntas de un juzgado de San Sebastián, es la más importante hasta ahora. Tres ideas:
- Que el índice se publicara en el BOE no basta para presumir que el consumidor lo entendía. El banco debía explicar el método de cálculo y la evolución del índice, y la advertencia del Banco de España es parte de esa información.
- La falta de esa información puede valorarse como indicio de mala fe y de desequilibrio, que es justo lo que el Supremo no apreciaba.
- Si la cláusula se anula, el juez no puede moderarla ni sustituir el índice por otro, salvo que el contrato no pueda subsistir sin ella y la nulidad total perjudique al consumidor.
Para ti: se abrieron muchas expectativas, y lo que quedaba era ver cómo lo aplicaba el Supremo.
Noviembre de 2025: el Pleno del Supremo fija los criterios
El 11 de noviembre de 2025 el Pleno dictó las sentencias 1590 y 1591/2025. Dice que no cabe una solución única, pero en los dos casos dio la razón al banco.
Transparencia. La publicación en el BOE cubre, en general, el conocimiento del índice. No hace falta entregar la evolución pasada si la información cita la Circular 5/1994; citar solo la 8/1990 no basta. No avisar del diferencial negativo es irrelevante si además se menciona alguna TAE. Y comparar con el euríbor no es obligación del banco.
Abusividad. Solo se examina si falta transparencia. Se valora a la fecha de la firma, comparando el tipo efectivo (índice más diferencial) con los tipos habituales del mercado, y no con el euríbor más el mismo diferencial. La desproporción debe ser muy evidente. En el caso resuelto, alrededor de un punto de diferencia no bastó.
Para ti: la mayoría de hipotecas con IRPH no pasa este filtro.
2026: se aplica, con algunas excepciones y nuevas preguntas
Las Audiencias están siguiendo ese criterio. En febrero, el Supremo consideró no incorporada una cláusula en una subrogación en préstamo promotor sin información (sentencia 161/2026), en un caso con circunstancias particulares. Y en marzo un juzgado de Palma preguntó a Europa si exigir una desproporción muy evidente es compatible con la directiva. La respuesta tardará y el Supremo no ha suspendido los pleitos.
Para ti: si tu caso no es de los concretos, reclamar hoy tiene más riesgo que recorrido.
Lo que queda abierto y lo que ya no
Abierto: si Europa corrige el criterio del Supremo, qué pasa con la cláusula de cierre del IRPH de cajas y bancos y cuál es la consecuencia exacta de la nulidad.
Resuelto, salvo que Europa diga otra cosa: que la cláusula se examina caso a caso, que citar la Circular 5/1994 y una TAE suele bastar y que la diferencia con el euríbor no decide. Y el plazo: pedir la nulidad no prescribe, y el de la devolución, aplicando la doctrina de 2024 sobre cláusulas abusivas, empieza con la sentencia firme.
Qué hacer ahora
Comprueba si tu hipoteca tiene IRPH (cómo saberlo) y reúne la escritura y, si los tienes, la oferta vinculante y los recibos. Mientras tanto, revisa en la misma escritura la cláusula de gastos, que se reclama en el mismo procedimiento.
Con esos documentos te decimos sin coste si tu IRPH merece la pena con la jurisprudencia actual y qué más se puede reclamar de tu escritura.
Preguntas frecuentes
¿El Supremo ha dado la razón a los clientes con IRPH?
No. Admite que la cláusula se examina caso a caso, pero con criterios que el banco suele superar: basta en general con citar la Circular 5/1994 y alguna TAE, y para ser abusiva la desproporción frente al mercado al firmar debe ser muy evidente.
¿Qué pasa si se anula la cláusula IRPH de mi hipoteca?
Europa ha dicho que el juez no puede moderarla ni sustituirla por otro índice salvo que el contrato no pueda subsistir y la nulidad total te perjudique. La consecuencia exacta la decide el juez y sigue discutida.
¿Me conviene esperar a que haya más sentencias?
Pedir la nulidad no prescribe y el plazo de la devolución, según la doctrina de 2024 para cláusulas abusivas, empieza con la sentencia firme que anula la cláusula. En la mayoría de casos, demandar hoy tiene más riesgo que esperar a que responda Europa. Lo razonable es revisar la escritura y decidir con el caso delante.
¿Revisamos el tuyo?
Con la escritura y las facturas calculamos lo que puedes recuperar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de gastos de hipotecaCuánto te devolvería el banco, factura a factura y con intereses.
- Las sentencias de 2019, explicadasCómo repartió el Supremo cada gasto.
- STJUE 2024 y STS 857/2024: cuándo empieza el plazo de los gastosSTJUE de 25 de enero y 25 de abril de 2024; STS (Pleno) 857/2024, de 14 de junio
- STS 816/2023 y STJUE de 2025: la comisión de apertura, caso por casoSTS 816/2023, de 29 de mayo, y STJUE de 30 de abril de 2025
- STS 44/2019 a 49/2019: cómo se reparten los gastos de la hipotecaSTS (Pleno) 44/2019 a 49/2019, de 23 de enero
Reclamar los gastos a tu banco
BBVASantanderCaixaBankSabadellBankinterUnicajaINGKutxabankAbancaIbercaja
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Sentencia del Tribunal de Justicia de la Unión Europea de 3 de marzo de 2020 (asunto C-125/18).
- Sentencias del Tribunal Supremo (Pleno) 595/2020 a 598/2020, de 12 de noviembre.
- Autos del Tribunal de Justicia de la Unión Europea de 17 de noviembre de 2021 (asuntos C-655/20 y C-79/21).
- Sentencia del Tribunal Supremo (Pleno) 42/2022, de 27 de enero.
- Sentencia del Tribunal de Justicia de la Unión Europea de 13 de julio de 2023 (asunto C-265/22).
- Sentencia del Tribunal de Justicia de la Unión Europea de 12 de diciembre de 2024 (asunto C-300/23).
- Directiva 93/13/CEE, sobre cláusulas abusivas en los contratos celebrados con consumidores, artículos 3, 4, 5 y 6.
- Sentencias del Tribunal Supremo (Pleno) 1590/2025 y 1591/2025, de 11 de noviembre.
- Sentencia del Tribunal Supremo (Pleno) 857/2024, de 14 de junio (prescripción).
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.