En este artículo
Si llevas años pagando una cuota más alta que la de conocidos con hipotecas parecidas y nunca has entendido por qué, puede que la respuesta esté en el índice al que se referencia tu préstamo. El IRPH no es ilegal ni secreto, pero sí es más caro que el euríbor por su propia forma de cálculo, y la mayoría de quienes lo tienen no lo eligieron.
Qué es el IRPH
IRPH son las siglas de Índice de Referencia de Préstamos Hipotecarios. Es un tipo oficial que publica cada mes el Banco de España y que se calcula como la media de los tipos de interés de los préstamos hipotecarios a más de tres años para compra de vivienda libre que las entidades han concedido ese mes.
Durante casi veinte años hubo tres:
- IRPH Cajas: media de las hipotecas concedidas por las cajas de ahorros.
- IRPH Bancos: media de las concedidas por los bancos.
- IRPH Entidades (o «conjunto de entidades»): media de todas.
Los dos primeros dejaron de publicarse en noviembre de 2013, cuando ya casi no quedaban cajas. La ley los sustituyó por el índice que previera cada escritura y, si no había ninguno, por el IRPH Entidades con un diferencial calculado para mantener el mismo resultado. Desde entonces solo se publica este último, y sigue siendo un índice oficial.
Por qué sale más caro que el euríbor
El euríbor es el tipo al que los bancos se prestan dinero entre sí. El IRPH es la media de lo que los bancos cobran a sus clientes por las hipotecas. Esa media se hace sobre la TAE, no sobre el interés nominal, así que lleva dentro los diferenciales, las comisiones y los gastos de esas hipotecas. Qué es la TAE y qué incluye lo tienes en el glosario.
El resultado es un índice que, por construcción, siempre está por encima del coste del dinero. Y si encima la escritura le suma un diferencial, el cliente paga dos veces el margen del banco: una vez dentro del índice y otra fuera.
El Banco de España lo sabía. En la circular de 1994 que creó estos índices advirtió de que, al estar calculados sobre TAE, para que una hipoteca con IRPH costase lo mismo que el mercado había que aplicarle un diferencial negativo. Casi ninguna escritura lo hizo. La diferencia con el euríbor ha sido de forma habitual de uno a dos puntos, lo que a lo largo de una hipoteca suma miles de euros.
Cómo verlo en la escritura
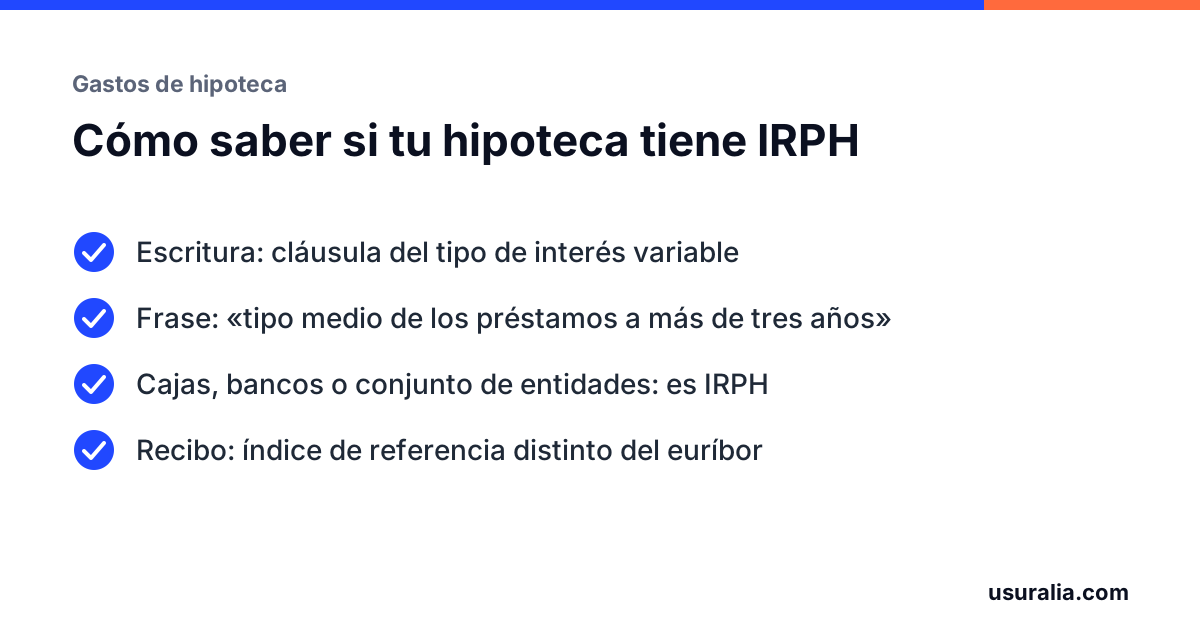
Busca la cláusula del tipo de interés variable, normalmente la tercera o tercera bis. Después de fijar el tipo inicial, define el índice de referencia. Si tienes IRPH, leerás algo parecido a:
«Tipo medio de los préstamos hipotecarios a más de tres años, para adquisición de vivienda libre, concedidos por las cajas de ahorro» (o «por los bancos», o «por el conjunto de entidades de crédito»).
A veces aparece con el nombre oficial completo y otras solo como «IRPH» o «índice de referencia de préstamos hipotecarios». También puede figurar como índice sustitutivo: muchas hipotecas con euríbor preveían el IRPH para el caso de que el euríbor dejara de publicarse, y eso no significa que lo tengas aplicado.
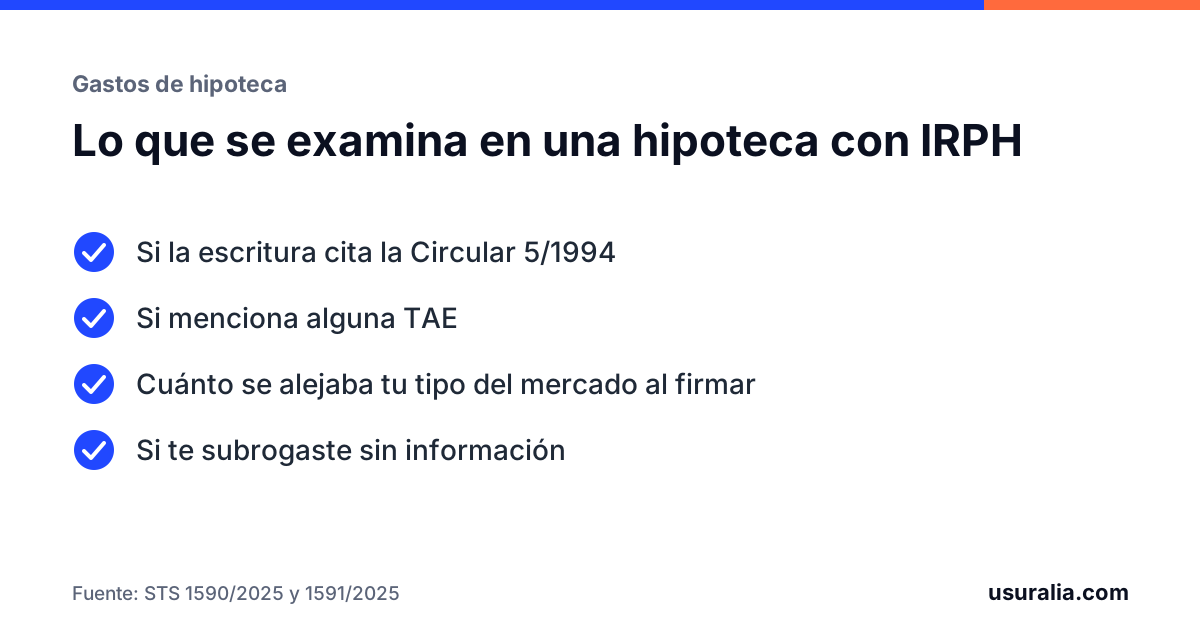
Fíjate además en el diferencial que acompaña al índice y en si la escritura cita la Circular 5/1994 del Banco de España y alguna TAE: es lo primero que mira hoy un juzgado.
Si no tienes la escritura, la notaría conserva el original: así se pide.
Cómo verlo en el recibo
Los recibos periódicos y las comunicaciones de revisión del tipo indican el índice de referencia aplicado. Busca «índice de referencia», «tipo de referencia» o «referencia» seguido de IRPH, «conjunto de entidades» o «tipo medio de los préstamos hipotecarios». Si aparece euríbor, no tienes IRPH.
Otra señal: compara el tipo que te aplicaron en una revisión con el euríbor del mes de referencia más tu diferencial. Si el resultado es claramente superior y no hay cláusula suelo, el índice es otro.
Si dudas, pide al banco un certificado con el índice de referencia y el histórico de tipos aplicados. Está obligado a dártelo.
Qué se puede reclamar
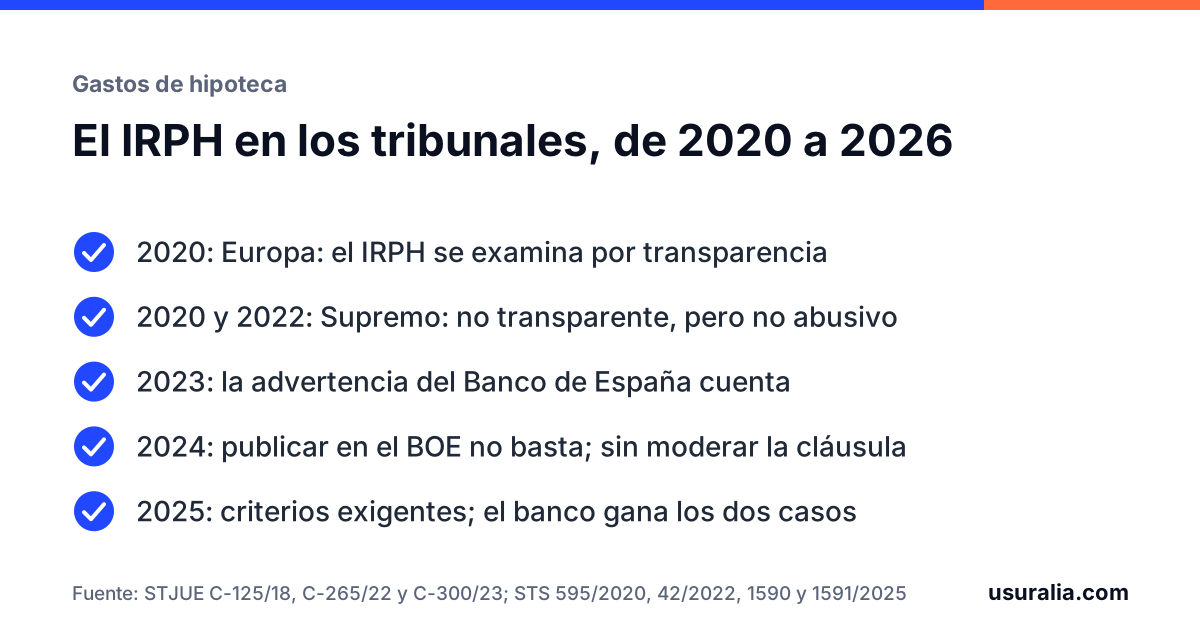
Tener IRPH no es motivo de nulidad, y que te saliera más caro que el euríbor tampoco. Desde noviembre de 2025, con los criterios del Pleno del Supremo, la mayoría de reclamaciones no prospera: suele bastar que la escritura cite la Circular 5/1994 y alguna TAE, y aunque no lo haga, la cláusula solo es abusiva si tu tipo al firmar estaba muy claramente por encima del mercado.
Quedan casos concretos, como las subrogaciones en el préstamo del promotor sin información. Lo explicamos en IRPH en 2026: se puede reclamar. Y mientras revisas la escritura, comprueba también la cláusula de gastos y la cláusula suelo: hoy tienen más recorrido.
Qué hacer ahora
Lee la cláusula del tipo de interés de tu escritura y un recibo reciente. Si aparece «tipo medio de los préstamos hipotecarios a más de tres años», tienes IRPH. Con la escritura te decimos sin coste si tu IRPH merece la pena y qué más se puede reclamar.
Preguntas frecuentes
¿Cuánto más caro es el IRPH que el euríbor?
Varía cada mes, pero la diferencia ha sido de forma habitual de uno a dos puntos porcentuales. En una hipoteca de 150.000 € a 30 años, un punto de diferencia supone del orden de 80 € al mes durante muchos años.
Mi hipoteca tenía IRPH Cajas. ¿Qué índice me aplican ahora?
El IRPH de cajas y el de bancos dejaron de publicarse en noviembre de 2013. La ley los sustituyó por el índice que previera la escritura y, si no había ninguno, por el IRPH del conjunto de entidades, con un diferencial calculado para que el resultado no cambiase.
¿Tener IRPH significa que puedo reclamar?
Tener IRPH no es motivo de nulidad, y desde noviembre de 2025 la mayoría de reclamaciones no prospera. Suele bastar que la escritura cite la Circular 5/1994 y alguna TAE, y aunque no lo haga hace falta una desproporción muy evidente con los tipos de mercado al firmar.
¿Revisamos el tuyo?
Con la escritura y las facturas calculamos lo que puedes recuperar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de gastos de hipotecaCuánto te devolvería el banco, factura a factura y con intereses.
- Las sentencias de 2019, explicadasCómo repartió el Supremo cada gasto.
- STJUE 2024 y STS 857/2024: cuándo empieza el plazo de los gastosSTJUE de 25 de enero y 25 de abril de 2024; STS (Pleno) 857/2024, de 14 de junio
- STS 816/2023 y STJUE de 2025: la comisión de apertura, caso por casoSTS 816/2023, de 29 de mayo, y STJUE de 30 de abril de 2025
- STS 44/2019 a 49/2019: cómo se reparten los gastos de la hipotecaSTS (Pleno) 44/2019 a 49/2019, de 23 de enero
Reclamar los gastos a tu banco
BBVASantanderCaixaBankSabadellBankinterUnicajaINGKutxabankAbancaIbercaja
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Circular 8/1990, de 7 de septiembre, del Banco de España, en la redacción de la Circular 5/1994, de 22 de julio (definición de los índices de referencia oficiales).
- Orden de 5 de mayo de 1994, sobre transparencia de las condiciones financieras de los préstamos hipotecarios.
- Ley 14/2013, de 27 de septiembre, disposición adicional decimoquinta (desaparición del IRPH de cajas y bancos).
- Orden EHA/2899/2011, de 28 de octubre, artículo 27 (tipos de interés oficiales).
- Sentencia del Tribunal de Justicia de la Unión Europea de 3 de marzo de 2020 (asunto C-125/18).
- Sentencia del Tribunal de Justicia de la Unión Europea de 12 de diciembre de 2024 (asunto C-300/23).
- Sentencias del Tribunal Supremo (Pleno) 1590/2025 y 1591/2025, de 11 de noviembre.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.