En este artículo
Si tu hipoteca está referenciada al IRPH, llevas años pagando un tipo por encima del euríbor y has leído noticias contradictorias. Te lo decimos claro: desde noviembre de 2025 la mayoría de reclamaciones de IRPH no prospera. Quedan casos concretos y preguntas pendientes en Europa, y conviene saber en cuál estás antes de gastar dinero.
Qué es el IRPH y por qué se discute
El IRPH, índice de referencia de préstamos hipotecarios, es la media de los tipos de los préstamos hipotecarios a más de tres años que las entidades conceden cada mes. Desde 2013 solo sobrevive el del conjunto de entidades; los de cajas y bancos desaparecieron y las hipotecas que los usaban pasaron al de entidades.
El problema de fondo es cómo se calcula. El IRPH es una media de TAE, es decir, incluye las comisiones y los gastos de esas hipotecas, no solo el interés. Por eso ha estado siempre por encima del euríbor. El Banco de España lo advirtió en 1994, en la circular que creó el índice: para que una hipoteca con IRPH costase lo mismo que el mercado había que aplicarle un diferencial negativo. Casi ninguna hipoteca lo hizo.
Lo que ha dicho Europa y lo que ha dicho el Supremo
- 2017. El Supremo dijo que el IRPH, por ser un índice oficial, no podía examinarse por falta de transparencia.
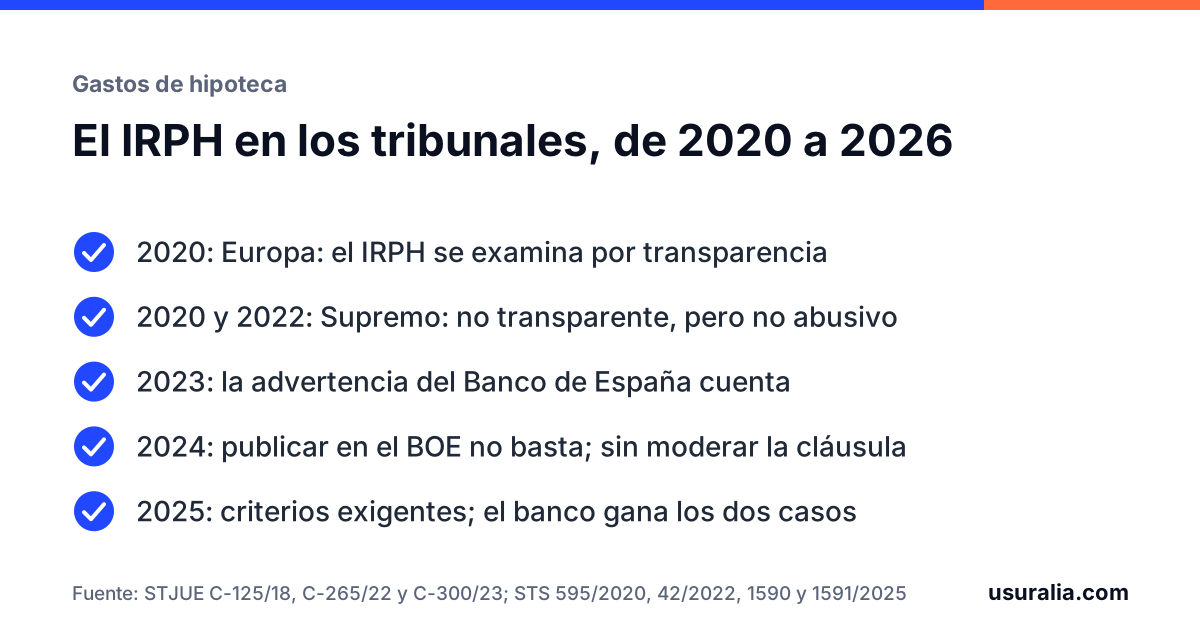
- Marzo de 2020. El Tribunal de Justicia de la Unión Europea corrigió ese criterio: la cláusula que fija el IRPH está sujeta al control de transparencia. El banco debía poner al cliente en condiciones de entender cómo se calculaba el índice y lo que iba a pagar, y es relevante que le informara de su evolución pasada.
- Noviembre de 2020 y enero de 2022. El Supremo aceptó el control de transparencia, pero concluyó que, aunque la cláusula no fuese transparente, no era abusiva: no apreció mala fe del banco ni desequilibrio para el cliente.
- Julio de 2023. El tribunal europeo volvió sobre la advertencia de 1994: la indicación del Banco de España sobre el diferencial negativo es información relevante para la transparencia, y el juez debe comprobar si el consumidor pudo acceder a ella.
- Diciembre de 2024. La sentencia más importante hasta ahora. Europa fijó que publicar el índice en el BOE no basta para presumir que el cliente lo entendía; que el banco debía informar sobre el método de cálculo y la evolución del índice; que la falta de esa información puede valorarse como indicio de mala fe y desequilibrio; y que, si la cláusula se anula, el juez no puede moderarla ni sustituirla por otro índice salvo que el contrato no pueda subsistir y la nulidad total perjudique al consumidor.
- Noviembre de 2025. El Pleno del Supremo fijó los criterios (sentencias 1590 y 1591/2025) y dio la razón al banco en los dos casos. Dice que no hay una respuesta única, pero sus criterios son exigentes.
- 2026. El Supremo y las Audiencias los están aplicando. Un juzgado de Palma ha vuelto a preguntar a Europa si son compatibles con la directiva, y el Supremo no ha suspendido los pleitos a la espera de la respuesta.
Qué se examina hoy en tu hipoteca
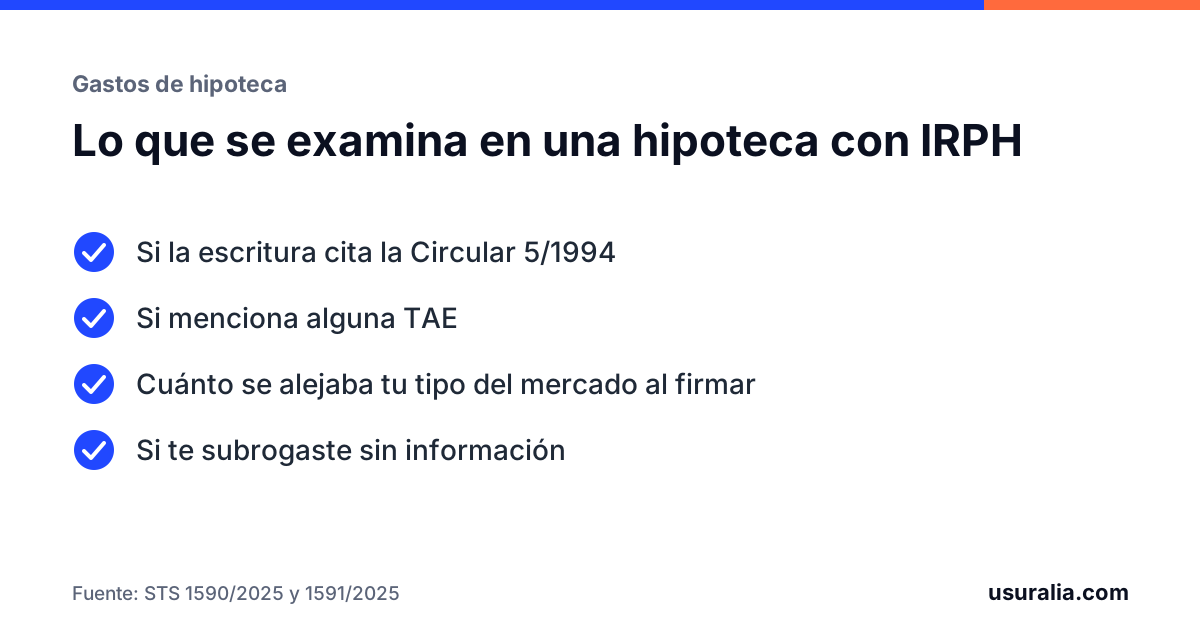
Primero, la transparencia. La publicación en el BOE cubre, en general, el conocimiento del índice y de su evolución. No hace falta que el banco te diera los valores pasados si la escritura cita la Circular 5/1994, y no avisarte del diferencial negativo no importa si además menciona alguna TAE. Citar solo la Circular 8/1990 no basta.
Después, si falta transparencia, la abusividad. Que no fuera transparente no la anula por sí solo. Hay que comparar tu tipo al firmar (índice más diferencial) con los tipos de mercado de ese momento, y la desproporción debe ser muy evidente. En el caso que resolvió el Supremo, un punto de diferencia no bastó. Comparar con el euríbor más el mismo diferencial no sirve, y lo que pasó después de firmar tampoco cuenta.
Dónde todavía hay partido
- Subrogación en el préstamo del promotor en la que la escritura no reproducía el tipo ni el índice, y no te dieron información. En febrero de 2026 el Supremo consideró no incorporada una cláusula así (sentencia 161/2026), en un caso con circunstancias particulares.
- IRPH de cajas o de bancos en el que, desde 2013, se aplicó algo distinto de lo que preveía la ley. Es una cuestión aún abierta en el Supremo.
- Casos en los que ni la Circular 5/1994 ni la TAE aparecen y el tipo estaba muy por encima del mercado. No conocemos ninguna sentencia reciente de una Audiencia que anule el IRPH por esta vía, así que no conviene darlo por hecho.
Qué puede pasar si se anula la cláusula
Tampoco está cerrado. Europa solo admite sustituir el índice o dejar el préstamo sin él en determinados supuestos, y en una hipoteca con IRPH de entidades la consecuencia está discutida. Lo decide el juez y puede que el ahorro no sea el que imaginas.
Plazos
No hay prisa por el plazo: pedir la nulidad de la cláusula no tiene plazo. Para la devolución del dinero, como en los gastos de hipoteca, el plazo no empieza cuando pagaste cada cuota sino cuando una sentencia firme declara nula la cláusula, salvo que el banco pruebe que ya conocías antes su abusividad. Y perder un pleito puede salir caro: conviene valorar el riesgo de costas antes de demandar. Está explicado en la sentencia del Supremo de 2024 sobre el plazo y en el plazo para reclamar los gastos de hipoteca. Que la hipoteca esté cancelada no impide reclamar.
Qué hacer ahora
Localiza en la escritura la cláusula del tipo de interés: si habla de «tipo medio de los préstamos hipotecarios a más de tres años» como índice principal, tienes IRPH. No lo tienes si solo aparece como índice sustitutivo. Mientras la revisas, mira también los gastos de constitución y la cláusula suelo: hoy tienen más recorrido.
Mándanos tu escritura y te decimos sin coste si tu IRPH merece la pena y qué más se puede reclamar. Si no vemos base, te lo decimos.
Preguntas frecuentes
¿Cómo sé si mi hipoteca tiene IRPH?
Mira la cláusula del tipo de interés variable de la escritura. Si habla del «tipo medio de los préstamos hipotecarios a más de tres años para adquisición de vivienda libre», de cajas, bancos o del conjunto de entidades, tienes IRPH. También lo verás en los recibos como índice de referencia.
Si gano, ¿me cambian el IRPH por el euríbor?
No está claro ni siquiera en los casos que se ganan. Europa dice que el juez no puede moderar la cláusula ni sustituirla salvo que el contrato no pueda subsistir y la nulidad total te perjudique, y la consecuencia exacta la decide el juez.
Mi hipoteca con IRPH ya está cancelada. ¿Puedo reclamar?
La cancelación no impide pedir la nulidad ni la devolución. Otra cosa es que prospere: se aplican los mismos criterios del Supremo que a una hipoteca viva.
¿Revisamos el tuyo?
Con la escritura y las facturas calculamos lo que puedes recuperar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de gastos de hipotecaCuánto te devolvería el banco, factura a factura y con intereses.
- Las sentencias de 2019, explicadasCómo repartió el Supremo cada gasto.
- STJUE 2024 y STS 857/2024: cuándo empieza el plazo de los gastosSTJUE de 25 de enero y 25 de abril de 2024; STS (Pleno) 857/2024, de 14 de junio
- STS 816/2023 y STJUE de 2025: la comisión de apertura, caso por casoSTS 816/2023, de 29 de mayo, y STJUE de 30 de abril de 2025
- STS 44/2019 a 49/2019: cómo se reparten los gastos de la hipotecaSTS (Pleno) 44/2019 a 49/2019, de 23 de enero
Reclamar los gastos a tu banco
BBVASantanderCaixaBankSabadellBankinterUnicajaINGKutxabankAbancaIbercaja
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Sentencia del Tribunal de Justicia de la Unión Europea de 3 de marzo de 2020 (asunto C-125/18).
- Sentencia del Tribunal de Justicia de la Unión Europea de 13 de julio de 2023 (asunto C-265/22).
- Sentencia del Tribunal de Justicia de la Unión Europea de 12 de diciembre de 2024 (asunto C-300/23).
- Sentencias del Tribunal Supremo (Pleno) 595/2020 a 598/2020, de 12 de noviembre, y 42/2022, de 27 de enero.
- Sentencias del Tribunal Supremo (Pleno) 1590/2025 y 1591/2025, de 11 de noviembre.
- Sentencia del Tribunal Supremo 161/2026, de 4 de febrero (subrogación en préstamo promotor).
- Sentencia del Tribunal Supremo (Pleno) 857/2024, de 14 de junio (prescripción).
- Circular 5/1994, de 22 de julio, del Banco de España.
- Ley 14/2013, de 27 de septiembre, disposición adicional decimoquinta (desaparición del IRPH de cajas y bancos).
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.