En este artículo
La cláusula suelo fue la primera gran reclamación bancaria masiva en España y muchos dan por hecho que el tema está cerrado. No lo está. En 2026 hay personas que nunca reclamaron, que firmaron un acuerdo con el banco a cambio de una rebaja, o que cancelaron la hipoteca creyendo que ya no podían hacer nada. En los tres casos puede haber dinero que recuperar.
Qué es y por qué es nula
Es la cláusula de una hipoteca a tipo variable que fija un mínimo: aunque el euríbor baje, nunca pagarás menos de, por ejemplo, el 3 %. Entre 2009 y 2022 el euríbor estuvo casi siempre por debajo de esos mínimos, y quien tenía suelo pagó durante años como si su hipoteca fuera a tipo fijo.
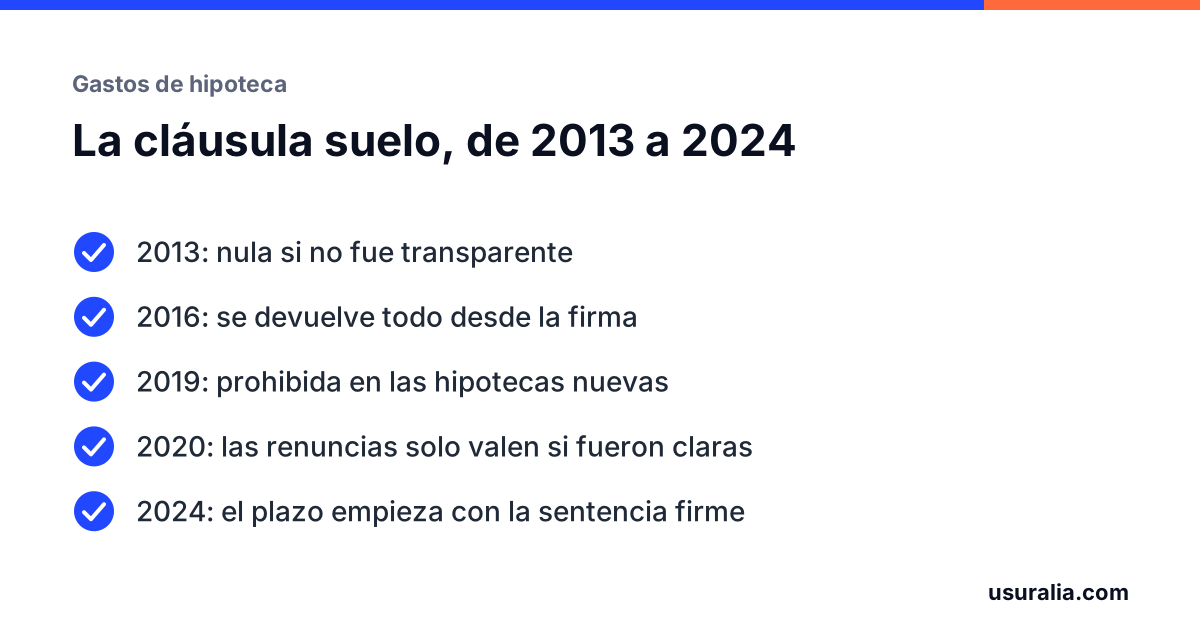
En mayo de 2013 el Tribunal Supremo declaró nulas estas cláusulas cuando no superaban el control de transparencia: el cliente debía haber entendido, antes de firmar, que el suelo convertía en la práctica su hipoteca variable en una fija, y en la mayoría de las escrituras la cláusula estaba entre otras muchas y nadie la explicó. Desde junio de 2019 la ley de crédito inmobiliario prohíbe directamente poner un límite a la baja al tipo de interés en las hipotecas nuevas.
Cuánto se devuelve: todo desde la firma
El Supremo limitó en 2013 la devolución a lo pagado desde el 9 de mayo de ese año. El Tribunal de Justicia de la Unión Europea lo corrigió el 21 de diciembre de 2016: una cláusula nula no ha existido nunca, y el consumidor tiene derecho a recuperar todo lo pagado de más desde el primer recibo, con intereses.
En la práctica se recalcula la hipoteca como si el suelo no hubiera existido, mes a mes, y la diferencia es lo que se reclama. Si pagaste el suelo durante ocho o diez años, la cifra suele ser importante. Si el banco te lo devolvió en su día solo desde 2013, te deben el resto.
Si firmaste un acuerdo con el banco
Entre 2013 y 2017 muchos bancos ofrecieron a sus clientes rebajar o quitar el suelo a cambio de firmar un documento en el que el cliente renunciaba a reclamar. El tribunal europeo resolvió sobre estos acuerdos en julio de 2020: son válidos solo si el banco los negoció con transparencia, es decir, si al firmar el cliente sabía que la cláusula podía ser nula y cuánto dinero dejaba de reclamar. La renuncia genérica a cualquier acción futura no vale.
El Supremo aplicó ese criterio y desde entonces los juzgados examinan cada acuerdo: cómo se ofreció, qué se explicó, si figuraba la cantidad a la que se renunciaba. Muchos de esos documentos no superan el examen. Si firmaste uno, no des el caso por perdido sin que alguien lo lea.
Hipotecas canceladas y plazo para reclamar
Que la hipoteca esté cancelada, vendida la casa o subrogada a otro banco no impide reclamar: la cláusula se pagó y lo pagado se puede pedir.
La duda era el plazo. Pedir la nulidad no prescribe nunca. Pedir el dinero sí tiene un plazo de cinco años, y la cuestión era desde cuándo se cuenta. Para los gastos de hipoteca, Europa y el Supremo lo resolvieron en 2024: el plazo empieza cuando una sentencia firme declara nula la cláusula, salvo que el banco pruebe que el cliente conocía antes la abusividad. Lo explicamos en la sentencia del Supremo de 2024 sobre el plazo y en el plazo para reclamar los gastos.
Esa doctrina se dictó para la cláusula de gastos, pero su razonamiento se aplica por analogía a la cláusula suelo, que es también una cláusula abusiva de la misma directiva. Hay un matiz: la cláusula suelo tuvo mucha más repercusión pública, y el banco puede intentar probar que ese cliente concreto la conocía, por ejemplo porque recibió la comunicación del procedimiento extrajudicial de 2017 o firmó un acuerdo. Es un punto que se revisa en cada caso, no una regla que cierre la puerta.
Cómo se reclama hoy
El caso se decide con tres documentos. El primero es la escritura: en la cláusula del tipo de interés variable, una frase del tipo «en ningún caso el tipo aplicable será inferior a» es el suelo. El segundo son los recibos o el histórico de cuotas y tipos aplicados que te facilite el banco: con ellos se recalcula la hipoteca mes a mes como si el suelo no hubiera existido, y esa diferencia es la cifra. El tercero, si lo hay, es el acuerdo que firmaste con el banco: forma parte del caso, porque hay que examinar si fue transparente.
La reclamación empieza por escrito ante el banco. Sigue vigente el procedimiento extrajudicial del Real Decreto-ley 1/2017, que da a la entidad tres meses para ofrecer una cantidad o rechazar la reclamación. Ese plazo importa: una reclamación bien fundada, con el cálculo hecho, es la que abre la puerta a un acuerdo sin pasar por el juzgado, y la fecha en que se presenta es la que cuenta para el plazo. Si no hay acuerdo, queda la demanda, y en ese mismo procedimiento se revisan los gastos de constitución y, si tu hipoteca tiene IRPH, el índice. La reclamación al banco y, si hace falta, la demanda las hacemos nosotros.
Con la escritura y los recibos calculamos sin coste lo que te corresponde por la cláusula suelo y los gastos de tu hipoteca y lo reclamamos por ti. Solo cobramos si se recupera dinero.
Preguntas frecuentes
El banco me quitó el suelo en 2014 y me devolvió solo desde mayo de 2013. ¿Puedo pedir el resto?
Sí. Desde la sentencia europea de 21 de diciembre de 2016 la devolución alcanza a todo lo pagado desde la firma. Lo que no te devolvieron se puede reclamar, salvo que firmaras una renuncia transparente, y eso hay que revisarlo documento en mano.
Firmé un documento aceptando una rebaja del suelo a cambio de no reclamar. ¿Vale?
Solo si el banco te explicó con claridad que la cláusula podía ser nula y a cuánto dinero renunciabas. Europa lo fijó en julio de 2020 y los tribunales examinan cada acuerdo. Muchos no superan ese examen.
Vendí la casa y cancelé la hipoteca hace años. ¿Es tarde?
Pedir la nulidad no prescribe. El plazo para pedir el dinero, según la doctrina fijada en 2024 para los gastos de hipoteca, empieza con la sentencia firme que declara nula la cláusula, salvo que el banco pruebe que conocías antes la abusividad. Conviene valorar el caso antes de darlo por perdido.
¿Revisamos el tuyo?
Con la escritura y las facturas calculamos lo que puedes recuperar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de gastos de hipotecaCuánto te devolvería el banco, factura a factura y con intereses.
- Las sentencias de 2019, explicadasCómo repartió el Supremo cada gasto.
- STJUE 2024 y STS 857/2024: cuándo empieza el plazo de los gastosSTJUE de 25 de enero y 25 de abril de 2024; STS (Pleno) 857/2024, de 14 de junio
- STS 816/2023 y STJUE de 2025: la comisión de apertura, caso por casoSTS 816/2023, de 29 de mayo, y STJUE de 30 de abril de 2025
- STS 44/2019 a 49/2019: cómo se reparten los gastos de la hipotecaSTS (Pleno) 44/2019 a 49/2019, de 23 de enero
Reclamar los gastos a tu banco
BBVASantanderCaixaBankSabadellBankinterUnicajaINGKutxabankAbancaIbercaja
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Sentencia del Tribunal Supremo (Pleno) 241/2013, de 9 de mayo.
- Sentencia del Tribunal de Justicia de la Unión Europea de 21 de diciembre de 2016 (asuntos C-154/15, C-307/15 y C-308/15).
- Sentencia del Tribunal de Justicia de la Unión Europea de 9 de julio de 2020 (asunto C-452/18).
- Real Decreto-ley 1/2017, de 20 de enero, de medidas urgentes de protección de consumidores en materia de cláusulas suelo.
- Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario, artículo 21.3.
- Sentencia del Tribunal Supremo (Pleno) 857/2024, de 14 de junio (prescripción).
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.