En este artículo
La cláusula suelo no se llama «cláusula suelo» en ninguna escritura. Está escondida en un párrafo sobre el tipo de interés, con un lenguaje que no invita a leerlo. Por eso muchas personas la pagaron durante años sin saberlo. Hay señales que puedes ver tú en la escritura, y otras que la delatan incluso sin ella; lo que pagaste de más lo calculamos nosotros.
Dónde mirar en la escritura
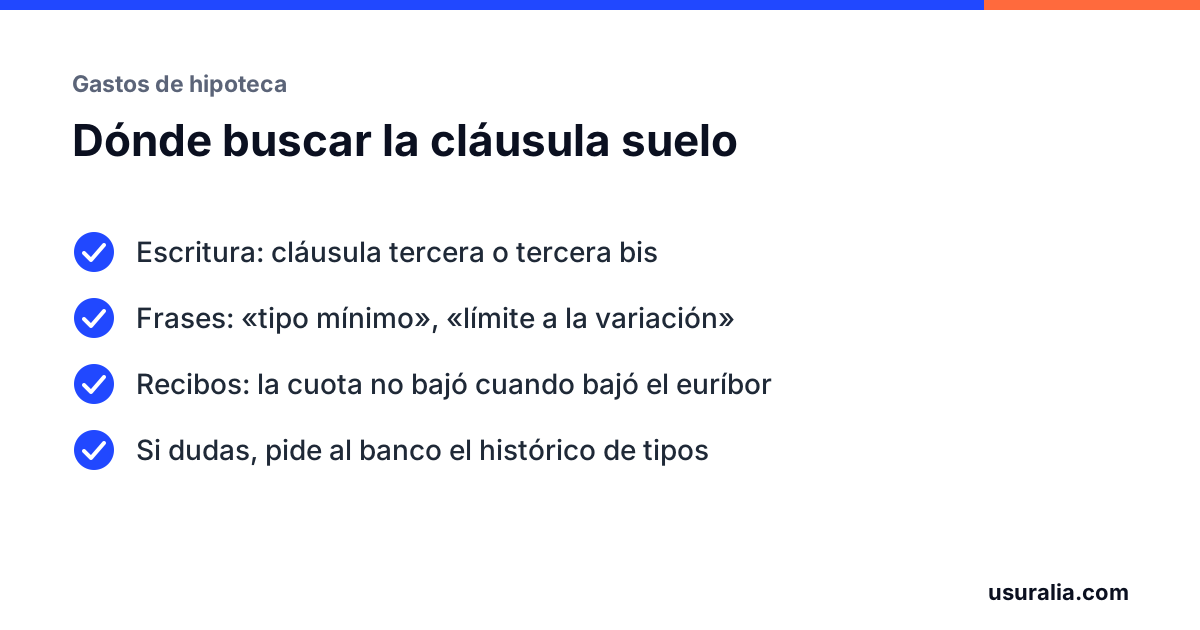
Busca la cláusula que regula el tipo de interés variable. En la mayoría de escrituras es la tercera o la tercera bis, a veces con un título como «Intereses ordinarios», «Tipo de interés variable» o «Revisión del tipo de interés». Suele ocupar varias páginas: primero explica el índice de referencia (euríbor o IRPH), el diferencial y cada cuánto se revisa, y después, casi al final, aparece el límite.
Las fórmulas más frecuentes:
- «El tipo de interés aplicable no podrá ser inferior al 3 %».
- «En ningún caso el tipo de interés nominal anual resultante será inferior al…».
- «Tipo mínimo» o «tipo de interés mínimo aplicable».
- «Límite a la variación del tipo de interés», «límites a la baja» o «túnel de tipos». En este último caso suele haber también un techo (un máximo, normalmente muy alto) que acompaña al suelo.
Un apunte: el techo no compensa el suelo. Los tribunales han dicho que un máximo del 12 % o el 15 % no equilibra un mínimo del 3 % que se aplica todos los meses.
Si no tienes la escritura, la notaría donde firmaste conserva el original y te da copia simple. Cómo pedirla.
Señales en los recibos
Sin escritura también se nota. El euríbor cayó con fuerza en 2009, volvió a bajar desde 2012 y estuvo en negativo desde 2016 hasta 2022. Una hipoteca variable sin suelo vio bajar su cuota en cada revisión de esos años. Una con suelo, no.
Comprueba en los recibos o en el histórico de tipos del banco:
- El tipo aplicado se quedó clavado en una cifra redonda (2,5 %, 3 %, 3,5 %, 4 %) durante varias revisiones seguidas, mientras el euríbor más tu diferencial daba un resultado inferior.
- La cuota apenas se movió entre 2012 y 2016, cuando a los vecinos con hipotecas parecidas les bajó de forma clara.
- En el recibo aparece un «tipo mínimo» o una nota del estilo «tipo aplicable según límites pactados».
Si tu diferencial era, por ejemplo, euríbor más 0,75 y en 2015 pagabas un 3 %, la diferencia no se explica sin suelo.
Dónde fue habitual
La cláusula suelo se generalizó en las hipotecas a tipo variable firmadas entre finales de los años noventa y 2013, con especial presencia en las antiguas cajas de ahorros y en algunos bancos medianos, aunque también la usaron grandes entidades. El Banco de España estimó en 2010 que estaba presente en alrededor de un tercio de las hipotecas vivas de la época.
Desde el 16 de junio de 2019 la ley prohíbe incluirla en hipotecas nuevas, así que el problema está en escrituras anteriores. Que tu banco haya cambiado de nombre o haya absorbido a otro no afecta: la entidad que gestiona ahora el préstamo responde de la cláusula.
Qué hacer si la encuentras
- Marca la página de la escritura donde está la cláusula y guarda copia.
- Pide al banco el histórico de cuotas y tipos aplicados desde el inicio. Con eso recalculamos nosotros la hipoteca como si el suelo no hubiera existido y obtenemos lo pagado de más.
- Busca si firmaste algo. Entre 2013 y 2017 muchos bancos ofrecieron quitar o rebajar el suelo a cambio de una renuncia. Esos acuerdos solo valen si fueron transparentes, y hay que leerlos.
- Si el banco ya te devolvió dinero, comprueba desde qué fecha. Lo que corresponde es todo desde la firma, no solo desde mayo de 2013.
- La reclamación del Real Decreto-ley 1/2017 la presentamos nosotros. Ese procedimiento sigue vigente: el banco tiene tres meses para ofrecer una cantidad o rechazar. Qué es la reclamación previa, en cómo reclamar al banco por escrito.
Qué se devuelve, qué plazo hay y qué pasa con las hipotecas canceladas lo tienes en cláusula suelo en 2026: se puede reclamar. Y ya que tienes la escritura abierta, mira también la cláusula de gastos: si pagaste tú notaría, registro, gestoría y tasación, se reclaman en el mismo procedimiento.
Qué hacer ahora
Localiza la escritura o pídela a la notaría, lee la cláusula del tipo de interés y compara con los recibos de 2012 a 2016. Si ves un mínimo, o si la cuota no bajó cuando debía, hay caso que revisar. Con la escritura y los recibos te decimos sin coste si tienes cláusula suelo y cuánto puedes recuperar.
Preguntas frecuentes
No tengo la escritura. ¿Puedo saberlo de otra forma?
Sí. Pide al banco el histórico de tipos aplicados a tu hipoteca o revisa los recibos de 2012 a 2016: si el tipo que te aplicaron no bajó de un porcentaje redondo (3 %, 3,5 %, 4 %) mientras el euríbor estaba casi a cero, es muy probable que haya suelo. La escritura se pide luego en la notaría.
Mi hipoteca es de 2020. ¿Puede tener cláusula suelo?
No debería. La ley de crédito inmobiliario, en vigor desde el 16 de junio de 2019, prohíbe fijar un límite a la baja al tipo de interés variable en las hipotecas nuevas. Si tu escritura es anterior, sí puede tenerla.
El banco me quitó el suelo hace años. ¿Entonces ya está todo resuelto?
No necesariamente. Hay que ver qué te devolvieron y si firmaste algún documento. Muchos bancos devolvieron solo lo pagado desde mayo de 2013, y Europa fijó en 2016 que corresponde todo desde la firma. Y las renuncias firmadas solo valen si fueron transparentes.
¿Revisamos el tuyo?
Con la escritura y las facturas calculamos lo que puedes recuperar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de gastos de hipotecaCuánto te devolvería el banco, factura a factura y con intereses.
- Las sentencias de 2019, explicadasCómo repartió el Supremo cada gasto.
- STJUE 2024 y STS 857/2024: cuándo empieza el plazo de los gastosSTJUE de 25 de enero y 25 de abril de 2024; STS (Pleno) 857/2024, de 14 de junio
- STS 816/2023 y STJUE de 2025: la comisión de apertura, caso por casoSTS 816/2023, de 29 de mayo, y STJUE de 30 de abril de 2025
- STS 44/2019 a 49/2019: cómo se reparten los gastos de la hipotecaSTS (Pleno) 44/2019 a 49/2019, de 23 de enero
Reclamar los gastos a tu banco
BBVASantanderCaixaBankSabadellBankinterUnicajaINGKutxabankAbancaIbercaja
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Sentencia del Tribunal Supremo (Pleno) 241/2013, de 9 de mayo.
- Sentencia del Tribunal de Justicia de la Unión Europea de 21 de diciembre de 2016 (asuntos C-154/15, C-307/15 y C-308/15).
- Real Decreto-ley 1/2017, de 20 de enero, de medidas urgentes de protección de consumidores en materia de cláusulas suelo.
- Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario, artículo 21.3.
- Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.