En este artículo
Has pagado la última cuota y das la hipoteca por terminada. Para el banco lo está. Para el registro de la propiedad, no: la finca sigue apareciendo gravada hasta que alguien inscriba la cancelación, y ese trámite tiene unos gastos que conviene conocer antes de que te los facturen.
Cancelación económica y cancelación registral
Son dos cosas distintas:
- Cancelación económica: has devuelto todo el capital y los intereses. No cuesta nada, salvo que la hagas antes de plazo.
- Cancelación registral: se borra la hipoteca de la inscripción de la finca. Requiere una escritura notarial y su inscripción, y es lo que genera gastos.
No hay plazo para la segunda, pero sin ella la casa sigue figurando como hipotecada, lo que frena una venta, un préstamo nuevo o el reparto de una herencia.
Los pasos
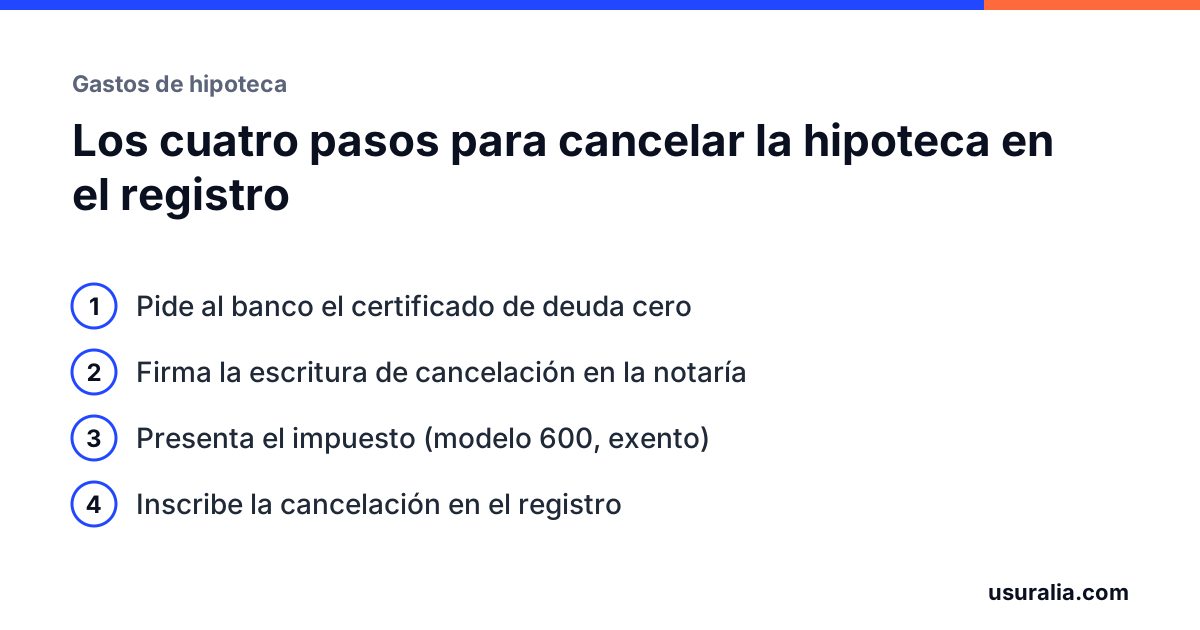
- Certificado de deuda cero. Lo pides al banco. Acredita que el préstamo está pagado y es gratuito.
- Escritura de cancelación. En la notaría que tú elijas. Comparece un apoderado del banco; tú no tienes que firmar nada, aunque puedes acudir.
- Impuesto. La cancelación de hipoteca está exenta del impuesto de actos jurídicos documentados, pero hay que presentar la autoliquidación (modelo 600) en la comunidad autónoma.
- Registro de la propiedad. Se presenta la escritura con el justificante del impuesto y se inscribe la cancelación.
- Gestoría, si quieres. El banco suele ofrecer la suya con una provisión de fondos. No es obligatoria: puedes hacer los pasos tú mismo.
Tabla orientativa de aranceles
Las escrituras de cancelación tienen un tratamiento arancelario reducido fijado por ley: en la notaría se aplican como documento sin cuantía, y en el registro se toma como base el capital con una reducción del 90 %. En la práctica, a la base se suman folios, copias y conceptos menores.
| Concepto | Orientación | Quién lo fija |
|---|---|---|
| Certificado de deuda cero | 0 € | Banco (gratuito) |
| Notaría | Entre 90 y 200 €, con copias y folios | Arancel RD 1426/1989 |
| Registro de la propiedad | Entre 24 y 150 €, según el capital garantizado | Arancel RD 1427/1989, reducción del 90 % y mínimo legal |
| Impuesto (AJD) | 0 € (exento, pero se presenta) | Ley del ITPAJD |
| Gestoría | Honorarios libres; opcional | La que elijas |
Las cifras son orientativas y dependen del importe de la hipoteca y de la plaza. Pide presupuesto a la notaría antes de firmar y, si el banco te propone una provisión de fondos, exige la liquidación con las facturas.
Qué puede cobrar el banco y qué no
- El certificado de deuda cero: nada.
- Comparecer en la notaría: nada. Es su obligación como acreedor y el Banco de España lo considera una mala práctica si se cobra.
- Comisión por cancelación anticipada: solo si amortizas antes de la fecha prevista, y con topes legales. En hipotecas firmadas desde el 16 de junio de 2019 a tipo variable, el máximo es el 0,25 % durante los tres primeros años o el 0,15 % durante los cinco primeros, según lo pactado, y después nada; a tipo fijo, el 2 % durante los diez primeros años y el 1,5 % después. Además, nunca puede superar la pérdida financiera que el banco acredite. En hipotecas anteriores rigen los límites de la ley de 2007 o los de su época: suelen ser del 0,5 % o el 0,25 % según los años transcurridos.
- Gestoría impuesta: no te la pueden obligar. Si la aceptas, pide la liquidación detallada.
Si en el recibo final aparece una comisión que no está en tu escritura, la reclamamos nosotros junto con los gastos de constitución. Las comisiones por reclamación de impagos que puedan haberse cargado durante la vida del préstamo también se revisan: comisión por posiciones deudoras.
Cancelar no te quita el derecho a reclamar lo que pagaste al firmar
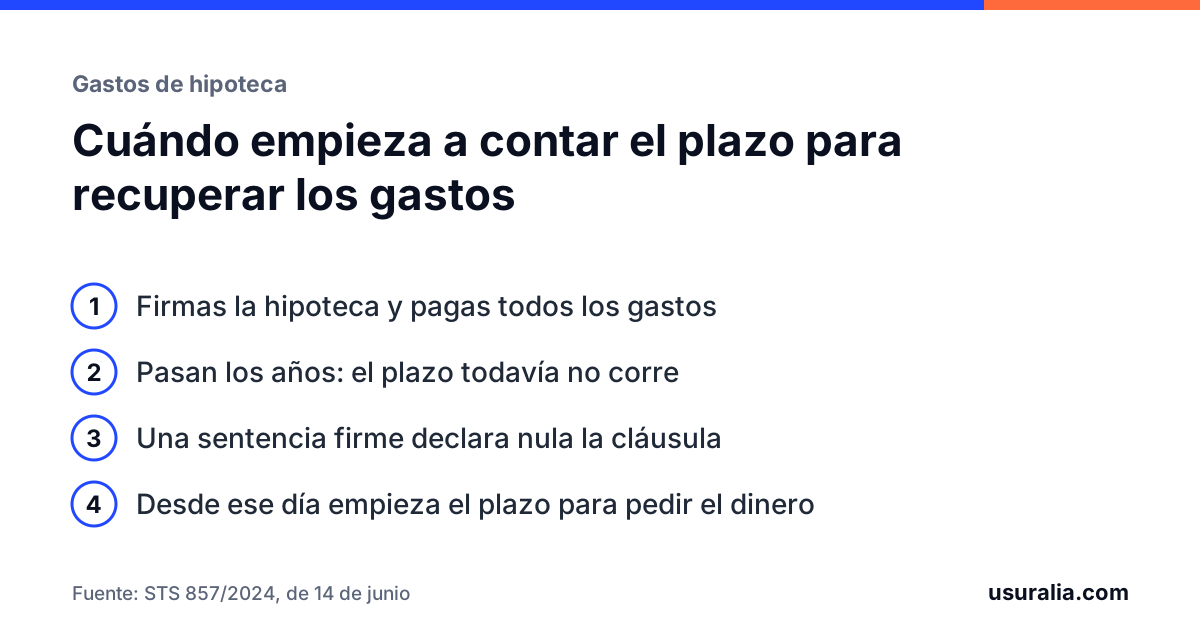
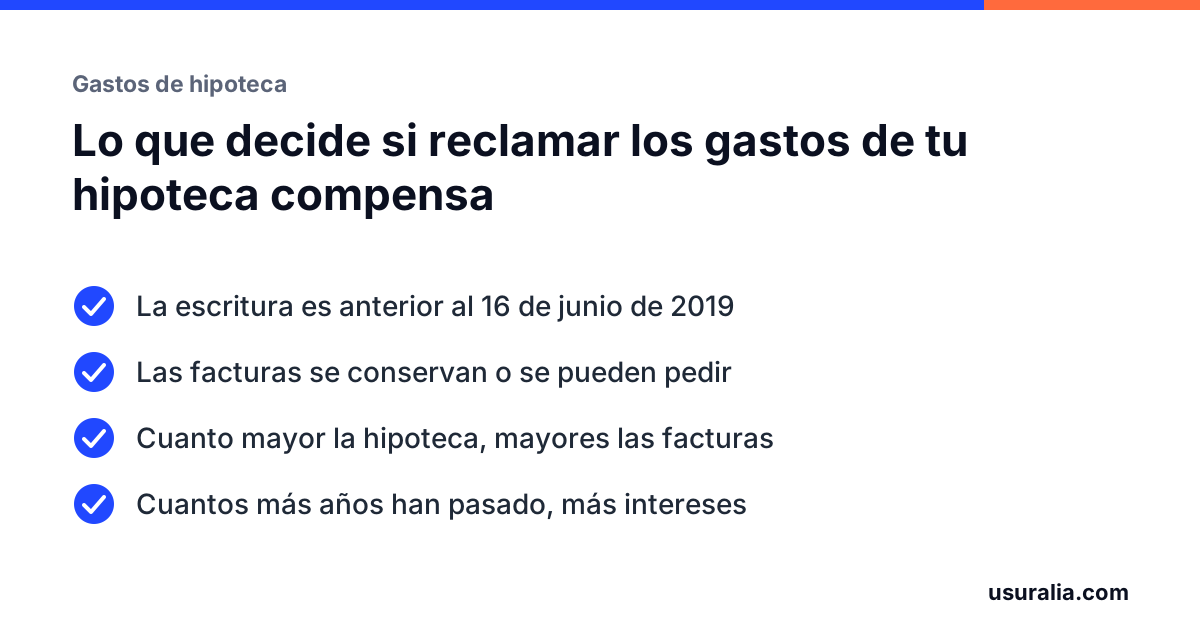
Es la confusión más común: pensar que al cancelar la hipoteca se cierra todo. No es así. Los gastos que pagaste al constituirla (notaría, registro, gestoría y tasación) siguen siendo reclamables si la escritura es anterior al 16 de junio de 2019 y la cláusula te los cargaba todos. Y el plazo no empieza con la cancelación ni con el pago, sino con la sentencia firme que anule la cláusula. Lo explicamos en reclamar los gastos de una hipoteca de hace 20 años y, gasto a gasto, en qué se puede reclamar.
Aprovecha que vas a pedir papeles: al solicitar el certificado de deuda cero puedes pedir al banco la liquidación de la provisión de fondos de la firma, y en la notaría, una copia simple de la escritura de préstamo. Son los documentos que necesitas para la reclamación.
Qué hacer ahora
Pide el certificado al banco, elige notaría, presenta el impuesto e inscribe. Y con la escritura de préstamo en la mano, te decimos sin coste cuánto puedes recuperar de los gastos que pagaste al constituir tu hipoteca.
Preguntas frecuentes
¿Es obligatorio cancelar la hipoteca en el registro?
No hay obligación ni plazo. Pero mientras la hipoteca siga inscrita, la finca figura como gravada, y eso complica vender, pedir otro préstamo o aceptar una herencia. Lo habitual es cancelarla cuando se necesita, y conviene hacerlo con tiempo.
¿Puedo hacer la cancelación por mi cuenta, sin la gestoría del banco?
Sí. Pides el certificado de deuda cero, acudes a la notaría que elijas, presentas el impuesto, que está exento, y llevas la escritura al registro. El banco solo tiene que firmar la escritura a través de su apoderado.
Terminé de pagar hace años y nunca la cancelé. ¿Pasa algo?
La hipoteca sigue inscrita hasta que se cancele. Puedes hacerlo ahora con el procedimiento normal. Si han pasado más de veinte años desde el vencimiento previsto en la escritura, la ley permite pedir la cancelación directamente en el registro sin escritura, un supuesto que conviene revisar con el registro.
¿Revisamos el tuyo?
Con la escritura y las facturas calculamos lo que puedes recuperar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de gastos de hipotecaCuánto te devolvería el banco, factura a factura y con intereses.
- Las sentencias de 2019, explicadasCómo repartió el Supremo cada gasto.
- STJUE 2024 y STS 857/2024: cuándo empieza el plazo de los gastosSTJUE de 25 de enero y 25 de abril de 2024; STS (Pleno) 857/2024, de 14 de junio
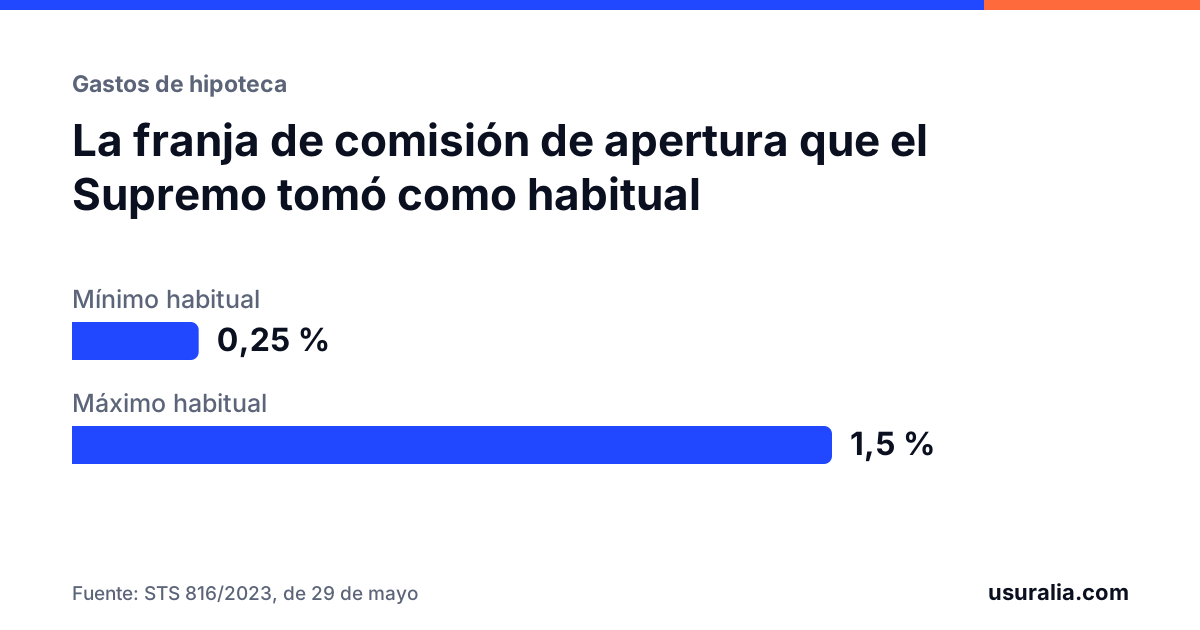
- STS 816/2023 y STJUE de 2025: la comisión de apertura, caso por casoSTS 816/2023, de 29 de mayo, y STJUE de 30 de abril de 2025
- STS 44/2019 a 49/2019: cómo se reparten los gastos de la hipotecaSTS (Pleno) 44/2019 a 49/2019, de 23 de enero
Reclamar los gastos a tu banco
BBVASantanderCaixaBankSabadellBankinterUnicajaINGKutxabankAbancaIbercaja
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Ley 2/1994, de 30 de marzo, sobre subrogación y modificación de préstamos hipotecarios, artículo 8 (aranceles de las escrituras de cancelación).
- Real Decreto 1426/1989, de 17 de noviembre, arancel de los notarios.
- Real Decreto 1427/1989, de 17 de noviembre, arancel de los registradores de la propiedad.
- Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario, artículo 23 (reembolso anticipado).
- Ley 41/2007, de 7 de diciembre, artículos 7 a 9 (compensación por desistimiento).
- Real Decreto Legislativo 1/1993, texto refundido de la Ley del ITPAJD, artículo 45.I.B).18 (exención de la cancelación).
- Ley Hipotecaria, artículos 82 y 179.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.