En este artículo
Reclamar los gastos de la hipoteca es un trámite con papeles antiguos, una espera y cierta incertidumbre. Es razonable preguntarse si el dinero que hay al final lo justifica. Aquí tienes los números y los factores que deciden la respuesta, sin promesas.
Cuánto dinero suele ser
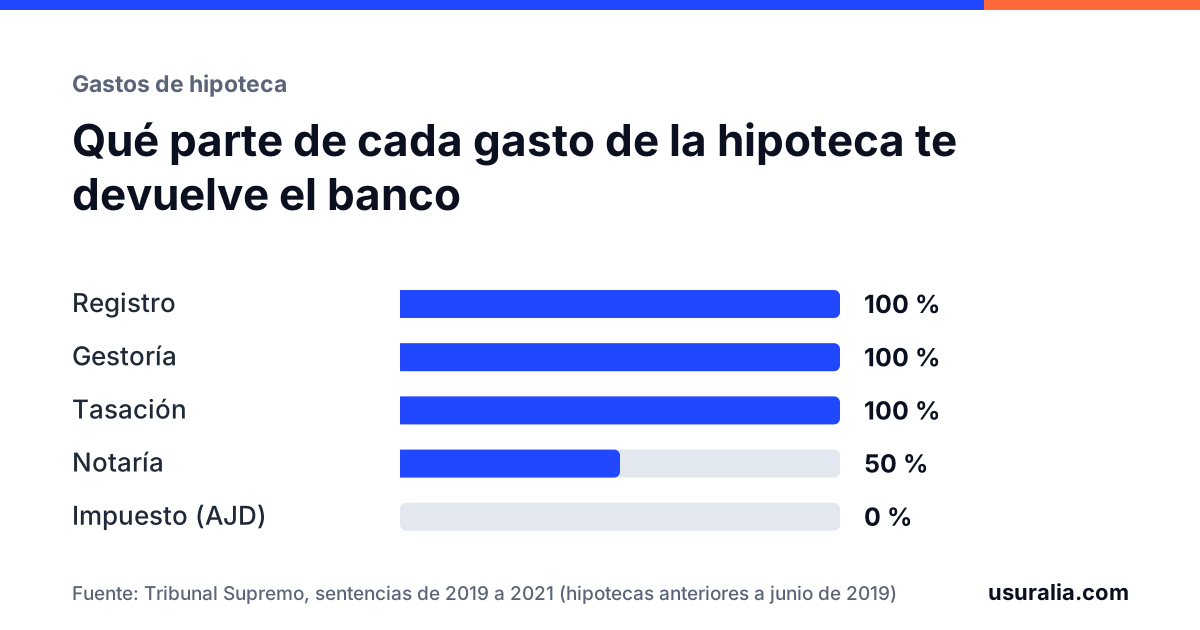
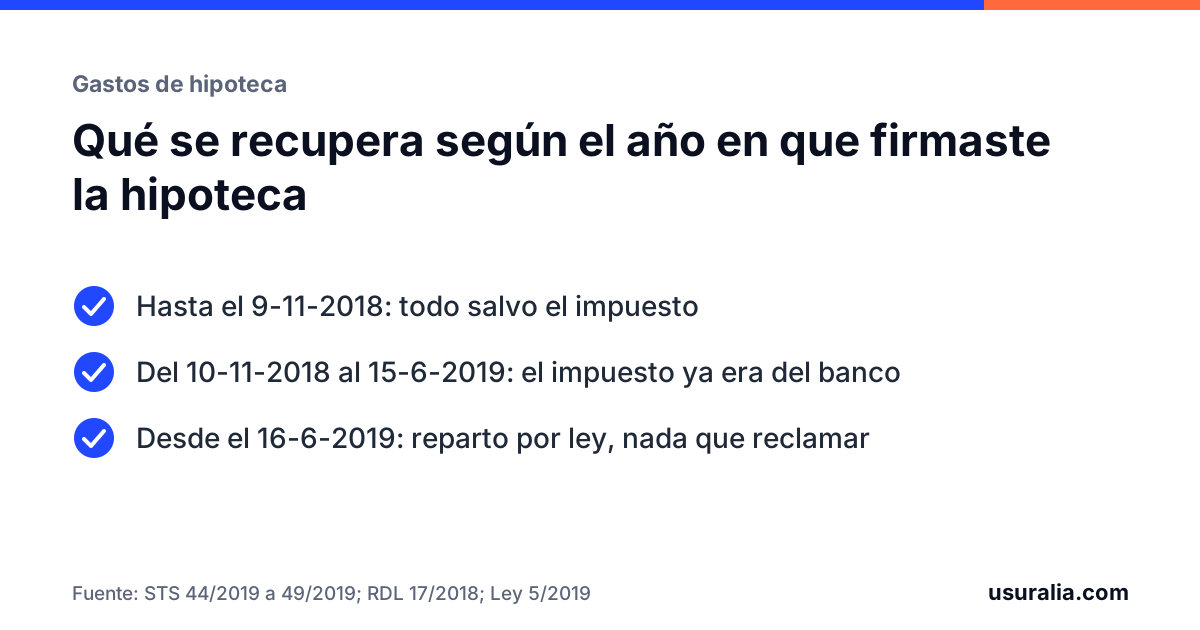
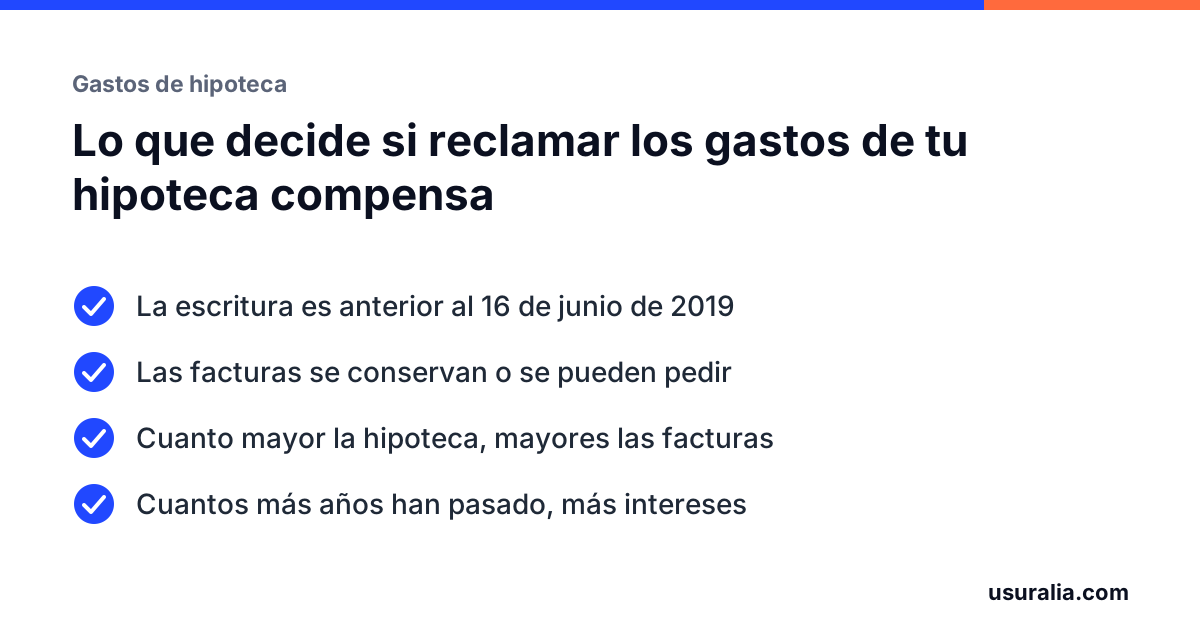
En una hipoteca firmada antes del 16 de junio de 2019 el banco devuelve el registro, la gestoría y la tasación enteros y la mitad de la factura notarial. El impuesto, que era la partida más alta, no se devuelve en las hipotecas anteriores a noviembre de 2018.
Sumando lo recuperable, el orden de magnitud habitual está entre 1.000 y 3.000 €. La cifra depende sobre todo de dos cosas: el importe de la hipoteca, porque los aranceles de notaría y registro crecen con la cantidad garantizada, y la gestoría, cuyos honorarios eran libres.
A eso se añaden los intereses. El banco paga el interés legal desde el día en que abonaste cada factura, y en una hipoteca de hace quince o veinte años esa parte es apreciable. En el ejemplo con cifras de una hipoteca de 150.000 € de 2008, lo recuperable eran 1.300 € y los intereses añadían unos 750 € más.
Si además la escritura tiene comisión de apertura o cláusula suelo, se revisan a la vez y la cuenta cambia. Si tiene IRPH, también lo miramos, aunque hoy pocos casos prosperan.
Qué cuesta reclamar
Tres partidas, y ninguna es grande:
- Documentos. Si no conservas la escritura ni las facturas, pedir copias a la notaría y al registro tiene un coste pequeño. Dónde se pide cada una.
- Tiempo. La reclamación previa al banco tarda entre unas semanas y un mes. Si hay que demandar, el juzgado puede tardar desde unos meses hasta más de un año, según la carga de trabajo que tenga. Lo explicamos en cuánto tarda una reclamación bancaria.
- Honorarios. Son libres y cada despacho los fija a su manera: porcentaje sobre lo recuperado, cuota fija o una mezcla. Lo que debes preguntar antes de encargarlo está en cuánto cobra un abogado por reclamar al banco.
En gastos de hipoteca, cuando la reclamación va bien fundada, muchas entidades pactan una vez presentada la demanda, lo que acorta el proceso.
El riesgo: las costas
Es el punto que hay que entender antes de decidir. Si la sentencia te da la razón, lo normal es que condene en costas al banco y que este pague los gastos del procedimiento hasta el límite legal. Si la demanda se desestima, puedes tener que pagar las costas del banco, con el tope de un tercio de la cuantía del pleito salvo temeridad.
En gastos de hipoteca el criterio de los tribunales está asentado desde 2019 y el plazo quedó resuelto en 2024, así que el margen de sorpresa es menor que en otras reclamaciones. Pero cada escritura tiene sus particularidades y conviene que alguien la lea antes de demandar.
Cuándo no merece la pena
Hay casos en los que la respuesta honesta es que no, o que no por los gastos:
- Hipotecas firmadas desde el 16 de junio de 2019. La ley ya reparte los gastos: el banco paga notaría, registro, gestoría e impuesto, y tú solo la tasación. Normalmente no hay nada que reclamar.
- Facturas mínimas. Si la hipoteca era pequeña y las únicas facturas que puedes acreditar son de poca cuantía, el procedimiento puede no compensar el tiempo. Hay que verlo con los números delante.
- Solo tienes el impuesto. Es la factura más alta y la única que no se devuelve. Si no se pueden acreditar las demás, no hay base para cuantificar.
- Ya hubo una sentencia sobre esa escritura o firmaste un acuerdo con el banco que mencionaba la cláusula. No cierra el caso, pero puede afectar al plazo y hay que revisarlo antes.
Lo que no es motivo para descartar: que la hipoteca esté cancelada o que tenga veinte años. Se puede reclamar igual.
Qué necesitamos para decirte si merece la pena
Tres cosas, y ninguna es difícil de conseguir:
- La escritura de la hipoteca. Da la fecha, que decide si hay algo que reclamar, y el importe garantizado, del que dependen los aranceles. Si no la tienes, la notaría conserva copia.
- Las facturas de notaría, registro, gestoría y tasación, o al menos saber cuáles te faltan. Dónde se pide cada una.
- La fecha en que pagaste cada factura, porque los intereses se cuentan desde ese día.
Para hacerte una idea antes, la calculadora de gastos de hipoteca da una cifra orientativa con los importes y la fecha. La cifra definitiva, con los intereses exactos y lo que aporte cada factura, la calculamos nosotros con los documentos delante.
Con la escritura y las facturas te decimos sin coste si reclamar los gastos de tu hipoteca merece la pena y cuánto hay. Si compensa, la reclamación al banco y, si hace falta, la demanda las llevamos nosotros, y solo cobramos si se recupera dinero.
Preguntas frecuentes
¿Cuánto me devolverían por una hipoteca de 100.000 euros?
Depende de las facturas, no del capital directamente. Como orientación, en hipotecas de ese tramo la suma de registro, gestoría, tasación y media notaría suele quedar por debajo de los 1.500 €, a lo que se añade el interés legal desde cada pago. La calculadora te da una cifra con tus facturas.
¿Qué necesito para saber si mi caso compensa?
La escritura de la hipoteca, las facturas de notaría, registro, gestoría y tasación que conserves y la fecha en que pagaste cada una. Con eso te decimos sin coste cuánto hay y si merece la pena, y la reclamación la llevamos nosotros de principio a fin.
¿Y si el banco me ofrece una cantidad para no ir a juicio?
Lo que te corresponde es registro, gestoría y tasación enteros, la mitad de la notaría y los intereses desde cada factura. Si la oferta se queda muy corta, se puede rechazar y seguir. Antes de firmar nada, te decimos si la cifra es correcta y a qué renuncias con ella.
¿Revisamos el tuyo?
Con la escritura y las facturas calculamos lo que puedes recuperar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de gastos de hipotecaCuánto te devolvería el banco, factura a factura y con intereses.
- Las sentencias de 2019, explicadasCómo repartió el Supremo cada gasto.
- STJUE 2024 y STS 857/2024: cuándo empieza el plazo de los gastosSTJUE de 25 de enero y 25 de abril de 2024; STS (Pleno) 857/2024, de 14 de junio
- STS 816/2023 y STJUE de 2025: la comisión de apertura, caso por casoSTS 816/2023, de 29 de mayo, y STJUE de 30 de abril de 2025
- STS 44/2019 a 49/2019: cómo se reparten los gastos de la hipotecaSTS (Pleno) 44/2019 a 49/2019, de 23 de enero
Reclamar los gastos a tu banco
BBVASantanderCaixaBankSabadellBankinterUnicajaINGKutxabankAbancaIbercaja
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Sentencias del Tribunal Supremo (Pleno) 44/2019 a 49/2019, de 23 de enero.
- Sentencia del Tribunal Supremo (Pleno) 857/2024, de 14 de junio (prescripción).
- Sentencia del Tribunal Supremo (Pleno) 725/2018, de 19 de diciembre (intereses desde el pago).
- Ley 1/2000, de Enjuiciamiento Civil, artículos 23, 31, 394 y 395.
- Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.