En este artículo
Firmaste la hipoteca y, con ella, un seguro de vida o de amortización con la aseguradora del banco. Te dijeron que era condición para dar el préstamo, o lo descubriste después en la escritura. Vincular seguros a una hipoteca no es ilegal en sí, pero tiene límites, y en muchas hipotecas no se respetaron.
Qué puede exigir el banco y qué no
Para las hipotecas firmadas desde el 16 de junio de 2019 lo regula la ley de crédito inmobiliario. El banco puede exigir un seguro de daños sobre la vivienda y un seguro que garantice el pago del préstamo, de vida o de amortización. Lo que no puede hacer es obligarte a contratarlo con su aseguradora: debe aceptar una póliza alternativa de cualquier otra compañía con prestaciones equivalentes, y no puede empeorarte las condiciones del préstamo por ello. Además, los productos que condicionan la concesión tienen que figurar en la información precontractual, la FEIN, con su coste.
Para las hipotecas anteriores no había una prohibición expresa de la venta vinculada, pero sí dos controles que siguen vigentes: la normativa de transparencia bancaria obligaba desde 2011 a informar por separado del coste de cada producto vinculado, y la ley de consumidores considera abusiva la imposición de servicios accesorios no solicitados y las cláusulas que no se explicaron de forma comprensible.
El seguro de prima única financiada
Es el caso que más se revisa. En lugar de pagar el seguro año a año, se cobró de golpe una prima que cubría diez, quince o veinte años, y como nadie lleva ese dinero encima, el banco la sumó al capital del préstamo. Consecuencias:
- Pagas intereses sobre la prima durante toda la vida de la hipoteca.
- El capital prestado es mayor que el precio que necesitabas financiar.
- Si cancelas antes, has pagado una cobertura que no vas a usar.
Es el mismo esquema que se usa en la financiación de coches, con la diferencia de que en la hipoteca el plazo es mucho más largo y los intereses acumulados, mayores.
Qué se puede reclamar
La prima no consumida. Si has cancelado la hipoteca, la has amortizado antes de tiempo o la has subrogado a otro banco, el seguro que garantizaba ese préstamo pierde su razón de ser. Para las hipotecas sujetas a la ley de 2019 está escrito: el seguro accesorio del que es beneficiario el banco se extingue con el reembolso anticipado y tienes derecho al extorno de la parte de prima no consumida, salvo que pidas expresamente mantenerlo. En hipotecas anteriores se llega al mismo resultado por las reglas generales del contrato de seguro: la cobertura dejó de tener objeto.
La prima financiada y sus intereses. Si el seguro se impuso como condición sin ofrecerte alternativa, o se incluyó sin explicarte que se sumaba al capital y generaba intereses, se puede pedir la nulidad de esa contratación y la devolución de la prima con los intereses que te ha costado financiarla.
El coste no reflejado. Si el seguro era condición para obtener el préstamo, su coste forma parte del coste total del crédito y debía reflejarse en la TAE. Que no lo hiciera es un indicio más de falta de transparencia.
Cómo comprobarlo en tu escritura y en la póliza
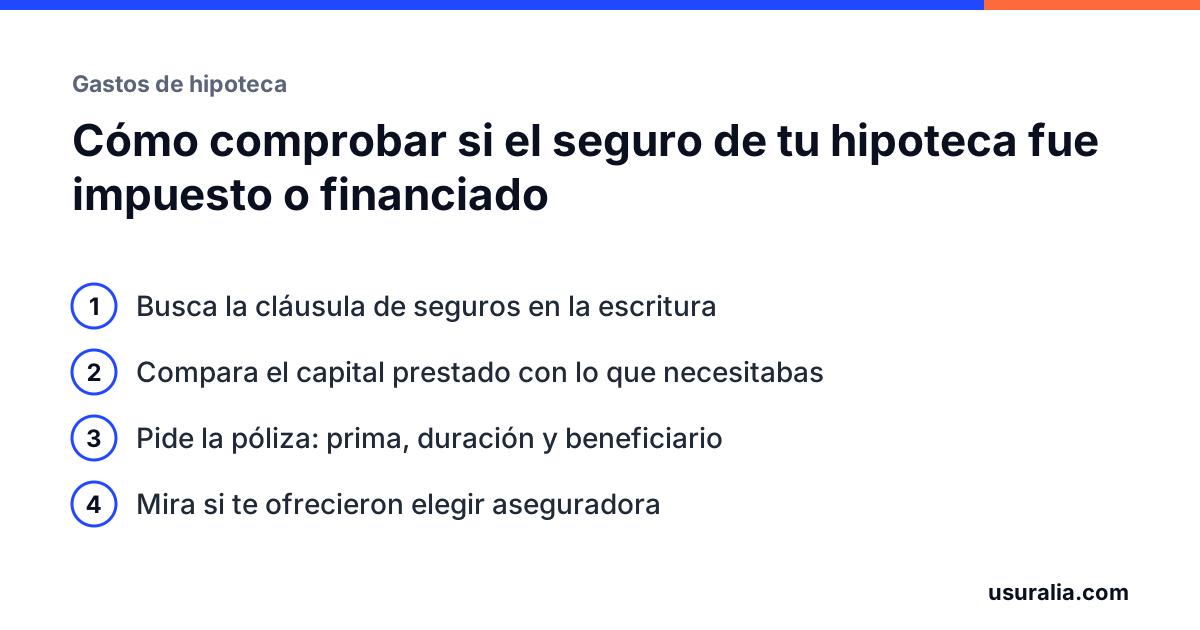
- Localiza en la escritura la cláusula de seguros o de condiciones de concesión. Fíjate en si se nombra a una aseguradora concreta y si se dice que el seguro es condición del préstamo.
- Compara el capital del préstamo con lo que necesitabas. Si el capital incluye la prima, lo verás en la escritura o en la oferta vinculante.
- Pide la póliza al banco o a la aseguradora. Mira la fecha, la duración, el importe de la prima, si es única y quién es el beneficiario. Si el beneficiario es el banco, el seguro estaba pensado para garantizar el préstamo.
- Revisa el cuadro de amortización o los recibos: con prima única no verás un recibo del seguro, porque va dentro de la cuota.
- Guarda la documentación precontractual: oferta vinculante, FIPER o FEIN, donde debía constar el coste de cada producto vinculado.
Ya que tienes la escritura delante, conviene revisar también los gastos de constitución y la comisión de apertura: lo tienes en gastos de hipoteca: qué puedes reclamar.
El seguro de protección de pagos no es lo mismo
Algunas hipotecas, y sobre todo las tarjetas y los préstamos personales, llevan además un seguro de protección de pagos que cubre las cuotas si te quedas en paro o de baja. Se cobra mes a mes y se reclama por motivos parecidos. Está explicado en el seguro de protección de pagos de la tarjeta.
Qué hacer ahora
Reúne la escritura, la póliza y, si la tienes, la oferta vinculante o la FEIN. La reclamación previa a la entidad y, si hace falta, la demanda las presentamos nosotros.
Con la escritura y la póliza te decimos sin coste si el seguro y el resto de gastos de tu hipoteca se pueden reclamar.
Preguntas frecuentes
¿Puede el banco obligarme a contratar un seguro de vida con la hipoteca?
Puede exigir que exista un seguro que garantice el pago del préstamo, pero no que lo contrates con su aseguradora. Desde junio de 2019 la ley le obliga a aceptar una póliza alternativa con prestaciones equivalentes y a no empeorarte las condiciones por ello.
Cancelé la hipoteca hace dos años. ¿Puedo recuperar algo del seguro?
Si el seguro se pagó con una prima única que cubría toda la duración del préstamo, la parte correspondiente a los años que no llegaron a transcurrir no se ha consumido y puede reclamarse a la aseguradora o al banco.
¿Cómo sé si el seguro se financió dentro del préstamo?
Compara el capital que figura en la escritura con el dinero que necesitabas. Si el capital incluye la prima, no verás recibos del seguro: va dentro de la cuota y genera intereses. La póliza indicará que la prima es única y, a menudo, que el beneficiario es el banco.
¿Revisamos el tuyo?
Con la escritura y las facturas calculamos lo que puedes recuperar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de gastos de hipotecaCuánto te devolvería el banco, factura a factura y con intereses.
- Las sentencias de 2019, explicadasCómo repartió el Supremo cada gasto.
- STJUE 2024 y STS 857/2024: cuándo empieza el plazo de los gastosSTJUE de 25 de enero y 25 de abril de 2024; STS (Pleno) 857/2024, de 14 de junio
- STS 816/2023 y STJUE de 2025: la comisión de apertura, caso por casoSTS 816/2023, de 29 de mayo, y STJUE de 30 de abril de 2025
- STS 44/2019 a 49/2019: cómo se reparten los gastos de la hipotecaSTS (Pleno) 44/2019 a 49/2019, de 23 de enero
Reclamar los gastos a tu banco
BBVASantanderCaixaBankSabadellBankinterUnicajaINGKutxabankAbancaIbercaja
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario, artículos 17 y 23.
- Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios, artículo 12.
- Texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, artículos 80, 82 y 89.4.
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro.
- Real Decreto-ley 3/2020, de 4 de febrero, libro segundo (distribución de seguros).
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.