En este artículo
Hipoteca firmada en 2004, o en 1998, pagada hasta el final o cancelada al vender el piso. ¿Tiene sentido remover papeles de hace veinte años? Sí: el tiempo transcurrido ha dejado de ser el obstáculo que los bancos decían que era.
Se puede reclamar aunque la hipoteca esté cancelada
La cláusula que te cargó todos los gastos de constitución es nula por abusiva, y una cláusula nula se puede atacar en cualquier momento: pedir la nulidad no prescribe. Da igual que el préstamo siga vivo, que lo terminaras de pagar hace años, que lo cambiaras de banco o que hayas vendido la vivienda. Lo que pagaste por notaría, registro, gestoría y tasación sigue siendo reclamable.
Lo que sí tiene plazo es pedir que te devuelvan el dinero: cinco años, según el Código Civil. Y aquí estaba la discusión.
Desde cuándo cuenta el plazo
Durante años los bancos contestaban «ha prescrito» a cualquier hipoteca anterior a 2010, contando los cinco años desde el día del pago. En 2024 esa defensa se quedó casi sin base.
Primero el Tribunal de Justicia de la Unión Europea, en enero y abril de 2024, dijo que un plazo solo es válido si el consumidor tuvo posibilidad real de conocer sus derechos antes de que empezara a correr, y que no se puede presumir que lo sabía porque las sentencias sobre gastos saliesen en los periódicos. Después, el 14 de junio de 2024, el Pleno del Tribunal Supremo fijó la regla para España: el plazo empieza el día en que es firme la sentencia que declara nula la cláusula.
La única salvedad es que el banco pruebe que tú, en concreto, conocías antes la abusividad, por ejemplo por una reclamación tuya de hace más de cinco años. La carga de esa prueba es suya. El detalle está en la sentencia del Supremo de 2024 sobre el plazo.
En la práctica: si nadie ha declarado nula tu cláusula, el plazo de tu hipoteca de 1998 o de 2004 todavía no ha empezado.
Qué cambia según el año en que firmaste
El reparto que fijó el Supremo en enero de 2019 se aplica a todas las hipotecas anteriores al 16 de junio de 2019: el banco devuelve el registro, la gestoría y la tasación enteros y la mitad de la notaría. Lo tienes gasto a gasto en qué se puede reclamar de los gastos de hipoteca.
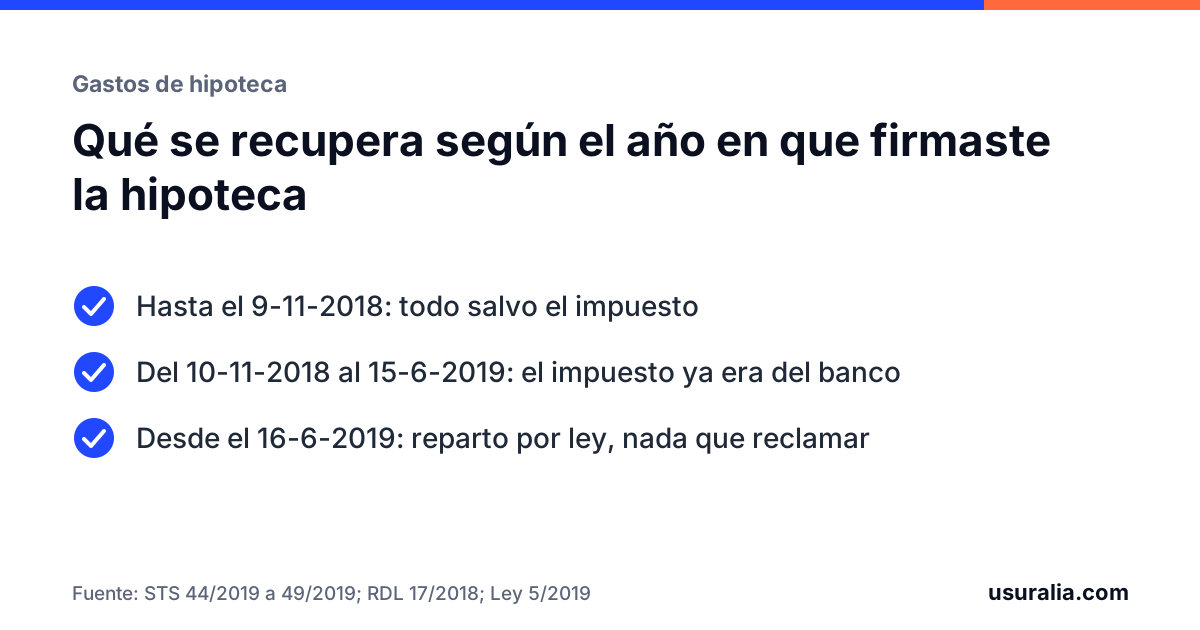
El año importa sobre todo por el impuesto de actos jurídicos documentados, que era la partida más alta:
- Hasta el 9 de noviembre de 2018, el impuesto le correspondía al cliente según la norma fiscal, y por eso no se devuelve aunque la cláusula sea nula. Es el caso de casi todas las hipotecas de hace veinte años.
- Desde el 10 de noviembre de 2018, lo paga el banco por ley, así que en esas escrituras no debería haberlo pagado el cliente.
- Desde el 16 de junio de 2019, la ley de crédito inmobiliario reparte todos los gastos directamente y no suele haber nada que reclamar.
En hipotecas muy antiguas, anteriores a mediados de los años noventa, la regla fiscal que hacía contribuyente al prestatario no estaba redactada en los mismos términos, y es un punto que conviene revisar caso a caso antes de dar el impuesto por perdido. Por qué no se devuelve en el resto de casos lo explicamos en el impuesto de la hipoteca: quién lo paga.
Cómo conseguir facturas de hace 20 años
«No guardo nada» no es un problema: cada documento tiene un sitio donde se conserva y están obligados a darte copia.
- Escritura y factura notarial: la notaría guarda el original sin límite de tiempo. Si el notario se jubiló, su protocolo pasó a otro notario o al archivo del distrito, y el Colegio Notarial te indica cuál.
- Factura del registro: en el registro de la propiedad de la finca, con la fecha aproximada de la inscripción.
- Factura de la gestoría: en la gestoría que tramitó la firma o, si ya no existe, en el banco, que suele conservar la liquidación de la provisión de fondos.
- Tasación: en la sociedad de tasación, que figura en la escritura, o en el banco.
El paso a paso está en cómo conseguir las facturas de tu hipoteca. Si falta alguna, se reclama por las demás.
Por qué la cifra crece con los años
El banco no devuelve solo lo que pagaste de más: debe añadir el interés legal del dinero desde el día en que pagaste cada factura, porque se benefició de que adelantaras un gasto que le correspondía a él. En una hipoteca de 2004 son más de veinte años de intereses, con tipos casi siempre entre el 3 % y el 4 %: los intereses pueden superar la mitad del principal.
Un ejemplo con cifras de una hipoteca de 2008 lo tienes en cuánto dinero se recupera; el tipo de cada año, en la tabla del interés legal del dinero; y una estimación para tu caso, en la calculadora de gastos de hipoteca.
Qué hacer ahora
- Localiza la escritura del préstamo, o pide copia simple a la notaría.
- Reúne las facturas que tengas y pide duplicado de las que falten.
- Comprueba si firmaste con el banco algún acuerdo sobre esa cláusula o reclamaste hace más de cinco años: se revisa antes.
- La reclamación previa al banco, antes de ir al juzgado, la enviamos nosotros. Qué es, en cómo reclamar al banco por escrito.
Con la escritura y las facturas que consigas, por antiguas que sean, te decimos sin coste cuánto puedes recuperar de los gastos de tu hipoteca.
Preguntas frecuentes
Mi hipoteca es de 1999 y la cancelé en 2015. ¿Puedo reclamar los gastos?
Sí. Que el préstamo esté cancelado no impide pedir la nulidad de la cláusula de gastos ni la devolución de lo pagado. Y el plazo de la devolución, según el Supremo desde junio de 2024, empieza con la sentencia firme que anula la cláusula, no con el pago.
¿Hasta cuándo se pueden reclamar los gastos de hipoteca?
Pedir la nulidad de la cláusula no prescribe. Pedir el dinero tiene un plazo de cinco años que, como regla general, todavía no ha empezado si nadie ha declarado nula tu cláusula. La única excepción es que el banco pruebe que ya sabías antes que era abusiva.
No tengo ni la escritura ni una sola factura. ¿Es un problema?
No es un obstáculo definitivo. La notaría conserva la escritura y su factura sin límite de tiempo, el registro de la propiedad emite duplicado de su minuta y la gestoría o el banco suelen conservar la liquidación de la provisión de fondos.
¿Revisamos el tuyo?
Con la escritura y las facturas calculamos lo que puedes recuperar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de gastos de hipotecaCuánto te devolvería el banco, factura a factura y con intereses.
- Las sentencias de 2019, explicadasCómo repartió el Supremo cada gasto.
- STJUE 2024 y STS 857/2024: cuándo empieza el plazo de los gastosSTJUE de 25 de enero y 25 de abril de 2024; STS (Pleno) 857/2024, de 14 de junio
- STS 816/2023 y STJUE de 2025: la comisión de apertura, caso por casoSTS 816/2023, de 29 de mayo, y STJUE de 30 de abril de 2025
- STS 44/2019 a 49/2019: cómo se reparten los gastos de la hipotecaSTS (Pleno) 44/2019 a 49/2019, de 23 de enero
Reclamar los gastos a tu banco
BBVASantanderCaixaBankSabadellBankinterUnicajaINGKutxabankAbancaIbercaja
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Sentencia del Tribunal Supremo (Pleno) 857/2024, de 14 de junio.
- Sentencias del Tribunal de Justicia de la Unión Europea de 25 de enero de 2024 (asuntos acumulados C-810/21 a C-813/21) y de 25 de abril de 2024 (asuntos C-561/21 y C-484/21).
- Sentencias del Tribunal Supremo (Pleno) 44/2019 a 49/2019, de 23 de enero.
- Sentencia del Tribunal Supremo 555/2020, de 26 de octubre (gestoría), y 35/2021, de 27 de enero (tasación).
- Sentencia del Tribunal Supremo (Pleno) 725/2018, de 19 de diciembre (intereses desde el pago).
- Real Decreto-ley 17/2018, de 8 de noviembre (impuesto de actos jurídicos documentados).
- Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario.
- Código Civil, artículo 1964.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.