En este artículo
Un recibo devuelto y, junto a los intereses de demora, un cargo de 30, 35 o 40 euros con un nombre raro: «comisión por reclamación de posiciones deudoras», «gastos de reclamación de impagados» o «comisión por devolución de recibo». Se cobra en cuentas, tarjetas, préstamos y financiaciones de coche, y en la mayoría de los casos es abusiva.
Qué es y por qué se cobra
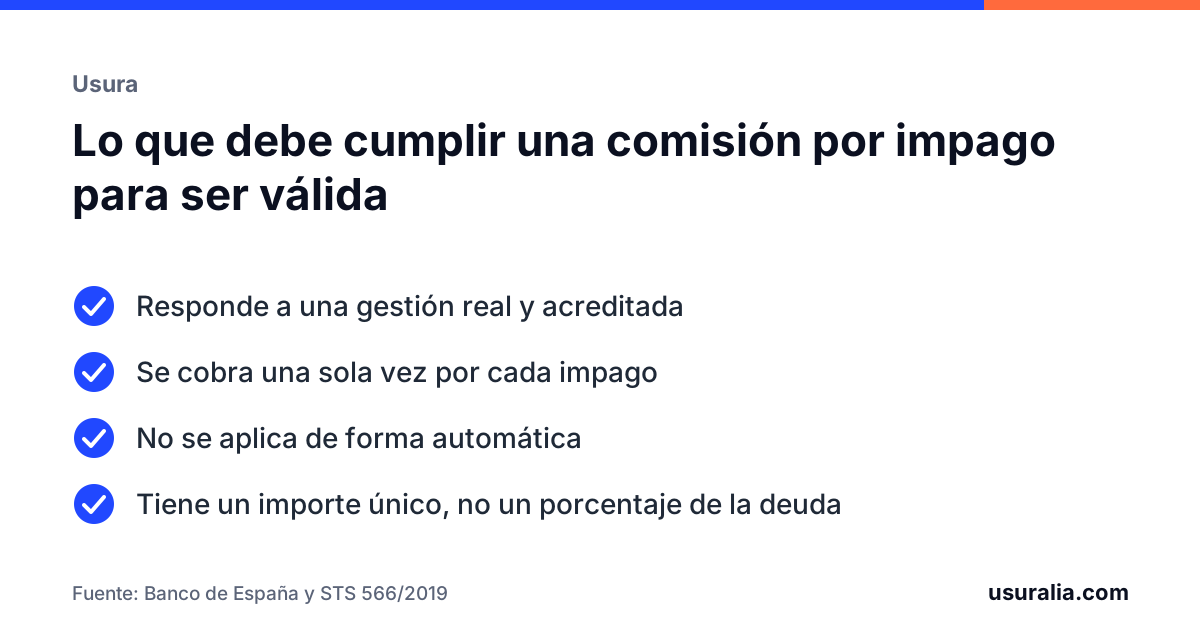
La entidad la justifica como el coste de gestionar tu impago: una llamada, una carta, un aviso. La normativa bancaria solo permite cobrar comisiones por servicios realmente prestados y aceptados por el cliente. El Banco de España lleva años fijando qué tiene que cumplir esta en concreto: que responda a una gestión efectiva y acreditada, que se cobre una sola vez por cada impago, que no sea automática y que su importe sea único, con independencia de lo que se deba.
Lo que dijo el Supremo en 2019
En octubre de 2019 el Tribunal Supremo examinó una cláusula tipo de 30 euros y la declaró abusiva. Sus razones sirven para casi todas las que circulan:
- Se cobraba automáticamente, por el mero hecho de que hubiera un impago, sin acreditar gestión alguna.
- Podía repetirse por la misma deuda, mes tras mes.
- Era la misma cantidad para un retraso de un día que para uno de dos meses, y no guardaba relación con el coste real de reclamar.
- Duplicaba la sanción: el retraso ya genera intereses de demora, y cobrar además una comisión fija por lo mismo es una doble penalización, algo que la ley de consumidores prohíbe expresamente.
La cláusula no se rebaja a una cantidad razonable: se elimina, y todo lo cobrado por ella se devuelve.
Cómo detectarla en tu extracto
- Busca en los movimientos de los días siguientes a cada cuota impagada o recibo devuelto.
- El cargo aparece separado del interés de demora y suele ser siempre la misma cifra redonda: 20, 25, 30, 35, 39 o 40 euros.
- Fíjate en si se repite: varios cargos por la misma cuota, o uno cada mes mientras siguió el impago, es la señal más clara de automatismo.
- En tarjetas revolving suele aparecer como «comisión por impago» o «reclamación cuota impagada», y se carga en la propia tarjeta, con lo que además genera intereses.
Se suman todos los cargos desde el inicio del contrato, no solo los de los últimos años; lo hacemos en la revisión. Si no tienes los extractos, la entidad está obligada a facilitártelos: sirve el modelo de solicitud de extractos.
Qué pasa con los intereses de demora
Son dos cosas distintas y conviene no mezclarlas. La comisión se anula por abusiva. El interés de demora es el recargo por pagar tarde, y es válido si está dentro de los límites que fijó el Supremo: en préstamos personales, no más de dos puntos sobre el interés ordinario. Si lo supera, también se elimina entero. Lo tienes detallado en comisiones por impago e intereses de demora.
Hay un tercer escenario: si el contrato es una tarjeta revolving o un préstamo usurario, el contrato entero es nulo y en la liquidación solo cuenta el capital que usaste. Las comisiones, los intereses de demora y las primas de seguro se restan junto con los intereses ordinarios. El criterio está en la guía de tarjetas revolving y usura.
Por qué se reclama por escrito y qué suele contestar la entidad
La reclamación empieza con un escrito al servicio de atención al cliente de la entidad. No es una formalidad: desde 2025 es un requisito para poder demandar, y la fecha en que la entidad lo recibe es la que interrumpe la prescripción de lo cobrado. Por eso importa que quede prueba del contenido y de la fecha, y por eso se piden en el mismo escrito todas las comisiones desde el inicio, con el interés legal desde cada cargo, y los extractos completos si faltan. Si la tarjeta es revolving, la comisión va dentro de la misma reclamación por usura, porque cae con el contrato entero. Qué es esa reclamación y a quién va está en cómo reclamar al banco por escrito.
Lo que suele contestar la entidad es una de tres cosas: que la comisión está en el contrato y responde a una gestión (sin acreditar cuál), una devolución parcial de los últimos cargos a cambio de cerrar el asunto, o el silencio, que pasado el plazo vale como un no. Ninguna de las tres cierra la reclamación. A partir de ahí quedan la reclamación ante el Banco de España, que no es vinculante aunque en esta comisión suele dar la razón al cliente, y la demanda. Qué esperar de cada vía, en reclamar ante el Banco de España.
La reclamación la redactamos, la enviamos y la seguimos nosotros, y una devolución parcial con renuncia no se acepta sin haber comprobado antes cuánto suman todos los cargos.
Sobre los plazos: pedir la nulidad de la cláusula no caduca. Para la devolución rigen los plazos generales de prescripción, así que conviene no dejar pasar años desde los cargos.
Si te están reclamando la deuda
Esta comisión importa sobre todo cuando la entidad, o el fondo que compró la deuda, te reclama una cantidad hinchada con comisiones repetidas e intereses de demora. Es motivo de oposición y el juez debe examinarlo de oficio antes de admitir la reclamación. Mira qué hacer si te reclaman por monitorio.
Qué hacer ahora
Esta comisión rara vez viene sola: suele ir acompañada de una TAE alta, de un seguro vinculado o de un interés de demora fuera de límite, y lo eficaz es revisar el contrato entero. Con los extractos te decimos sin coste cuánto suman las comisiones y qué más se puede reclamar, y lo reclamamos nosotros, sea en una tarjeta, en una cuenta o un préstamo o en la financiación del coche. Solo cobramos si se recupera dinero.
Preguntas frecuentes
¿Cuánto me pueden cobrar como máximo por un recibo devuelto?
No hay una cifra legal. Lo que exige el Supremo es que la comisión responda a una gestión efectiva de reclamación, que se cobre una sola vez por cada impago y que no sea automática. Una cantidad fija cargada por sistema cada vez que se devuelve un recibo no cumple ninguna de esas condiciones.
¿Puedo reclamar las comisiones de hace cinco o diez años?
La nulidad de la cláusula se puede pedir siempre. Para la devolución del dinero rigen los plazos generales de prescripción, así que conviene reclamar cuanto antes y reunir los extractos donde aparecen los cargos.
Me cobraron la comisión y además intereses de demora. ¿No es lo mismo?
Son conceptos distintos, y precisamente por eso el Supremo anuló la comisión: el retraso ya se compensa con el interés de demora, y añadir una cantidad fija por el mismo hecho es una doble penalización prohibida por la ley de consumidores.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Tipo medio de los préstamos al consumo, mes a mesLa serie del Banco de España desde 2010 con la que se compara tu TAE.
- Modelos de escritosReclamaciones, solicitudes de documentación y oposición a un monitorio, listos para rellenar.
- Sentencias explicadasLas resoluciones del Supremo y del TJUE que sostienen estas reclamaciones.
- STS 350/2025: cinco años para recuperar lo pagado por usuraSTS (Pleno) 350/2025, de 5 de marzo
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Sentencia del Tribunal Supremo 566/2019, de 25 de octubre.
- Texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, artículos 85.6, 87.5 y 89.
- Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios, artículo 3.
- Criterios del Banco de España sobre la comisión por reclamación de posiciones deudoras (Memoria de Reclamaciones).
- Ley 1/2000, de Enjuiciamiento Civil, artículo 815.4 (control de oficio en el monitorio).
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.