En este artículo
Cabot Financial te reclama una tarjeta o un préstamo que dejaste de pagar hace años, a veces tantos que ya ni recordabas la deuda. Es un caso típico: Cabot compra carteras de créditos al consumo antiguos y los reclama como nuevo titular. Que la deuda sea antigua cambia bastante las cosas, y no siempre a su favor.
Qué es Cabot Financial
Cabot es un grupo de compra y gestión de deudas de origen británico, integrado en un grupo estadounidense del mismo sector. Su actividad principal es comprar a bancos y financieras carteras de tarjetas y préstamos al consumo impagados, a un precio muy inferior al nominal, y cobrarlas por cuenta propia. En España opera a través de su sociedad local, con sede en Madrid. También gestiona cobros por encargo de otras empresas.
Si te escribe Cabot, lo más probable es que haya comprado tu deuda. La carta debe decirlo y debe identificar el contrato, el acreedor original y la cantidad. Qué es exactamente esa compra y qué derechos conservas lo tienes en mi deuda la ha comprado un fondo.
Por qué te reclama una tarjeta de hace años
Las carteras de deuda se venden y se revenden. Una tarjeta impagada en 2013 puede haber pasado por el banco, por una primera gestora y después por Cabot. Cada cambio de manos añade intereses, a veces comisiones, y suele alejar el contrato original de quien reclama.
De ahí dos consecuencias prácticas. La primera: es frecuente que el nuevo titular no tenga el contrato, sino solo un listado con tu nombre y un saldo. La segunda: la cifra que te reclaman puede ser el doble o el triple de lo que dispusiste, por los intereses acumulados durante años.
¿La deuda ha prescrito?
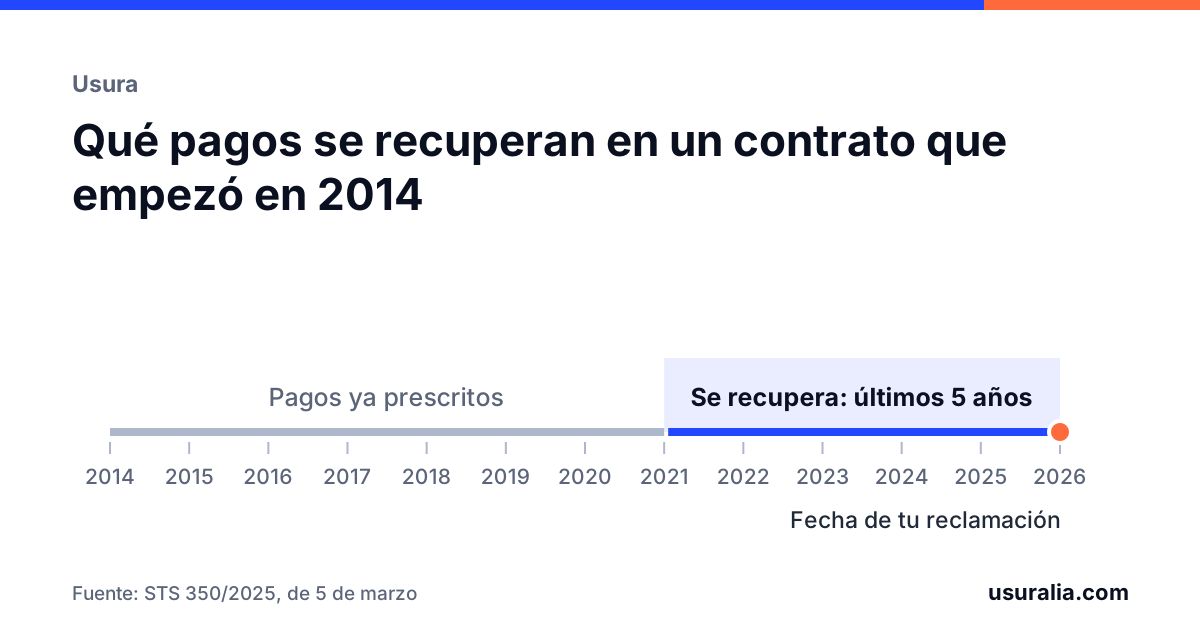
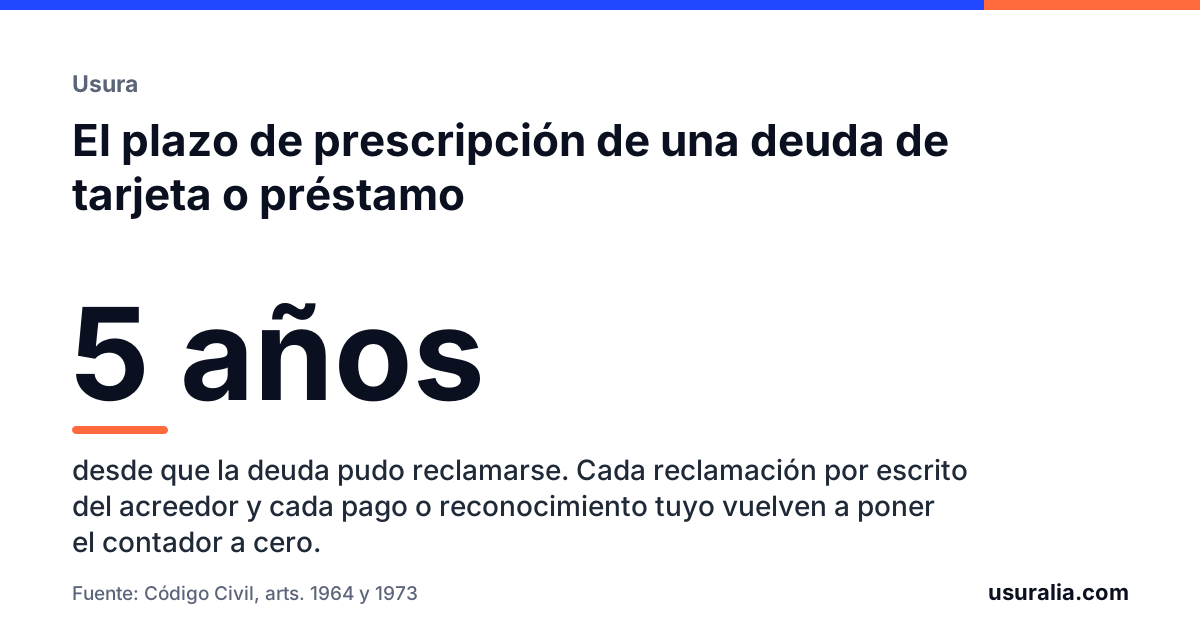
Las acciones personales, como la de reclamar una deuda de tarjeta o préstamo, prescriben a los cinco años desde que pudieron ejercitarse. Antes de octubre de 2015 el plazo era de quince años; las deudas anteriores a esa fecha tuvieron un plazo transitorio que terminó, como máximo, en octubre de 2020, prolongado unas semanas por la suspensión de plazos de la pandemia.
El matiz importante es la interrupción: cada reclamación por escrito del acreedor con prueba de recepción, cada pago tuyo y cada reconocimiento de la deuda vuelven a poner el contador a cero. Por eso tres cosas que parecen inocentes no lo son:
- Pagar «una cuota pequeña para que dejen de llamar».
- Firmar un «acuerdo de pago con descuento», que casi siempre es un reconocimiento de deuda.
- Pedir un aplazamiento reconociendo que debes la cantidad.
Si la deuda ha prescrito, no desaparece sola: hay que alegarlo cuando te la reclamen, en especial si llega un monitorio. Pedir el contrato y los extractos no reconoce nada.
Si la tarjeta era usuraria
Muchas de las tarjetas que acaban en estas carteras son revolving contratadas entre 2005 y 2018, con TAE que a menudo superaban el 20 %. El Tribunal Supremo considera usuraria una tarjeta cuya TAE supera en seis puntos o más el tipo medio de las tarjetas revolving en la fecha de contratación, y en contratos más antiguos el criterio es que sea «notablemente superior» a lo normal. Lo tienes explicado en tarjetas revolving y usura.
Un contrato usurario es nulo: solo se debe el capital dispuesto menos todo lo que ya pagaste. Con años de cuotas detrás, el resultado habitual es que la deuda real es muy inferior a la reclamada, o que no existe. Y esa defensa se opone a Cabot igual que al banco, porque la venta no cambia el contrato.
Para comprobarlo hacen falta el contrato con la TAE y el histórico de movimientos desde el alta. Si Cabot no los tiene, pídeselos también a la entidad original: cómo pedir el extracto completo de la tarjeta.
Lo que Cabot puede hacer y lo que no
Cabot puede reclamarte por escrito, llamarte en horario razonable, ofrecerte acuerdos y, si quiere, demandarte por monitorio. Puede comunicar el impago a un fichero de morosos solo si la deuda es cierta, te ha requerido antes el pago y te ha avisado de la inclusión; una deuda discutida con fundamento no cumple el primer requisito.
No puede acudir a tu domicilio o a tu trabajo sin tu consentimiento, hablar de tu deuda con terceros, amenazarte con consecuencias que no dependen de ella ni embargar nada. Un embargo solo lo acuerda un juzgado, después de un procedimiento en el que puedes oponerte alegando usura, prescripción y falta de prueba de la deuda. Cómo se hace, en me reclaman una deuda por monitorio.
Qué hacer ahora
No pagues ni firmes nada. Pide por escrito a Cabot la comunicación de la cesión, el contrato y el desglose, y anota las fechas: cuándo dejaste de pagar y qué comunicaciones has recibido desde entonces. Con la TAE, las fechas y los movimientos se sabe si la deuda ha prescrito, si la tarjeta era usuraria y cuánto se debe de verdad. Revisamos tu contrato gratis, te lo decimos y nos encargamos de la oposición o de la reclamación.
Preguntas frecuentes
¿Cabot Financial es legal?
Sí. Es una empresa de compra y gestión de deudas que opera en España y en otros países europeos. Está sujeta a la normativa de cesión de créditos, de protección de datos y, desde 2025, a la de administradores y compradores de créditos.
Me reclaman una tarjeta de 2012. ¿Puede estar prescrita?
Puede. Las acciones personales prescriben a los cinco años desde que la deuda pudo reclamarse, aunque cada reclamación por escrito del acreedor y cada pago o reconocimiento tuyo reinician el plazo. Hace falta ver las fechas: cuándo dejaste de pagar y qué comunicaciones ha habido desde entonces.
Cabot me ofrece pagar la mitad y cerrar la deuda. ¿Acepto?
No sin revisar antes el contrato. Si la tarjeta era usuraria, puede que la deuda real sea menor que esa mitad, o que no exista. Y el acuerdo suele incluir un reconocimiento de deuda y una renuncia a reclamar.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Tipo medio de los préstamos al consumo, mes a mesLa serie del Banco de España desde 2010 con la que se compara tu TAE.
- Modelos de escritosReclamaciones, solicitudes de documentación y oposición a un monitorio, listos para rellenar.
- Sentencias explicadasLas resoluciones del Supremo y del TJUE que sostienen estas reclamaciones.
- STS 350/2025: cinco años para recuperar lo pagado por usuraSTS (Pleno) 350/2025, de 5 de marzo
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Código Civil, artículos 1526 a 1536 (cesión de créditos), 1964 y 1973 (prescripción e interrupción).
- Ley 42/2015, de 5 de octubre, disposición transitoria quinta (plazo de prescripción de las acciones personales).
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículo 31.
- Ley de 23 de julio de 1908, de Represión de la Usura.
- Sentencia del Tribunal Supremo (Pleno) 258/2023, de 15 de febrero.
- Sentencia del Tribunal Supremo (Pleno) 350/2025, de 5 de marzo.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.