En este artículo
Si compraste un Peugeot, un Citroën, un Opel o un DS a plazos en el concesionario, lo más probable es que lo financiara PSA Finance, la financiera de la marca. Hoy se llama Stellantis Financial Services y financia también otras marcas del grupo. Si quieres cancelar el préstamo antes de tiempo, o ya lo hiciste y te cobraron más de lo esperado, esto es lo que dice la ley. Y si quieres que miremos el contrato entero, revisamos tu financiación de Stellantis o PSA Finance sin coste.
PSA Finance y Stellantis: la misma financiera
Tras la fusión de los grupos PSA y Fiat Chrysler en Stellantis, la financiera cambió de nombre. En contratos de distintos años verás «PSA Financial Services», «PSA Finance» o «Stellantis Financial Services».
Para ti no cambia nada: el contrato firmado sigue en vigor con sus condiciones, y tus derechos son los mismos que con cualquier otra financiera.
Tu derecho a cancelar antes de tiempo
La ley de crédito al consumo te permite devolver el préstamo antes de tiempo, total o parcialmente, cuando quieras. No necesitas justificarlo y la financiera no puede negarse.
Al hacerlo tienes derecho a que se reduzca el coste total del crédito: los intereses y los costes que corresponden al tiempo que ya no vas a usar el dinero.
Lo que pueden cobrarte
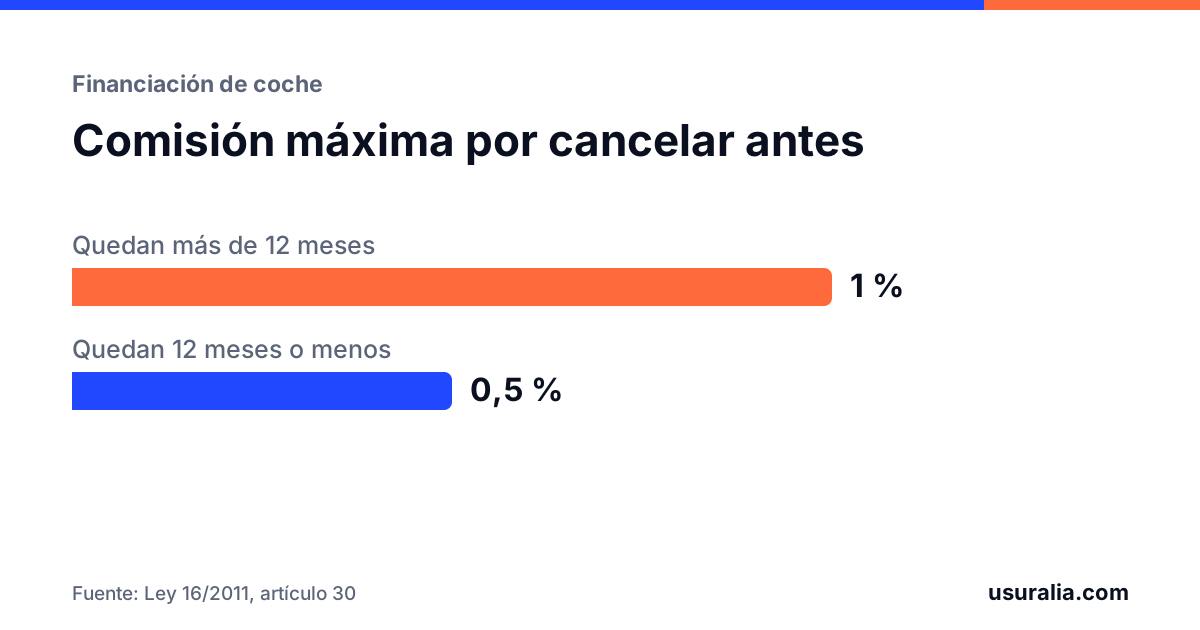
La financiera puede cobrar una compensación por la cancelación, pero con límites:
- Como máximo el 1 % del importe que amortizas, si queda más de un año de contrato.
- Como máximo el 0,5 %, si queda un año o menos.
- Nunca más de los intereses que habrías pagado entre la cancelación y el final del contrato.
Si te cobraron más, o te aplicaron otros conceptos con distintos nombres que en la práctica funcionan como una penalización, conviene revisarlo.
Lo que tienen que descontarte
Dos cosas que muchas personas no reclaman porque no saben que existen:
Los intereses futuros. Al cancelar solo debes el capital pendiente y los intereses hasta ese día, no los de las cuotas que quedaban.
La parte del seguro no consumida. Si con la financiación se contrató un seguro de prima única, la cobertura termina al cancelar y te corresponde la parte de prima del tiempo restante. Lo explicamos en el seguro que te colaron con la financiación.
La cuota final y el descuento por financiar
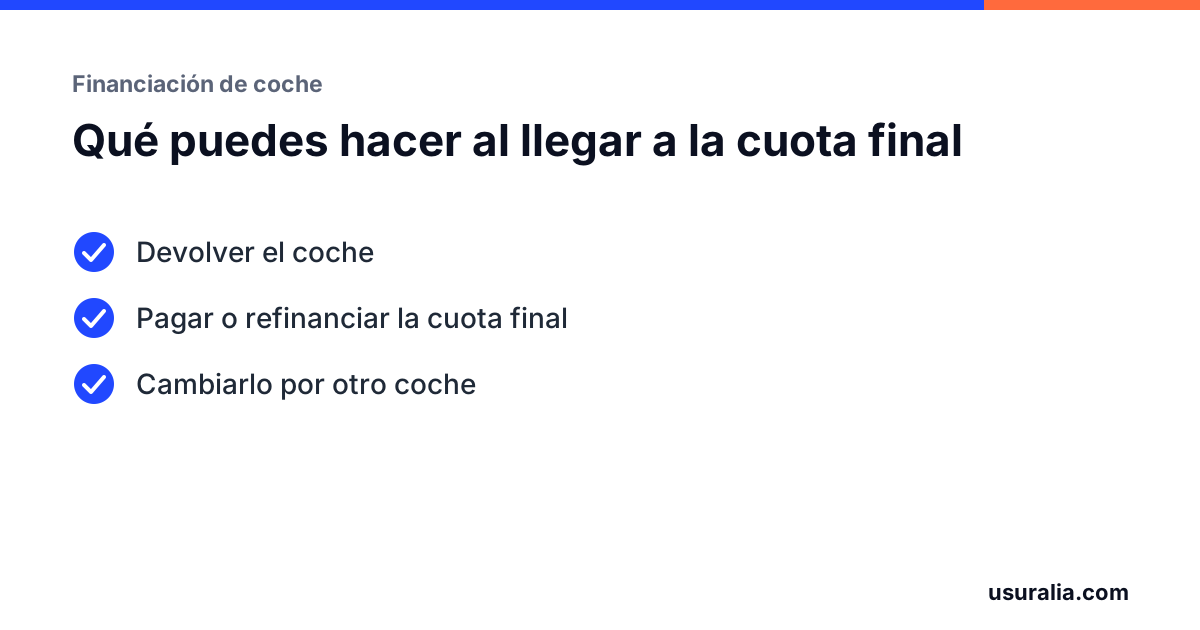
Muchas financiaciones de marca tienen una cuota final alta y una bonificación en el precio del coche a cambio de financiar. Al cancelar pronto pueden aparecer dos problemas:
- Que te reclamen el descuento que te hicieron por financiar. Si esa condición no estaba clara en el contrato, puede discutirse. Lo contamos en el descuento por financiar el coche.
- Que la cuota final tenga condiciones propias. Las repasamos en la financiación con cuota final.
Antes de cancelar, mira el contrato entero
Cancelar no impide reclamar lo que el contrato tenga de abusivo, y al revés: un contrato cancelado se puede revisar igual. Antes de dar el paso conviene saber si la TAE estaba muy por encima de la media del mes de la firma, si la comisión de apertura era transparente y si el seguro se puede recuperar.
Puedes hacer una primera comprobación en la calculadora de financiación de coche. El repaso general para cualquier financiera está en cancelar la financiación del coche antes de tiempo.
Preguntas frecuentes
Mi contrato dice PSA Financial Services y ahora todo es Stellantis. ¿Cambia algo?
No. Es un cambio de nombre de la financiera del grupo. El contrato que firmaste sigue en vigor con sus mismas condiciones, y lo que tenga de reclamable se reclama igual.
¿Qué tengo que pedir para saber cuánto me cuesta cancelar?
Un certificado o liquidación de deuda a una fecha concreta. Debe separar el capital pendiente, los intereses hasta esa fecha y la comisión, y descontar los costes del periodo que ya no vas a usar.
Tengo una financiación con cuota final. ¿Puedo cancelarla también?
Sí. La cuota final es parte del capital pendiente y el derecho a amortizar antes de tiempo se aplica igual. Lo que conviene revisar son las condiciones de la cuota final y si hay penalizaciones distintas de la comisión legal.
Me quitaron un descuento por cancelar pronto. ¿Es legal?
Depende de cómo se pactó y de cómo te lo explicaron. Una penalización que no fuera transparente, o que sumada a la comisión supere los límites legales, puede discutirse.
¿Revisamos el tuyo?
Envíanos el contrato del coche y te decimos si hay algo que reclamar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de financiación de cocheCompara tu TAE con el tipo medio del mes de la firma y estima lo que podrías recuperar.
- Simulador de préstamo de cocheCuota mensual, intereses totales y TAE real con la comisión y el seguro.
- Modelo para pedir el contratoSi no lo conservas, la financiera está obligada a darte una copia.
Reclamar a tu financiera
Santander ConsumerBBVA ConsumerCetelemStellantis / PSA FinanceVolkswagen Financial ServicesMobilize / RCI
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículo 30 (reembolso anticipado).
- Texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, artículos 80 y 82.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.