En este artículo
Buscas «mejor empresa para reclamar tarjetas revolving» y salen anuncios, comparativas que son anuncios y opiniones que no se sabe quién escribió. Este artículo no te dice un nombre, ni el nuestro. Te dice qué tipos de actores hay, qué preguntar antes de encargar y qué señales indican que debes buscar en otro sitio. Con esas preguntas, cualquier empresa se evalúa en una llamada.
Los tres tipos de actores
Despacho de abogados. Un abogado colegiado revisa tu contrato, firma la reclamación y, si hace falta, la demanda. Es quien responde profesionalmente del caso. Puede ser un despacho pequeño o una firma con muchos expedientes; lo relevante es que la persona que te atiende y la que firma sean del mismo sitio.
Plataforma que capta y deriva. Una web con calculadora y formulario recoge tus datos y los pasa a un despacho colaborador, a veces a varios, a cambio de una comisión. No es ilegal ni necesariamente malo, pero tú no eliges quién lleva el caso ni sabes qué criterio usan para derivarlo. Pregunta siempre quién va a ser tu abogado.
Asociación de consumidores. Reclama en nombre de sus socios, con cuota de afiliación. Suele ser más económica y con menos seguimiento individual. En reclamaciones individuales de revolving, lo que importa es lo mismo que en los otros casos: quién firma y cómo te informan.
Sea cual sea el tipo, lo que decide el resultado es lo mismo: cómo se plantea la reclamación y quién llega con ella al juzgado.
Las ocho preguntas antes de encargar
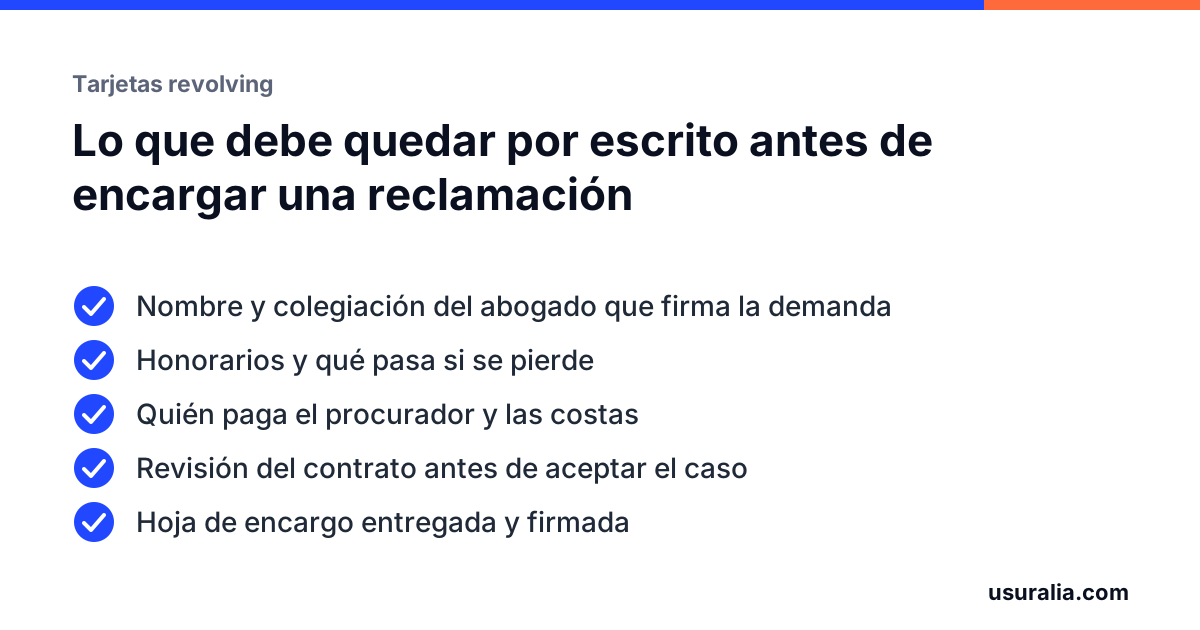
- ¿Quién firma la demanda y es abogado colegiado? Pide nombre y número de colegiado. Se comprueba en el censo del Consejo General de la Abogacía.
- ¿Cómo cobráis? Porcentaje sobre lo recuperado, cuota fija, provisión de fondos o mixto. Sobre qué base se calcula el porcentaje y si incluye IVA. Los modelos están explicados en cuánto cobra un abogado por reclamar al banco.
- ¿Qué pasa si se pierde? Si pago honorarios, gastos o las costas de la entidad.
- ¿Quién paga el procurador y las costas? Si el procurador va incluido y qué pasa con las costas cuando se gana: si se las queda el despacho, si se descuentan o si se reparten.
- ¿Revisáis el contrato antes de aceptar el caso o aceptáis todo? Quien cobra a éxito y revisa antes rechaza los casos sin base. Quien acepta todo sin mirar la TAE ni la fecha está cobrando por volumen.
- ¿Cómo me vais a informar? Quién es mi contacto, cada cuánto sabré algo y si veré los escritos antes de que se presenten. Los plazos reales de cada fase los tienes en cuánto tarda una reclamación bancaria.
- ¿Qué pasa si la entidad ofrece un acuerdo? Quién decide si se acepta y cómo se calculan los honorarios en ese caso.
- ¿Me entregáis la hoja de encargo por escrito? Es el documento con todas las condiciones económicas. Debes tenerla, leerla y firmarla antes de que empiecen.
Si alguna respuesta es vaga, pídela por escrito. Si no llega, ya tienes la respuesta.
Señales de alarma
- Prometen un resultado. Nadie puede asegurar que un juez declare nulo un contrato. Se puede estimar la probabilidad con la TAE y la fecha, no garantizarla.
- Piden dinero antes de ver el contrato. Un contrato de tarjeta revolving se revisa con la TAE y la fecha de la firma antes de aceptar el caso. Cobrar antes de mirarlo es cobrar sin saber si hay caso.
- Cobran «cuotas» mensuales por llevar la reclamación. Una reclamación tiene un principio y un fin; una suscripción no.
- Publicidad con cifras garantizadas o «recupera X euros» como si fuera un dato tuyo. Lo que se recupera depende de lo dispuesto, lo pagado y los pagos de los últimos cinco años.
- No te dicen quién lleva el caso. Si tras preguntar dos veces sigues sin nombre y colegiación, es una plataforma que todavía no ha decidido a quién venderlo.
- Te presionan para firmar ya. La reclamación extrajudicial fija la fecha que protege tus pagos, pero un día más para leer la hoja de encargo no cambia nada.
- Te piden que dejes de pagar la tarjeta antes de que haya acuerdo o sentencia. Eso genera demora, comisiones y ficheros de morosos.
Cómo lo hacemos en Usuralia
Lo decimos para que puedas aplicarnos las mismas preguntas. La revisión del contrato no tiene coste: nos mandas el contrato o unos extractos y un abogado colegiado te dice si hay algo que reclamar y por qué vía. Si decides seguir, recibes por escrito el detalle de los honorarios, qué pasa en cada fase, quién paga el procurador y qué ocurre con las costas, antes de encargar nada. No damos cifras de lo que vas a recuperar hasta tener el histórico de la tarjeta, porque sin él cualquier número es publicidad. Y si el contrato no tiene base, te lo decimos y no se encarga.
Qué hacer ahora
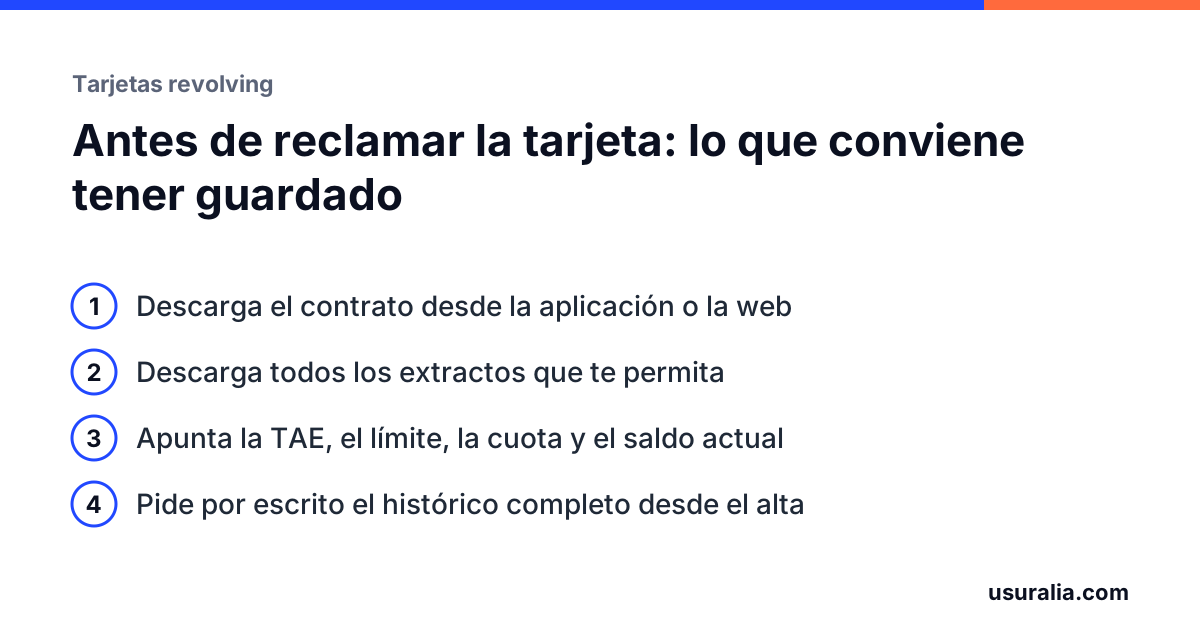
Antes de hablar con nadie, localiza la TAE y la fecha de la firma en tu contrato o extracto: son los dos datos con los que cualquiera debería poder decirte si tu tarjeta merece una reclamación. Luego haz las ocho preguntas. Empieza por aquí: te revisamos el contrato gratis, te decimos si se puede reclamar y, si lo hay, la reclamación la llevamos nosotros, con las condiciones por escrito antes de decidir. Solo cobramos si se recupera dinero.
Preguntas frecuentes
¿Es mejor un abogado o una plataforma para reclamar una revolving?
Depende de quién acabe llevando tu caso. Una plataforma puede derivarlo a un despacho serio o a quien pague más por el lead. Pregunta siempre el nombre del abogado que firmará la demanda y su número de colegiado, y habla con él antes de encargar.
¿Me pueden cobrar algo si pierdo la reclamación?
Depende de lo que firmes. Con honorarios a éxito no pagas honorarios si no se recupera nada, pero puede haber gastos de procurador o costas de la entidad si la demanda se desestima. Todo eso debe estar escrito en la hoja de encargo antes de empezar.
¿Son fiables las opiniones de internet sobre empresas de reclamaciones?
Sirven para detectar problemas repetidos (falta de información, cobros inesperados, casos abandonados), no para elegir. Una reseña no te dice si revisaron el contrato ni quién firmó la demanda. Las preguntas de este artículo sí.
¿Revisamos el tuyo?
Con el contrato o unos extractos podemos decirte si tu tarjeta es reclamable. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de tarjeta revolvingTu TAE frente al umbral de usura de tu año y cuánto podrías recuperar.
- La regla de los seis puntos, explicadaLa sentencia del Supremo de 2023 en palabras llanas.
- STS 154/2025 y 155/2025: la transparencia de las tarjetas revolvingSTS (Pleno) 154/2025 y 155/2025, de 30 de enero
- STS 258/2023: la regla de los seis puntos en las tarjetas revolvingSTS (Pleno) 258/2023, de 15 de febrero
- STS 367/2022: una revolving al 24 % que el Supremo no vio usurariaSTS 367/2022, de 4 de mayo
Reclamar la tarjeta de tu entidad
WiZinkCofidisCarrefour PASSBankinter ConsumerOneyCaixaBankSantander ConsumerCetelemEVO FinanceSabadell ConsumerOpenbankBBVASantander
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Real Decreto 135/2021, de 2 de marzo, por el que se aprueba el Estatuto General de la Abogacía Española.
- Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil, artículos 23, 31 y 394.
- Ley 1/1996, de 10 de enero, de asistencia jurídica gratuita.
- Ley 34/2002, de 11 de julio, de servicios de la sociedad de la información y de comercio electrónico.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.