En este artículo
Es la duda que frena a mucha gente con una tarjeta revolving reclamable: «si reclamo, me la quitan». La respuesta corta es que pueden quitártela, y que eso no cambia nada importante. La deuda no desaparece ni se dispara, la reclamación sigue igual y, si el contrato es usurario, lo es con la tarjeta activa o cancelada. Lo que sí conviene es prepararse antes.
Sí, pueden cancelar la tarjeta
Una tarjeta es un contrato de duración indefinida. Igual que tú puedes darla de baja cuando quieras, la entidad se reserva en casi todos los contratos la facultad de resolverlo con un preaviso, normalmente de dos meses, sin necesidad de alegar un motivo. En los contratos de servicios de pago esa posibilidad está prevista por la ley siempre que figure en el contrato.
Así que la cancelación tras una reclamación no es ilegal ni es una represalia que se pueda denunciar por sí sola. Es una decisión comercial: la entidad prefiere no mantener un producto cuyo interés estás discutiendo. También es frecuente lo contrario: que te ofrezcan bajar el tipo de interés a cambio de que retires la reclamación, o cancelar la tarjeta «sin coste» sin devolverte nada. Antes de aceptar cualquiera de las dos cosas, lee qué renuncias firmas.
Lo que la entidad no puede hacer es bloquear la tarjeta y a la vez seguir cobrando cuotas de renovación o mantenimiento por un servicio que ya no presta. Si ocurre, es reclamable.
Qué pasa con la deuda si la cancelan
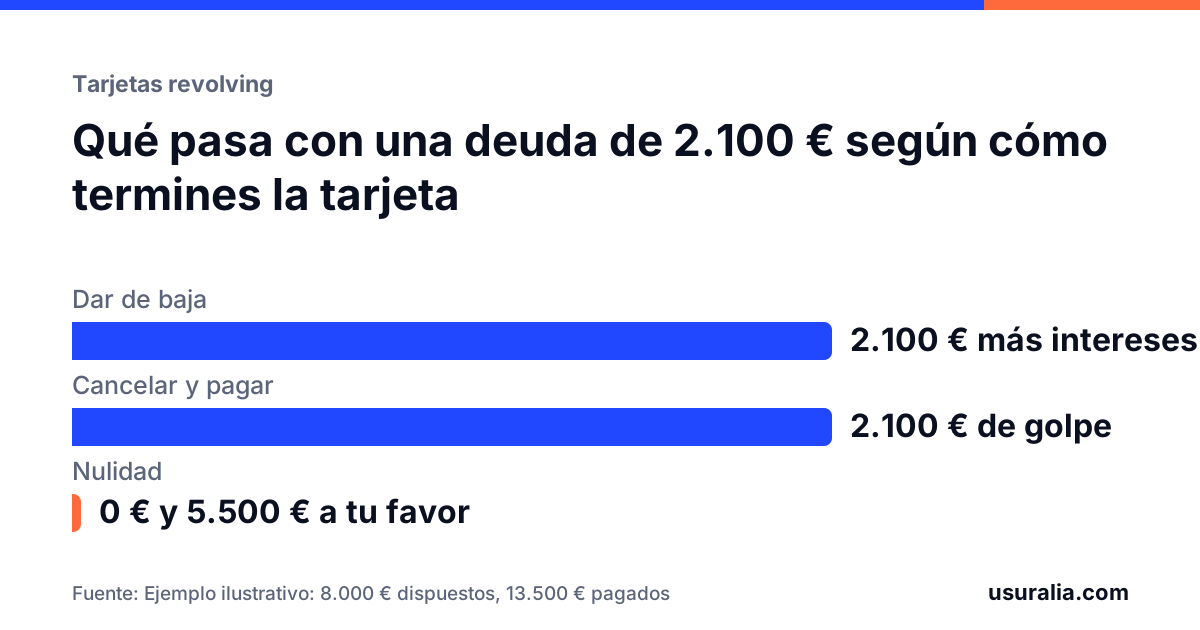
Cancelar la tarjeta cierra el grifo: no puedes hacer más compras ni disponer de efectivo. Pero la deuda pendiente sigue ahí y se devuelve como diga el contrato, en cuotas, con los mismos intereses mientras nadie los anule. Tienes el detalle de por qué esa deuda tarda tanto en bajar en cuánto dura la deuda de una tarjeta revolving.
Dos escenarios menos habituales:
- Vencimiento anticipado. Algunas entidades, al cancelar, declaran vencido todo el crédito y exigen el saldo completo. Solo pueden hacerlo si el contrato lo prevé y, en la práctica, cuando hay cuotas impagadas. Si estabas al día, es discutible.
- Cesión de la deuda. Si dejas de pagar, la deuda puede acabar vendida a un fondo. Eso no borra la usura: el nuevo acreedor soporta las mismas excepciones.
Y el escenario que importa: si el contrato se declara nulo, la deuda se recalcula. Solo debes el dinero que usaste menos todo lo que has pagado, y con frecuencia el resultado es que no debes nada o que te deben a ti. La cuenta está hecha en cuánto te devuelven por una tarjeta revolving.
Por qué reclamar no empeora tu posición
Conviene separar dos cosas que la gente mezcla: tener la tarjeta y tener derecho a reclamar.
- La nulidad no depende de que la tarjeta esté activa. Un contrato usurario es nulo desde que se firmó. Cancelarlo después no lo convierte en válido ni limpia lo que se cobró. Por eso se reclaman tarjetas canceladas hace años.
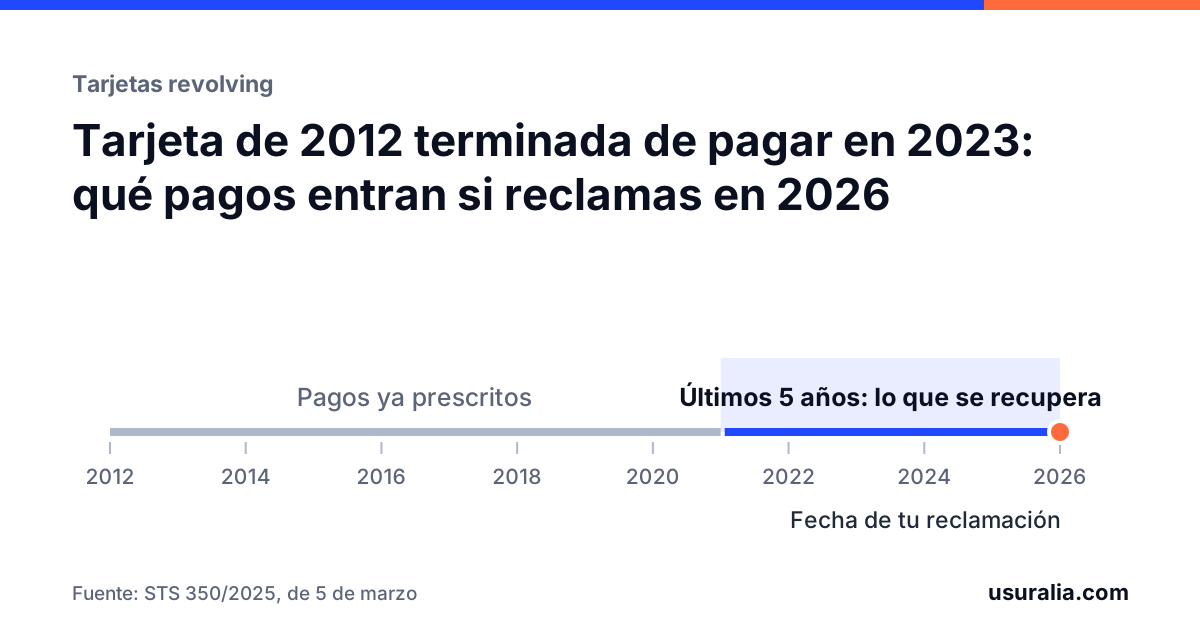
- El dinero recuperable no cambia por la cancelación. Se recupera lo pagado por encima del capital en los cinco años anteriores a la reclamación. Si la entidad cancela la tarjeta, sigues pagando cuotas, y esas cuotas también entran en la cuenta.
- La fecha que protege tu dinero es la de la reclamación. Cuanto antes reclames, más pagos antiguos salvas. Esperar por miedo a perder la tarjeta es, en la práctica, perder meses de devolución.
- Si quieres seguir teniendo crédito, puedes pedirlo en otro sitio. Con una tarjeta al 24 % o más, perderla rara vez es una mala noticia.
Lo único que de verdad empeora tu posición es dejar de pagar mientras reclamas. Mientras el contrato no se haya declarado nulo, el impago genera demora, comisiones y la posible inclusión en un fichero de morosos.
Qué guardar antes de reclamar
La cancelación tiene un efecto secundario muy práctico: puedes perder el acceso a la aplicación o al área de cliente, y con él a los extractos. Antes de reclamar:
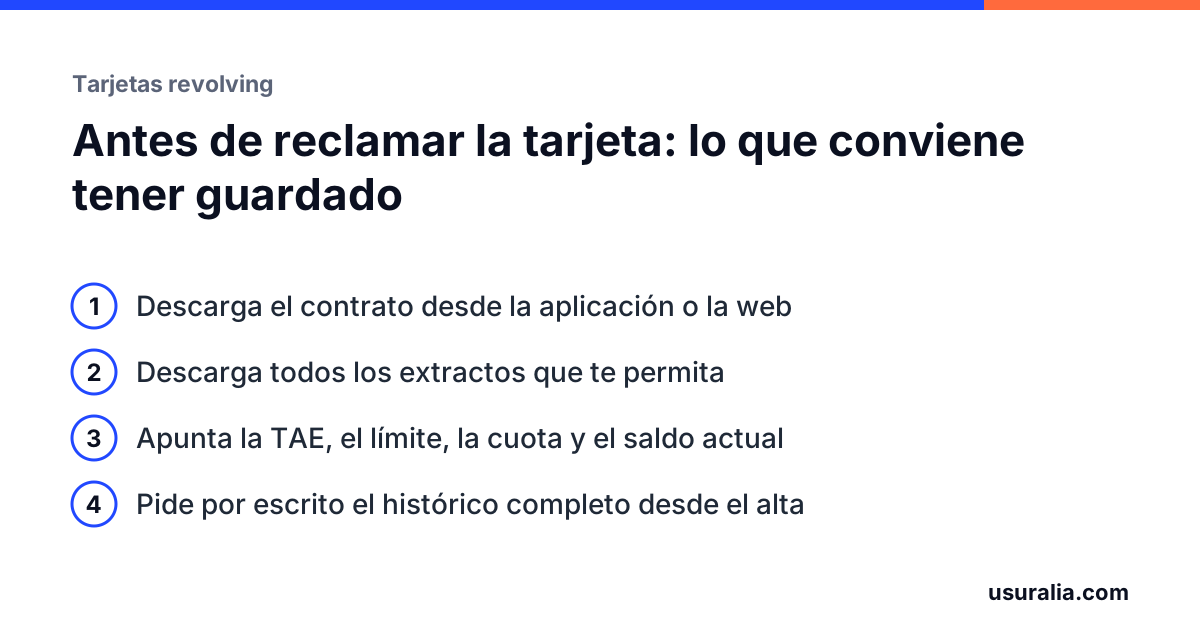
- Descarga el contrato si está disponible en la web o la aplicación. Si no, pídelo por escrito.
- Descarga todos los extractos y liquidaciones que te permita, aunque sean solo de los últimos años. Guarda también capturas de la pantalla de condiciones: TAE, límite, cuota, saldo.
- Pide por escrito el histórico completo desde el alta. Es lo que permite calcular lo dispuesto y lo pagado. Tienes el escrito preparado en el modelo de solicitud de extractos de la tarjeta.
- La petición de documentación va también dentro de la reclamación. En la reclamación que enviamos nosotros la pedimos de nuevo, para no depender de que la atiendan aparte.
Con el contrato y el histórico en la mano, ya da igual lo que la entidad decida hacer con la tarjeta. Y con la TAE y la fecha de la firma puedes comprobar en la calculadora de revolving si tu tarjeta supera el umbral de usura de su año.
Qué hacer ahora
Si tu tarjeta tiene una TAE por encima del 20 % y llevas años pagando cuotas que apenas bajan la deuda, el riesgo de reclamar es perder una tarjeta cara; el riesgo de no reclamar es perder dinero cada mes. Guarda la documentación: te revisamos el contrato gratis, te decimos si se puede reclamar y la reclamación la enviamos nosotros. Solo cobramos si se recupera dinero.
Preguntas frecuentes
¿Pueden cancelarme la tarjeta solo por haber reclamado?
El contrato suele permitir a la entidad resolverlo con preaviso sin tener que justificar un motivo, igual que te lo permite a ti. No es una sanción ni afecta a la reclamación, pero conviene tenerlo previsto.
Si me cancelan la tarjeta, ¿tengo que pagar toda la deuda de golpe?
Lo normal es que la deuda pendiente se siga pagando en cuotas según el contrato. Si la entidad declara vencido el crédito y exige todo, mira qué dice el contrato y qué cuotas tenías al día: el vencimiento anticipado tiene requisitos y se revisa.
¿Dejo de pagar las cuotas mientras reclamo?
No es recomendable mientras el contrato no se haya declarado nulo: aparecerían intereses de demora, comisiones de impago y un posible fichero de morosos. Lo pagado de más se recupera después con intereses.
¿Revisamos el tuyo?
Con el contrato o unos extractos podemos decirte si tu tarjeta es reclamable. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de tarjeta revolvingTu TAE frente al umbral de usura de tu año y cuánto podrías recuperar.
- La regla de los seis puntos, explicadaLa sentencia del Supremo de 2023 en palabras llanas.
- STS 154/2025 y 155/2025: la transparencia de las tarjetas revolvingSTS (Pleno) 154/2025 y 155/2025, de 30 de enero
- STS 258/2023: la regla de los seis puntos en las tarjetas revolvingSTS (Pleno) 258/2023, de 15 de febrero
- STS 367/2022: una revolving al 24 % que el Supremo no vio usurariaSTS 367/2022, de 4 de mayo
Reclamar la tarjeta de tu entidad
WiZinkCofidisCarrefour PASSBankinter ConsumerOneyCaixaBankSantander ConsumerCetelemEVO FinanceSabadell ConsumerOpenbankBBVASantander
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Real Decreto-ley 19/2018, de 23 de noviembre, de servicios de pago y otras medidas urgentes en materia financiera.
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo.
- Ley de 23 de julio de 1908, de Represión de la Usura, artículos 1 y 3.
- Sentencia del Tribunal Supremo (Pleno) 350/2025, de 5 de marzo.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.