En este artículo
Tuviste una tarjeta revolving, la pagaste o la cancelaste hace tiempo, y ahora lees que esas tarjetas se reclaman. La pregunta es si llegas tarde. Hay dos respuestas, y las dos importan: para pedir la nulidad nunca es tarde; para recuperar dinero, el reloj corre.
Se puede reclamar: la nulidad no prescribe
Un contrato usurario es nulo desde el día en que se firmó. Pedir que un juez lo declare no tiene plazo: da igual que la tarjeta sea de 2008, que la cancelaras en 2015 o que la entidad haya cambiado de nombre tres veces. El Tribunal Supremo lo confirmó en 2025 en la sentencia que lo tiene explicado en la STS 350/2025.
Tampoco importa que ya no seas cliente, que la tarjeta esté destruida o que no recuerdes el número. El contrato existió, la entidad lo tiene y la usura se mide con dos datos: la TAE del contrato y el tipo medio de las revolving en el mes de la firma. En la tabla por años puedes ver dónde quedaba el umbral cuando la firmaste.
El límite: cinco años de pagos
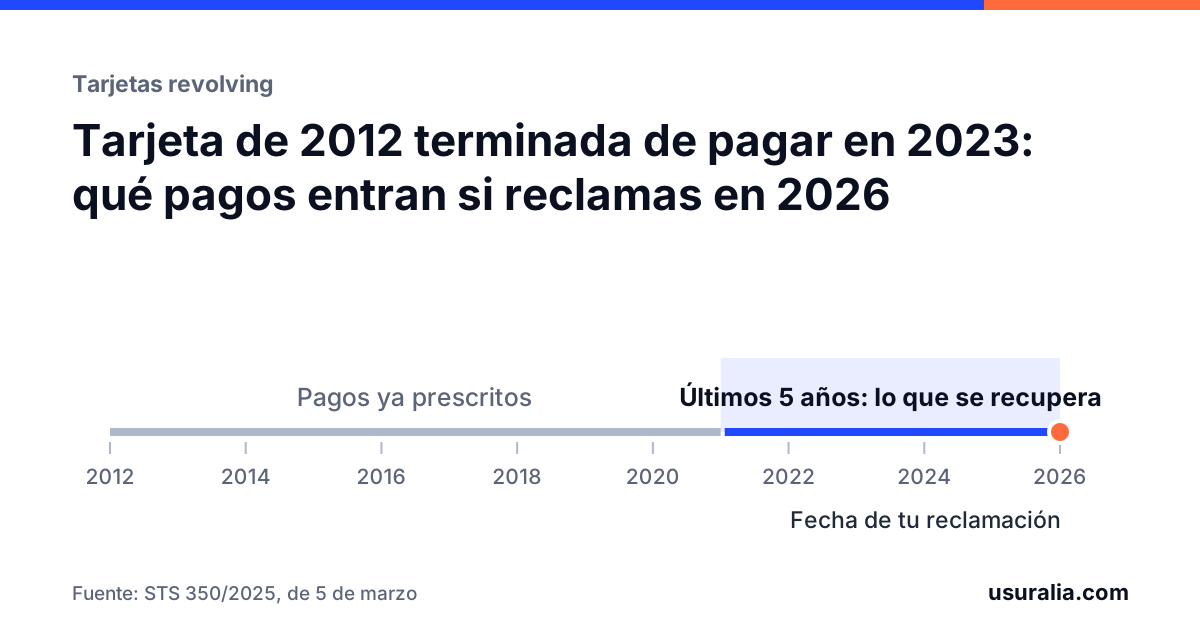
Esa misma sentencia fijó la otra mitad. La devolución del dinero prescribe a los cinco años, contados pago a pago. Se recupera lo pagado por encima del capital en los cinco años anteriores a la reclamación extrajudicial o a la demanda.
En una tarjeta ya terminada, eso tiene consecuencias muy concretas:
- Terminaste de pagar hace menos de cinco años. Hay dinero recuperable: los pagos de ese tramo final. Y cada mes que pasa sale un mes de la ventana. Si acabaste en 2023 y reclamas en 2026, entran los pagos de 2021 a 2023; si esperas a 2028, solo los de 2023.
- Terminaste hace más de cinco años. La nulidad se puede declarar, pero ya no queda ningún pago dentro del plazo. Salvo que haya deuda pendiente, no hay cantidad que reclamar.
- La cancelaste pero sigues pagando la deuda. La ventana se mueve contigo: todas las cuotas recientes entran, y la deuda pendiente se recalcula sin límite temporal.
La regla completa, con ejemplos, está en el plazo para reclamar por usura. La cuenta de lo que se devuelve, en cuánto te devuelven por una tarjeta revolving.
Un matiz importante: lo que fija la fecha es la reclamación por escrito a la entidad, no la demanda. Enviarla hoy protege los pagos de los últimos cinco años aunque el juicio llegue más tarde.
Cómo conseguir el contrato y los extractos
Es el obstáculo más habitual, y tiene solución. Ya no tienes acceso a la aplicación, los extractos en papel se tiraron y el contrato no aparece. La entidad, en cambio, lo conserva: tiene obligación de guardar la documentación de sus operaciones durante años (seis por la normativa mercantil, diez por la de prevención del blanqueo), y en la práctica los históricos de tarjetas se guardan completos.
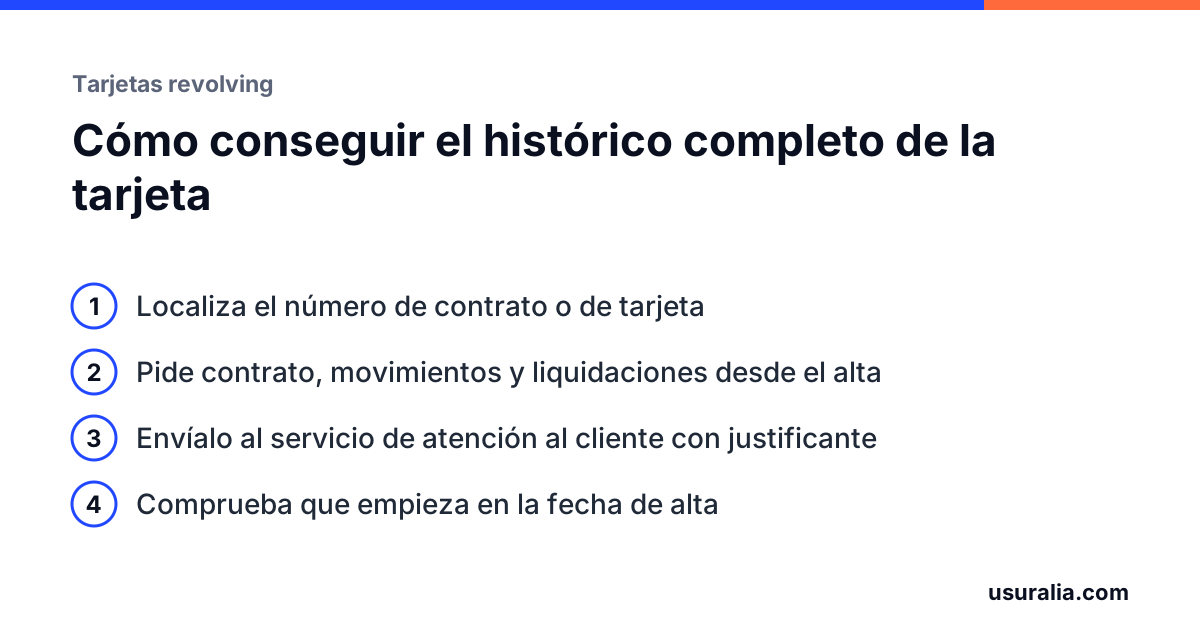
Lo que se pide, por escrito, al servicio de atención al cliente de la entidad:
- Copia del contrato con sus condiciones particulares, donde figura la TAE.
- El histórico de movimientos desde el alta hasta la cancelación: disposiciones, pagos, abonos.
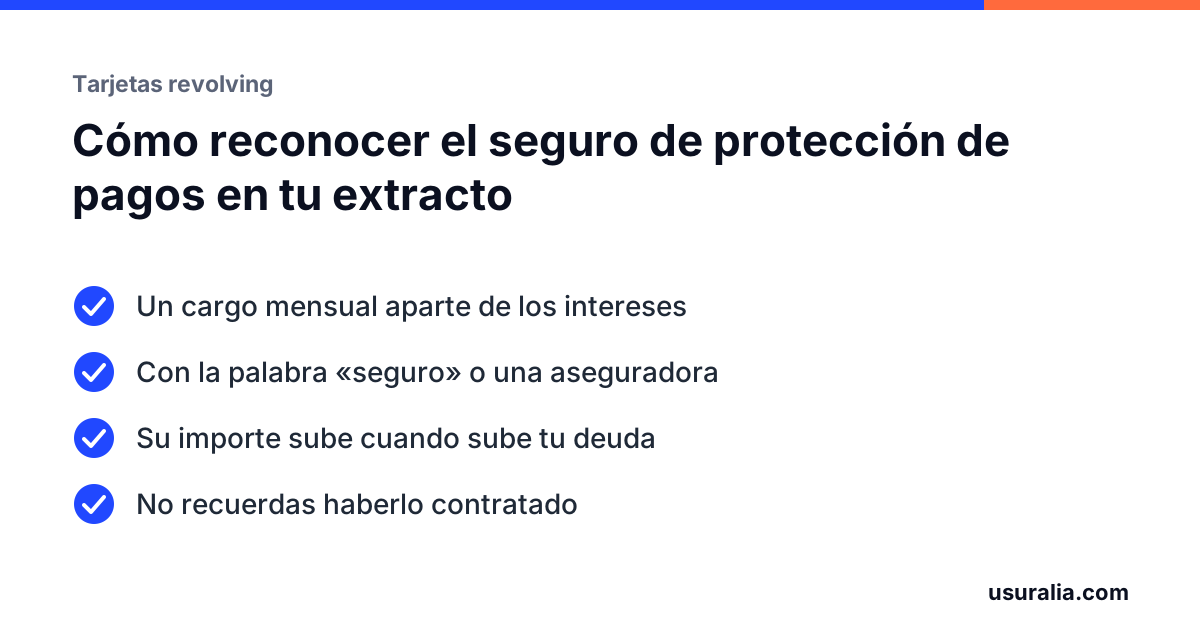
- Las liquidaciones mensuales, con intereses, comisiones y seguros desglosados.
- La fecha y el motivo de la cancelación, y el saldo final.
Para identificar la tarjeta son suficientes tu DNI, el nombre comercial del producto y una fecha aproximada. Si no contestan, el mismo escrito ejerce el derecho de acceso a tus datos personales, que obliga a entregar copia en un mes y es gratuito la primera vez. Tienes el modelo listo en la solicitud de extractos y contrato de la tarjeta.
Si alegan que no conservan nada tan antiguo, pide esa respuesta por escrito y guárdala. En un juicio, la falta de documentación perjudica a quien tenía que conservarla, no a ti.
Mientras tanto, busca en tu propio banco: las cuotas de la tarjeta salían de tu cuenta corriente, y los movimientos de esa cuenta sirven para reconstruir cuánto pagaste y cuándo.
Si la entidad ya no existe o cambió de nombre
Las financieras de tarjetas se compran, se fusionan y cambian de marca con frecuencia. Nada de eso extingue tu derecho:
- Cambio de nombre. Es la misma entidad. Se reclama a la actual citando el nombre antiguo.
- Fusión o absorción. La entidad que absorbe se queda con todos los contratos y responde de ellos. El Banco de España publica en su registro de entidades las bajas, altas y sucesiones, y ahí se localiza quién continúa el negocio.
- Deuda vendida a un fondo. Si dejaste de pagar y la deuda se cedió, la nulidad se puede hacer valer frente al fondo para lo que te reclama. La devolución de lo que pagaste de más se dirige a quien lo cobró. Lo explicamos en mi deuda la ha comprado un fondo.
Qué hacer ahora
Apunta cuándo hiciste el último pago. Si fue hace menos de cinco años, cada mes que pasa sale un pago de la ventana de cinco años: mándanos lo que tengas, aunque sea un extracto suelto, y la reclamación la enviamos nosotros esta misma semana, con la petición de documentos incluida. Te revisamos el contrato gratis y te decimos si se puede reclamar y cuánto queda dentro del plazo. Solo cobramos si se recupera dinero.
Preguntas frecuentes
Terminé de pagar la tarjeta en 2023. ¿Puedo reclamar todavía?
Sí. Si reclamas en 2026 entran en la cuenta los pagos hechos desde 2021, es decir, los dos últimos años de vida de la tarjeta. Cada mes que pase sin reclamar se pierde un mes de esos pagos.
No tengo ni el contrato ni un solo extracto. ¿Puedo reclamar igual?
Sí. Se piden a la entidad por escrito, y si no los entrega se ejerce el derecho de acceso a tus datos. Con el número de DNI y el nombre de la tarjeta la entidad puede localizar el contrato.
La financiera que me dio la tarjeta ya no se llama así. ¿A quién reclamo?
A la entidad que la haya absorbido o que haya heredado su negocio, que responde de los contratos anteriores. En la web del Banco de España figura el registro de entidades con sus cambios de nombre y fusiones.
¿Revisamos el tuyo?
Con el contrato o unos extractos podemos decirte si tu tarjeta es reclamable. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de tarjeta revolvingTu TAE frente al umbral de usura de tu año y cuánto podrías recuperar.
- La regla de los seis puntos, explicadaLa sentencia del Supremo de 2023 en palabras llanas.
- STS 154/2025 y 155/2025: la transparencia de las tarjetas revolvingSTS (Pleno) 154/2025 y 155/2025, de 30 de enero
- STS 258/2023: la regla de los seis puntos en las tarjetas revolvingSTS (Pleno) 258/2023, de 15 de febrero
- STS 367/2022: una revolving al 24 % que el Supremo no vio usurariaSTS 367/2022, de 4 de mayo
Reclamar la tarjeta de tu entidad
WiZinkCofidisCarrefour PASSBankinter ConsumerOneyCaixaBankSantander ConsumerCetelemEVO FinanceSabadell ConsumerOpenbankBBVASantander
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Sentencia del Tribunal Supremo (Pleno) 350/2025, de 5 de marzo.
- Ley de 23 de julio de 1908, de Represión de la Usura, artículos 1 y 3.
- Código Civil, artículos 1964 y 1973.
- Reglamento (UE) 2016/679, General de Protección de Datos, artículos 12 y 15.
- Código de Comercio, artículo 30, y Ley 10/2010, de 28 de abril, de prevención del blanqueo de capitales, artículo 25 (conservación de documentos).
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.