En este artículo
«Anular la tarjeta revolving» significa tres cosas distintas según quién lo diga: dejar de usarla, terminar de pagarla o conseguir que el contrato se declare nulo y la deuda se recalcule. Solo la tercera reduce lo que debes. Las otras dos son legítimas, pero conviene saber qué consigues con cada una y en qué orden hacerlas para no perder dinero ni documentación.
Dar de baja la tarjeta: el contrato sigue
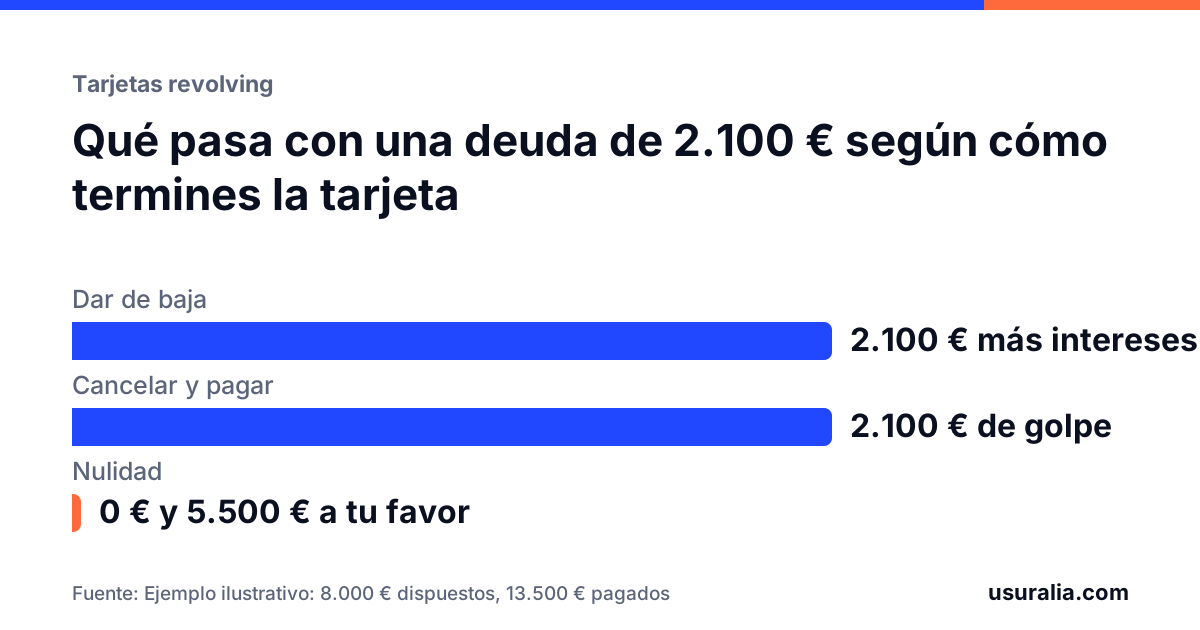
Dar de baja es cerrar el grifo. Pides que anulen la tarjeta, no puedes volver a comprar ni sacar dinero, y la entidad deja de cobrarte la cuota anual. Pero el contrato de crédito sigue vivo hasta que se pague el último euro: el saldo pendiente se devuelve en las mismas cuotas, con los mismos intereses, y las comisiones por impago siguen aplicándose si fallas una.
La ley de crédito al consumo te permite poner fin a un crédito de duración indefinida en cualquier momento y sin coste, con un preaviso de como mucho un mes si el contrato lo prevé. La entidad no puede negarse ni condicionar la baja a que pagues todo de golpe, salvo que el contrato prevea el vencimiento anticipado por impago.
Cancelar y pagar: termina, pero no devuelve nada
Si además de dar de baja la tarjeta pagas el saldo pendiente, el contrato se extingue. Es la salida más rápida si puedes permitírtela, y en una tarjeta con TAE alta suele ahorrar mucho interés futuro. Lo que no hace es recuperar lo que ya has pagado de más. Si llevas años con una cuota baja, la mayor parte de lo pagado han sido intereses, y eso no vuelve por cancelar.
Importante: cancelar no cierra la puerta a reclamar después. Un contrato usurario es nulo desde que se firmó, con la tarjeta activa o cancelada. Lo explicamos en reclamar una tarjeta revolving cancelada hace años.
Anular por nulidad: solo se debe el capital
Es la única vía que cambia la cuenta. Hay dos caminos:
- Usura. Si la TAE supera en más de seis puntos el tipo medio de las revolving en la fecha del contrato, el contrato es nulo. Solo debes devolver el capital dispuesto; los intereses, las comisiones y el seguro se descuentan. El criterio está en tarjetas revolving y usura.
- Falta de transparencia. Si la TAE no llega al umbral pero nadie te explicó cómo funcionaba el pago aplazado, la cláusula de intereses puede ser nula por abusiva, con un efecto parecido.
Con la nulidad, la liquidación la hacemos nosotros: capital dispuesto frente a intereses, comisiones, seguro y pagos de los últimos cinco años.
- Si has pagado más de lo que usaste, la deuda desaparece y la diferencia te la devuelven, con el límite de los pagos de los cinco años anteriores a la reclamación.
- Si has pagado menos, debes solo el resto, sin intereses, y el saldo del extracto deja de valer.
El ejemplo con cifras está en cuánto te devuelven por una tarjeta revolving, y puedes hacerte una idea orientativa en la calculadora de revolving.
La nulidad no la declara la entidad al darte de baja. Se consigue con una reclamación formal que redactamos y enviamos nosotros y, si no hay acuerdo, con una demanda.
Cómo dar de baja la tarjeta correctamente
Si decides cerrarla, hazlo de forma que después puedas reclamar sin problemas:
- Por escrito, al servicio de atención al cliente, con prueba de envío (correo con acuse, burofax o el canal de reclamaciones de la aplicación si deja descargar el justificante). Una llamada no deja rastro.
- Pide confirmación escrita de la baja, con la fecha de efecto.
- Pide el extracto final con el saldo pendiente desglosado: capital, intereses, comisiones y seguro.
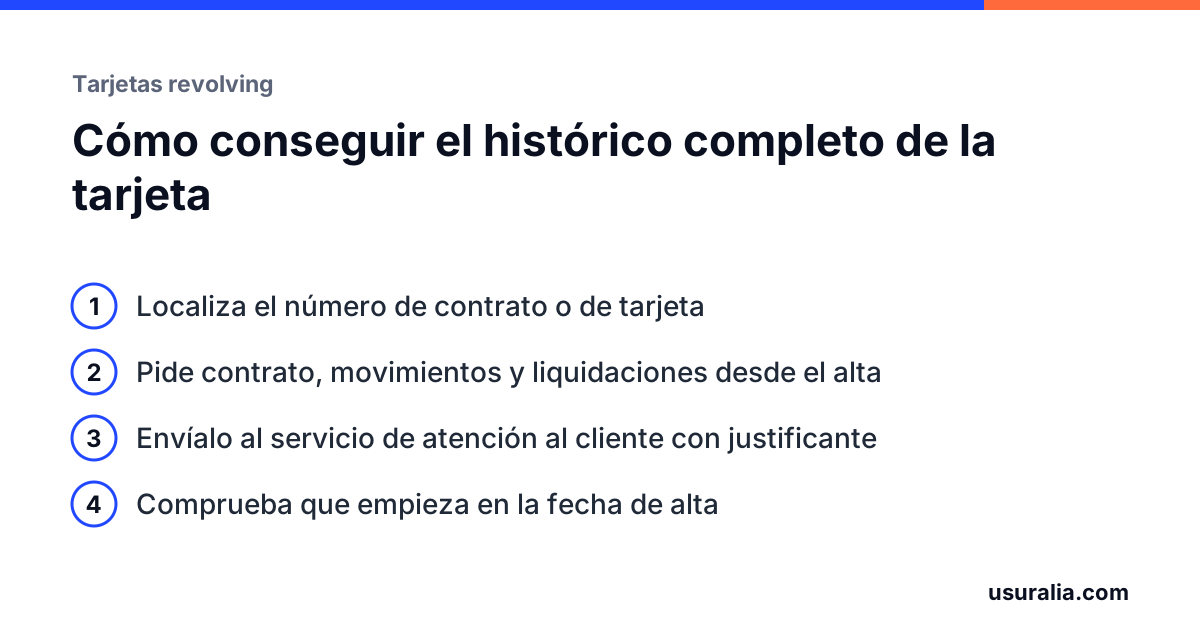
- Pide en el mismo escrito el histórico completo de movimientos y liquidaciones desde el alta y una copia del contrato. Tienes el escrito en el modelo de solicitud de extractos de la tarjeta.
- No firmes una «cancelación sin coste» a cambio de renunciar a reclamar. Lee qué dice el documento antes de aceptar.
Y antes de enviar nada, descarga de la aplicación todo lo que te permita. Tras la baja es frecuente perder el acceso.
Por qué conviene reclamar antes o a la vez
Dos motivos prácticos:
- La documentación. Mientras eres cliente tienes el contrato y los extractos a un clic. Después dependes de que la entidad atienda una solicitud, y eso puede tardar semanas.
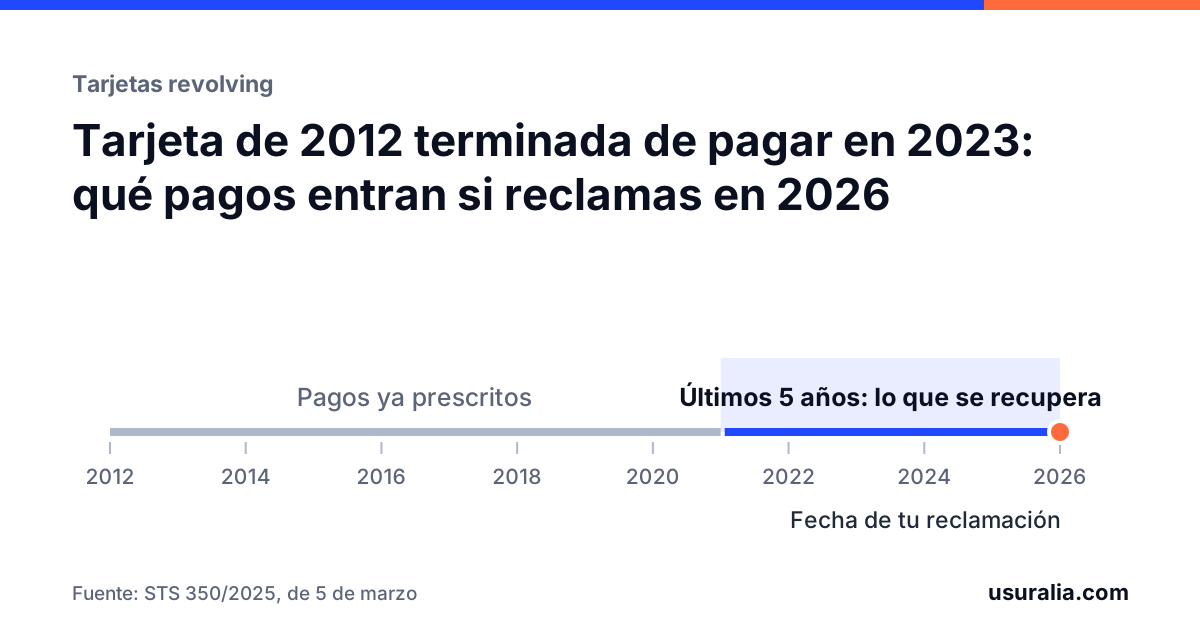
- La fecha. La reclamación por escrito fija el momento desde el que se cuentan los cinco años de pagos recuperables. Cada mes que pasa sin reclamar es un mes de pagos que sale de la ventana. Lo detalla el plazo para reclamar por usura.
Reclamar y pedir la baja pueden ir en el mismo escrito o por separado: te decimos en qué orden conviene hacerlo y lo enviamos nosotros. Si lo que te frena es que te la cancelen ellos al reclamar, mira si reclamo, me cancelan la tarjeta: pueden hacerlo, y no cambia nada en la reclamación. Y mientras no haya acuerdo ni sentencia, sigue pagando las cuotas: el impago genera demora, comisiones y ficheros de morosos.
Qué hacer ahora
Si solo quieres dejar de usar la tarjeta, da la baja por escrito con los pasos de arriba. Si lo que quieres es que la deuda se recalcule, el camino es la nulidad: te revisamos el contrato gratis, te decimos si se puede anular y qué quedaría de la deuda, y la reclamación la enviamos nosotros. Solo cobramos si se recupera dinero.
Preguntas frecuentes
Si doy de baja la tarjeta revolving, ¿desaparece la deuda?
No. La baja impide usar la tarjeta, pero el saldo pendiente se sigue pagando en cuotas según el contrato, con sus intereses. Solo deja de existir cuando lo pagas o cuando el contrato se declara nulo y se recalcula.
¿Puedo anular la tarjeta y que solo me cobren lo que gasté?
Eso es lo que ocurre si el contrato se declara nulo por usura: solo debes el capital dispuesto menos lo que ya has pagado. No lo decide la entidad al darte de baja, se consigue con una reclamación y, si no hay acuerdo, con una demanda.
¿Es mejor cancelar la tarjeta antes de reclamar o después?
Conviene reclamar antes o a la vez. Antes de cancelar descarga el contrato y todos los extractos, y pide por escrito el histórico completo. Cancelar primero puede dejarte sin acceso a la aplicación y a la documentación.
¿Revisamos el tuyo?
Con el contrato o unos extractos podemos decirte si tu tarjeta es reclamable. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de tarjeta revolvingTu TAE frente al umbral de usura de tu año y cuánto podrías recuperar.
- La regla de los seis puntos, explicadaLa sentencia del Supremo de 2023 en palabras llanas.
- STS 154/2025 y 155/2025: la transparencia de las tarjetas revolvingSTS (Pleno) 154/2025 y 155/2025, de 30 de enero
- STS 258/2023: la regla de los seis puntos en las tarjetas revolvingSTS (Pleno) 258/2023, de 15 de febrero
- STS 367/2022: una revolving al 24 % que el Supremo no vio usurariaSTS 367/2022, de 4 de mayo
Reclamar la tarjeta de tu entidad
WiZinkCofidisCarrefour PASSBankinter ConsumerOneyCaixaBankSantander ConsumerCetelemEVO FinanceSabadell ConsumerOpenbankBBVASantander
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículo 27.
- Real Decreto-ley 19/2018, de 23 de noviembre, de servicios de pago y otras medidas urgentes en materia financiera.
- Ley de 23 de julio de 1908, de Represión de la Usura, artículos 1 y 3.
- Sentencia del Tribunal Supremo (Pleno) 258/2023, de 15 de febrero.
- Sentencias del Tribunal Supremo (Pleno) 154/2025 y 155/2025, de 30 de enero.
- Sentencia del Tribunal Supremo (Pleno) 350/2025, de 5 de marzo.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.