En este artículo
Tienes una tarjeta de crédito a nombre de tu sociedad, o a tu nombre como autónomo, con una TAE del 24 o el 26 % y una deuda que no baja. Al buscar información todo habla de consumidores, y tú no lo eres. La respuesta corta: la usura se aplica igual; la protección de consumidores, no. Eso cambia cómo se reclama, no si se puede.
La ley de usura no exige ser consumidor
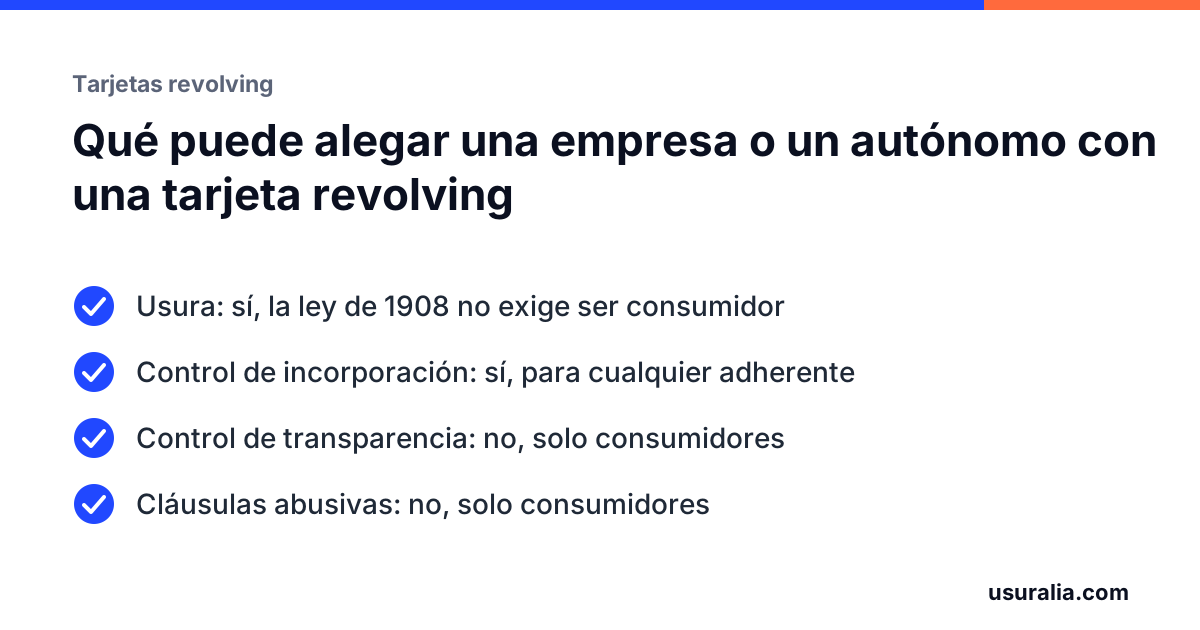
La Ley de Represión de la Usura es de 1908, muy anterior a la normativa de consumo, y declara nulo cualquier préstamo con un interés notablemente superior al normal del dinero y manifiestamente desproporcionado. No distingue entre particulares y empresas, y se aplica a cualquier operación de crédito equivalente a un préstamo, como una tarjeta. Los tribunales la han aplicado a autónomos y sociedades, y las consecuencias son las mismas: contrato nulo, se devuelve solo el capital dispuesto y se recupera lo pagado de más.
Para una revolving el punto de partida es el mismo que para un particular: comparar la TAE del contrato con el tipo medio de las tarjetas revolving que publica el Banco de España para su fecha. El Supremo fijó en 2023 que más de seis puntos de diferencia es usura: la regla de los seis puntos. Cómo se aplica y los tipos de cada año están en la guía de revolving y usura.
Lo que no se aplica: transparencia y cláusulas abusivas
La ley de consumidores protege a las personas físicas que actúan fuera de su actividad profesional, y a las personas jurídicas sin ánimo de lucro que actúan fuera de una actividad comercial. Una sociedad mercantil, o un autónomo que contrata para su negocio, queda fuera. Eso deja fuera dos herramientas:
- El control de transparencia material, el que permite anular los intereses de una revolving cuando no se explicó cómo funcionaba el crédito, aunque la TAE no llegue al umbral de usura. Está pensado para consumidores y el Supremo no lo extiende a empresarios.
- El control de abusividad de la ley de consumidores: la lista de cláusulas abusivas (comisiones por impago automáticas, seguros impuestos, intereses de demora desproporcionados) no es aplicable a quien no es consumidor.
Lo que sí queda es el control de incorporación de la ley de condiciones generales de la contratación, que protege a cualquier adherente, consumidor o no: las cláusulas que no se entregaron, que son ilegibles o que no pudiste conocer al firmar no forman parte del contrato. Y la buena fe contractual del Código Civil, que los tribunales usan para corregir cláusulas sorpresivas también entre empresas.
Qué cambia en la práctica
Hay que probar el interés notablemente superior. Sin la vía de la transparencia, el caso se gana o se pierde con la comparación de la TAE con el tipo medio. Por eso lo primero es el contrato con la TAE y la fecha, y los extractos. Un contrato de 2008 al 26 % tiene recorrido; uno de 2022 al 21 %, poco.
Las circunstancias del caso pesan más. La ley exige que el interés sea, además, desproporcionado con las circunstancias. La entidad intentará justificar el tipo por el riesgo de la empresa. En una tarjeta de uso corriente, con el mismo producto y el mismo tipo que se ofrece a particulares, ese argumento tiene poco peso.
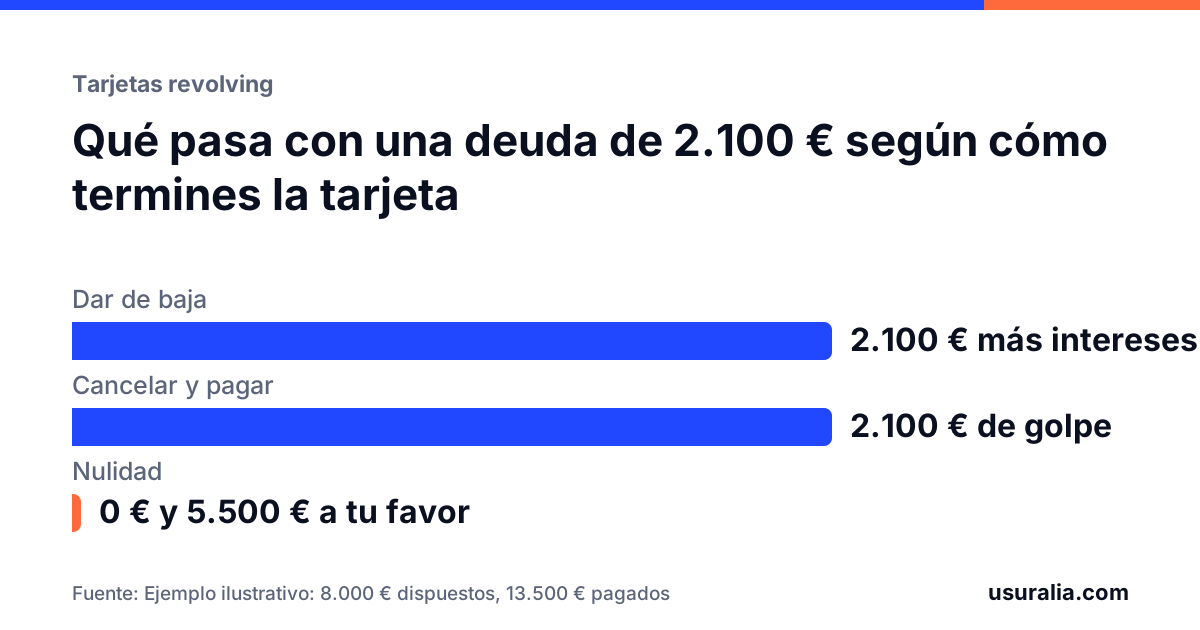
El seguro y las comisiones se examinan por incorporación. No se anulan por abusivas, pero sí si no se te entregaron o no constaban con claridad en el contrato firmado. Y si la tarjeta es usuraria, caen con el contrato: en la liquidación solo cuenta el capital dispuesto.
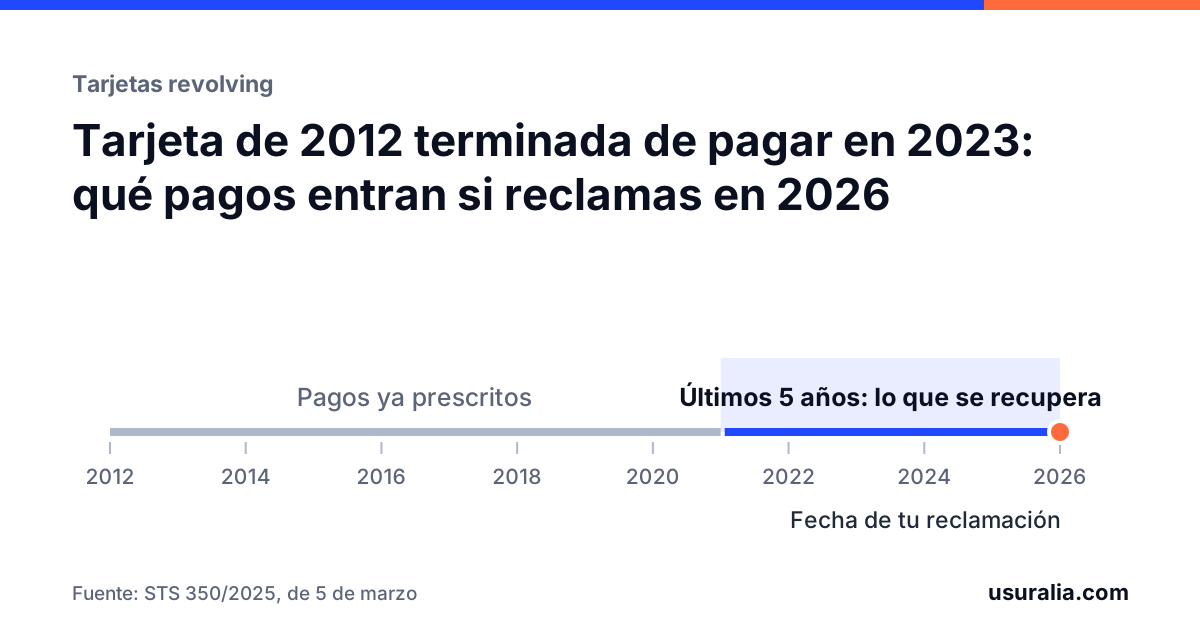
El plazo es el mismo. La nulidad no prescribe, y lo pagado de más se recupera en los cinco años anteriores a la reclamación: la regla de los 5 años.
El autónomo con la tarjeta a su nombre
Es el caso más frecuente y el más discutido. Si la tarjeta está a tu nombre como persona física y la usaste para gastos personales, eres consumidor y tienes toda la protección. Si la pediste para el negocio y la usaste para el negocio, no.
El problema es el uso mixto: la misma tarjeta para el material de la tienda y para la compra de casa. El criterio de los tribunales europeos y del Supremo es mirar el destino predominante: si el uso profesional es marginal, se mantiene la condición de consumidor. Quien alega que es consumidor tiene que acreditarlo, y los extractos son la prueba: qué se compró, dónde y cuándo. Conviene reunirlos antes de reclamar, porque determinan qué vía se puede usar. Si resultas consumidor, se abre además la vía de la transparencia.
El mismo análisis vale para préstamos y líneas de crédito del negocio: usura en préstamos de autónomos y empresas.
Qué hacer ahora
Reúne el contrato de la tarjeta, con la TAE y la fecha, y los extractos desde el inicio. Si no los tienes, la entidad debe facilitártelos a ti o a la sociedad. Con la TAE y la fecha, la calculadora de revolving te da una primera orientación.
Te revisamos la tarjeta de tu empresa sin coste y te decimos si supera el umbral de usura y qué se puede reclamar.
Preguntas frecuentes
¿Una sociedad puede reclamar una tarjeta por usura?
Sí. La ley de usura no distingue entre particulares y empresas y declara nulo cualquier préstamo con un interés notablemente superior al normal del dinero. Lo que la sociedad no puede invocar es la ley de consumidores: ni el control de transparencia ni las cláusulas abusivas.
Soy autónomo y la tarjeta está a mi nombre. ¿Soy consumidor?
Depende del uso. Si la contrataste y la usaste para gastos personales, sí. Si la pediste para el negocio, no. Con uso mixto se mira el destino predominante, y quien alega ser consumidor tiene que acreditarlo con los extractos.
¿Qué recupera una empresa si la tarjeta es usuraria?
Lo mismo que un particular: el contrato es nulo, solo se debe el capital dispuesto y se devuelve lo pagado de más, con el límite de los cinco años anteriores a la reclamación.
¿Revisamos el tuyo?
Con el contrato o unos extractos podemos decirte si tu tarjeta es reclamable. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de tarjeta revolvingTu TAE frente al umbral de usura de tu año y cuánto podrías recuperar.
- La regla de los seis puntos, explicadaLa sentencia del Supremo de 2023 en palabras llanas.
- STS 154/2025 y 155/2025: la transparencia de las tarjetas revolvingSTS (Pleno) 154/2025 y 155/2025, de 30 de enero
- STS 258/2023: la regla de los seis puntos en las tarjetas revolvingSTS (Pleno) 258/2023, de 15 de febrero
- STS 367/2022: una revolving al 24 % que el Supremo no vio usurariaSTS 367/2022, de 4 de mayo
Reclamar la tarjeta de tu entidad
WiZinkCofidisCarrefour PASSBankinter ConsumerOneyCaixaBankSantander ConsumerCetelemEVO FinanceSabadell ConsumerOpenbankBBVASantander
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Ley de 23 de julio de 1908, de Represión de la Usura, artículos 1, 3 y 9.
- Texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, artículo 3.
- Ley 7/1998, de 13 de abril, sobre Condiciones Generales de la Contratación, artículos 5 y 7.
- Sentencia del Tribunal Supremo (Pleno) 258/2023, de 15 de febrero.
- Sentencia del Tribunal Supremo (Pleno) 350/2025, de 5 de marzo.
- Sentencia del Tribunal de Justicia de la Unión Europea de 20 de enero de 2005 (asunto C-464/01, Gruber).
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.