En este artículo
Hoist Finance te escribe por una tarjeta o un préstamo impagado y, casi en la misma carta, te propone un plan de pagos cómodo o un descuento si liquidas de una vez. La oferta parece razonable, y en algunos casos lo es. El problema es la cifra de la que parte. Antes de aceptar nada conviene saber qué es Hoist, por qué te ofrece pactar y qué hay que comprobar.
Qué es Hoist Finance
Hoist Finance es un grupo sueco, con sede en Estocolmo, cotizado en su bolsa y regulado como entidad de crédito por el supervisor financiero sueco. Su actividad es comprar a bancos y financieras carteras de créditos al consumo impagados, sobre todo tarjetas y préstamos personales sin garantía, y gestionar su cobro, con preferencia por los acuerdos de pago a plazos. Opera en varios países europeos; en España, a través de su filial.
Si te escribe Hoist, ha comprado tu deuda y es el nuevo titular. Debe comunicarte la cesión identificando el contrato, el acreedor original y la cantidad. Qué es esa compra y qué conservas tú está explicado en mi deuda la ha comprado un fondo.
Por qué te propone un plan de pagos
El modelo de estas empresas es siempre el mismo: compran la deuda a un precio muy inferior al nominal y recuperan lo que pueden. Un plan de pagos de 50 o 100 euros al mes durante años, o un descuento por pago único, les resulta rentable aunque esté lejos de la cifra reclamada. Para ti puede ser una salida, pero tiene tres efectos que conviene conocer:
- Reconoces la deuda por escrito, en la cantidad que figura en el acuerdo.
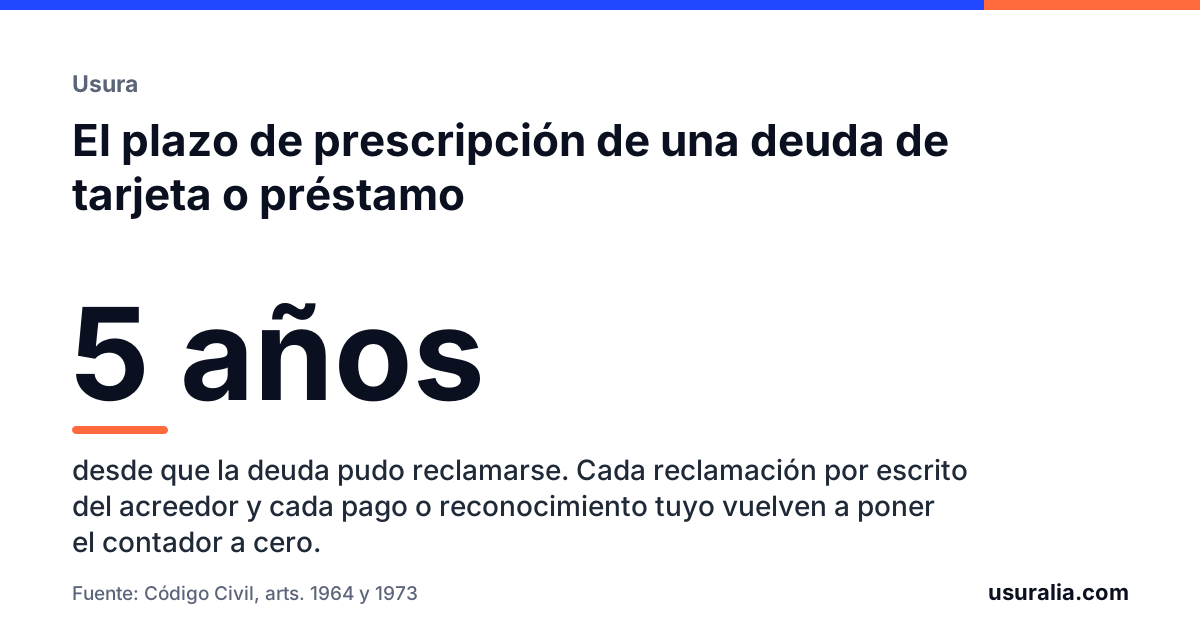
- Reinicias la prescripción. Las deudas personales prescriben a los cinco años, y un reconocimiento o un pago vuelven a poner el contador a cero.
- Sueles renunciar a reclamar después por el contrato original.
Nada de eso es un problema si la cifra de partida es la correcta. Y ahí está la cuestión.
Antes de firmar un acuerdo con Hoist
Muchas de las tarjetas que acaban en estas carteras son revolving con TAE superiores al 20 %. Si esa TAE supera en seis puntos o más el tipo medio de las tarjetas revolving en la fecha de contratación, el Tribunal Supremo la considera usuraria, y un contrato usurario es nulo: solo se debe el capital dispuesto menos todo lo pagado. Lo tienes en tarjetas revolving y usura.
El efecto práctico es que la deuda que Hoist reclama, calculada con esos intereses durante años, puede ser el doble o el triple de la real, o directamente no existir si ya devolviste más de lo que dispusiste. Un descuento del 40 % sobre una cifra inflada sigue siendo pagar de más. Y esa defensa se opone a Hoist igual que al banco: la ley de crédito al consumo te permite oponer al nuevo titular las mismas excepciones que tenías contra el original.
Lo que pasa si firmas sin comprobarlo es lo que se explica arriba: reconoces por escrito la cifra inflada, el contador de la prescripción vuelve a cero y renuncias a discutir el contrato original. Un acuerdo firmado sobre una deuda que en realidad no existía es muy difícil de deshacer después.
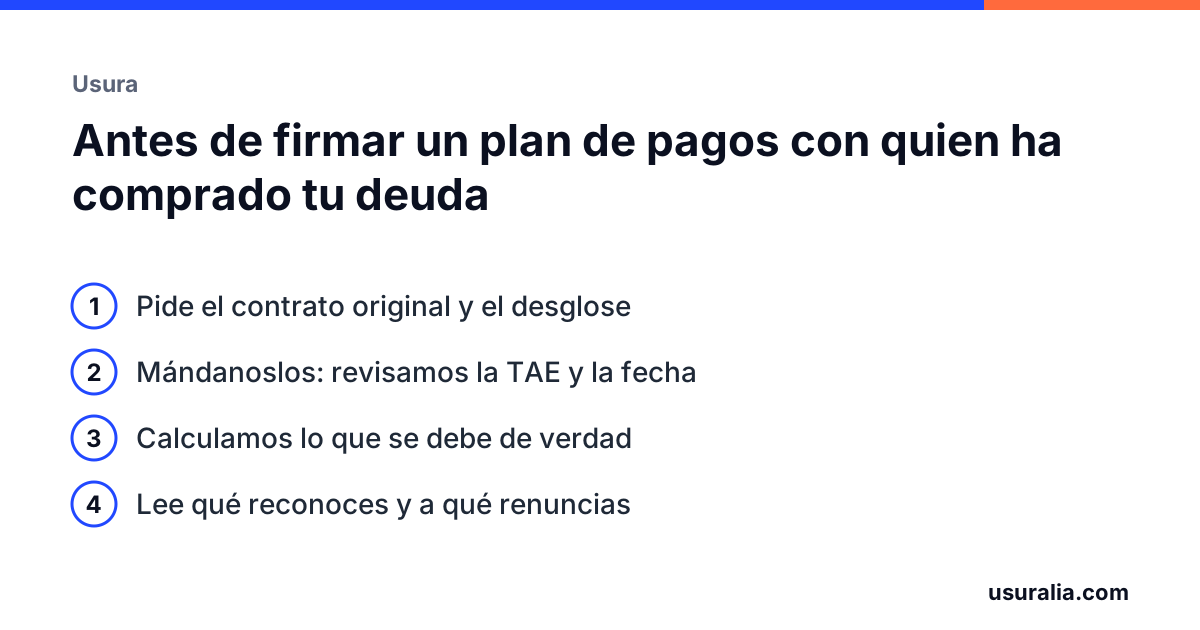
Por eso, antes de firmar, pide por escrito a Hoist el contrato original, la comunicación de la cesión y el desglose de la cantidad: capital, intereses, comisiones, demora y lo añadido tras la venta. Sirve el modelo de solicitud de copia del contrato. Con el contrato se sabe la TAE y la fecha; con los movimientos, cuánto dispusiste y cuánto has pagado. Esa cifra, la que de verdad se debe tras anular el contrato, la calculamos nosotros. Y si hay algo que negociar, negociamos nosotros sobre la cifra correcta, no sobre la reclamada.
Qué puede hacer Hoist y qué no
Puede reclamarte por escrito, llamarte en horario razonable, ofrecerte acuerdos y presentar una reclamación judicial. Puede comunicar tu impago a un fichero de morosos si la deuda es cierta, te ha requerido antes el pago y te ha avisado de la inclusión; una deuda discutida por escrito con fundamento no cumple el primer requisito, como se explica en fichero de morosos por una deuda usuraria.
No puede amenazarte con consecuencias que no dependen de ella, acudir a tu casa o a tu trabajo sin tu consentimiento, hablar de tu deuda con terceros ni embargar nada: el embargo solo lo acuerda un juzgado tras un procedimiento en el que puedes oponerte. Si las llamadas se repiten, pide comunicación por escrito y guarda registro.
Si no pactas y llega un monitorio
Si no hay acuerdo, Hoist puede reclamar por proceso monitorio: 20 días hábiles para pagar u oponerte. La oposición es donde se alega la usura, las cláusulas abusivas, la prescripción y la falta de prueba de la cesión. Lo tienes en me reclaman una deuda por monitorio. Es un plazo que no se puede dejar pasar, y la oposición la presentamos nosotros, con abogado y procurador.
Qué hacer ahora
No firmes el plan de pagos hasta tener el contrato y el desglose. Mándanoslos y te decimos sin coste si la tarjeta o el préstamo eran usurarios, cuánto se debe de verdad y sobre qué cifra tiene sentido negociar, si es que hay algo que negociar. La negociación con Hoist, o la oposición si llega el monitorio, la llevamos nosotros, y solo cobramos si se recupera dinero.
Preguntas frecuentes
¿Hoist Finance es legal?
Sí. Es un grupo sueco cotizado en la bolsa de Estocolmo y regulado como entidad de crédito por el supervisor financiero sueco, con filial en España. Está sujeto a la normativa de cesión de créditos, de protección de datos y de administradores y compradores de créditos.
Hoist me ofrece quitar el 40 % si pago el resto en doce meses. ¿Me interesa?
Depende de la cifra de partida. Si el contrato era usurario, lo que debes es el capital dispuesto menos lo pagado, que puede ser menos que ese 60 %, o nada. Antes de aceptar, pide el contrato y el desglose: con eso te decimos sin coste cuánto se debe de verdad.
Si firmo un plan de pagos y después descubro que la tarjeta era usuraria, ¿puedo reclamar?
Es más difícil. El acuerdo suele incluir un reconocimiento de deuda y una renuncia a acciones. Hay argumentos para discutirlo si el consumidor no fue informado, pero lo razonable es revisar el contrato antes de firmar, no después.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Tipo medio de los préstamos al consumo, mes a mesLa serie del Banco de España desde 2010 con la que se compara tu TAE.
- Modelos de escritosReclamaciones, solicitudes de documentación y oposición a un monitorio, listos para rellenar.
- Sentencias explicadasLas resoluciones del Supremo y del TJUE que sostienen estas reclamaciones.
- STS 350/2025: cinco años para recuperar lo pagado por usuraSTS (Pleno) 350/2025, de 5 de marzo
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Código Civil, artículos 1526 a 1536 (cesión de créditos), 1964 y 1973 (prescripción e interrupción).
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículo 31.
- Ley de 23 de julio de 1908, de Represión de la Usura.
- Sentencia del Tribunal Supremo (Pleno) 258/2023, de 15 de febrero.
- Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales, artículo 20.
- Ley 1/2000, de Enjuiciamiento Civil, artículos 812 a 818.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.